
Optionsgriechen · Glossar
Vega im Optionshandel: Bedeutung, IV-Crush und Vega-Risiko
Gründer der OptionsApp, seit über 20 Jahren aktiv an der Börse.
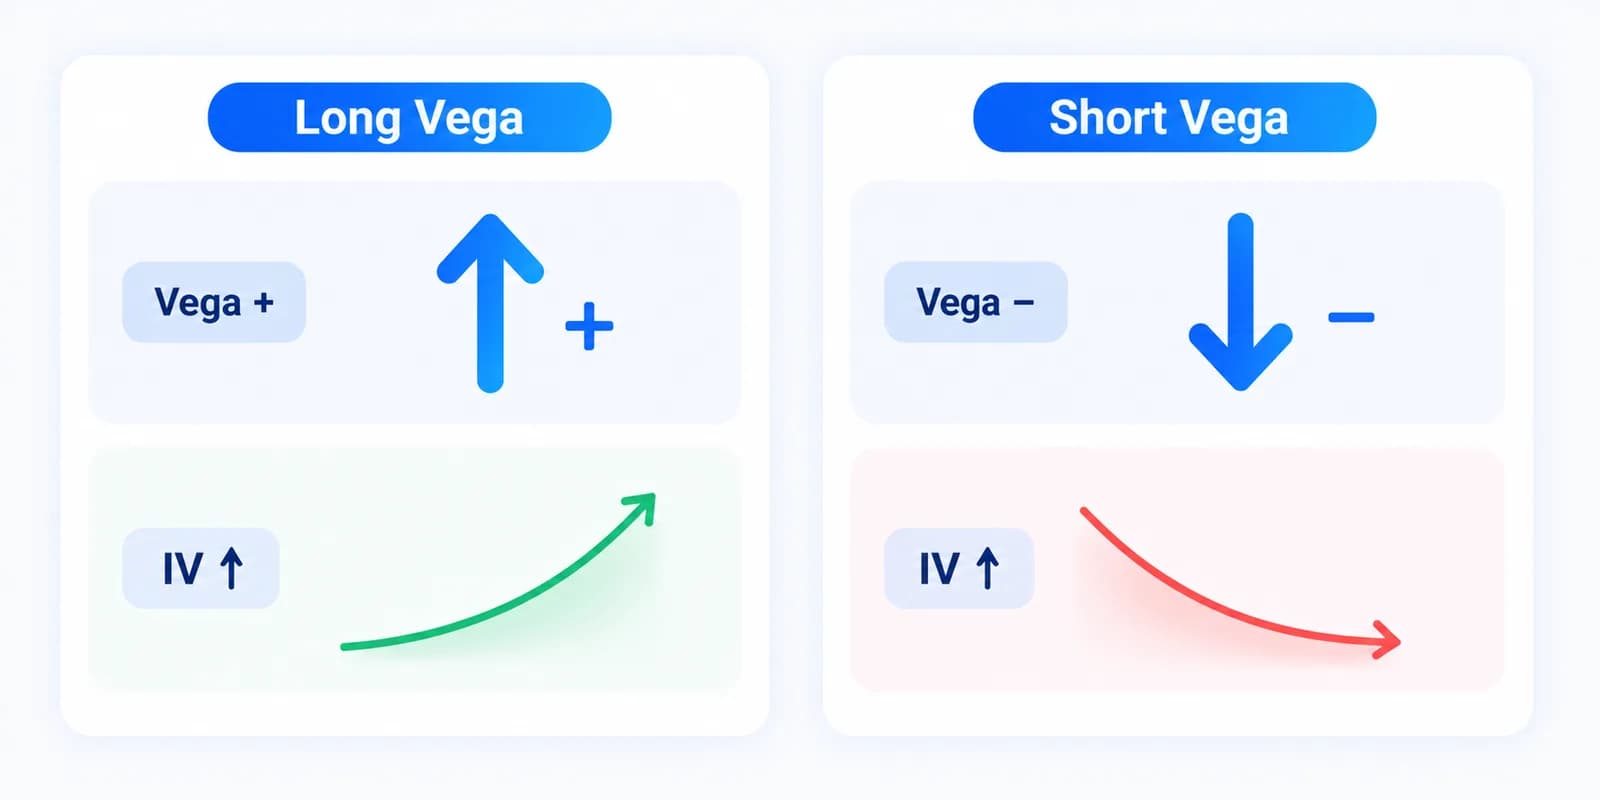
Vega ist die Optionskennzahl, die angibt, um welchen Geldbetrag sich der theoretische Preis einer Option verändert, wenn die implizite Volatilität (IV) des Basiswerts um einen Prozentpunkt steigt oder fällt (bei sonst gleichen Bedingungen). Vega gehört zu den Optionsgriechen und ist ein First-Order-Grieche, also die erste Ableitung des Optionspreises nach der Volatilität. Es wirkt ausschließlich auf den Zeitwert (den extrinsischen Wert), ist am höchsten bei Optionen am Geld und mit langer Restlaufzeit und trägt bei Long-Positionen ein positives, bei Short-Positionen ein negatives Vorzeichen.
Vega in diesem Artikel
Hier geht es um Vega als Optionsgriechen, also als Kennzahl für die Sensitivität des Optionspreises gegenüber der impliziten Volatilität. Nicht gemeint sind der Stern Wega (Vega) im Sternbild Leier, Automarken und Software-Produkte mit dem Namensbestandteil "Vega" oder Vega als Vorname.
Vega in Kürze
- Vega ist die Preisänderung je 1 Prozentpunkt IV. Vega 0,10 heißt rund 10 USD Preisänderung je Standardkontrakt (Faktor 100).
- Als Betrag wird Vega positiv notiert; das Positions-Vorzeichen ergibt sich aus Long (+) oder Short (-).
- Am höchsten am Geld (ATM) und bei langer Restlaufzeit, nahe 0 tief im Geld, tief aus dem Geld und kurz vor Verfall.
- Vega wirkt nur auf den Zeitwert, nie auf den inneren Wert.
- Vega ist ein First-Order-Grieche und steht neben Delta, Theta und Rho, nicht neben Gamma, dem einzigen Second-Order-Griechen der fünf.
- Der IV-Rank liefert den Kontext, ob die aktuelle IV hoch oder niedrig ist; Vega selbst sagt darüber nichts.
- Vega ist der einzige Standard-Grieche, dessen Name kein echter griechischer Buchstabe ist (Symbol Ny, ν).
Symbol
ν
griechischer Buchstabe Ny; Vega selbst ist kein echter griechischer Buchstabe
Long-Vega
positiv (+)
profitiert von steigender IV
Maximum bei
ATM + lange Laufzeit
gegen 0 bei tief ITM/OTM
Was ist Vega bei Optionen?
Vega bei Optionen ist die Kennzahl aus der Familie der Optionsgriechen, die misst, wie stark der theoretische Optionspreis auf eine Änderung der impliziten Volatilität reagiert. Konkret ist es die Preisänderung je einem Prozentpunkt IV. Vega ist ein First-Order-Grieche und wirkt ausschließlich auf den Zeitwert.
Mathematisch ist Vega die erste partielle Ableitung des Optionspreises nach der impliziten Volatilität. Im Black-Scholes-Merton-Modell (BSM), das den theoretischen Optionspreis liefert, ist Vega ein Modell-Output, nicht ein direkt beobachteter Marktwert. Ein Prozentpunkt bezeichnet dabei die Bewegung der IV von etwa 20 auf 21 Prozent, nicht ein Prozent des Optionswerts. Weil nur der Zeitwert einer Option auf Volatilität reagiert und der innere Wert allein vom Abstand zwischen Underlying-Preis und Strike abhängt, wirkt Vega ausschließlich auf den extrinsischen Teil des Preises.
Für die Einordnung ist die Ordnung der Kennzahl entscheidend. Vega ist wie Delta, Theta und Rho ein First-Order-Grieche, also eine erste Ableitung des Optionspreises. Nur Gamma ist von den fünf Standard-Griechen ein Second-Order-Grieche, weil es die Ableitung von Delta beschreibt. Diese Systematik hilft, Vega nicht mit Gamma zu verwechseln.
Vega und implizite Volatilität: wo der Unterschied liegt
Vega und implizite Volatilität hängen zusammen, sind aber nicht dasselbe. Die implizite Volatilität ist die vom Markt erwartete künftige Schwankungsbreite des Basiswerts. Vega ist die Sensitivität des Optionspreises gegenüber einer Änderung dieser Erwartung. IV ist die Eingangsgröße, Vega die Reaktion des Preises darauf.
Wichtig ist die Abgrenzung zur historischen Volatilität. Implizite Volatilität beschreibt die künftige, aus den Optionspreisen abgeleitete Erwartung, ausgedrückt in annualisierten Prozent, während die historische Volatilität die bereits realisierte Schwankung der Vergangenheit misst. Marktbarometer wie der VIX oder der VSTOXX bilden diese risikoneutrale implizite Volatilität ab, inklusive einer Volatilitäts-Risikoprämie. Sie sind damit kein Orakel für die tatsächlich eintretende Schwankung, sondern die aktuell eingepreiste Erwartung. Vega übersetzt jede Bewegung dieser Erwartung in eine konkrete Preisänderung der Option.
Wann ist das Vega einer Option am höchsten?
Das Vega einer Option ist am höchsten, wenn sie am Geld notiert. Zu tief im Geld und tief aus dem Geld fällt Vega gegen null. Der Grund: nur am Geld steckt der maximale Zeitwert im Preis, auf den die Volatilität überhaupt wirken kann.
Am Geld (ATM, At the Money) liegt der Strike nahe dem Underlying-Preis, also dem Kurs des Basiswerts. Aus dem Geld (OTM, Out of the Money) und im Geld (ITM, In the Money) sinkt der Zeitwert-Anteil, und mit ihm das Vega. Der Verlauf gegen die Moneyness ergibt eine glockenförmige Kurve mit Maximum am Geld, die zu beiden Seiten annähernd symmetrisch abfällt. Eine tief im Geld liegende Option verhält sich fast wie der Basiswert selbst und reagiert kaum noch auf Volatilität; eine weit aus dem Geld liegende Option hat so wenig Zeitwert, dass auch dort kaum Vega übrig bleibt.
Die zweite Kurve im Diagramm zeigt zugleich den Laufzeit-Effekt: Bei langer Restlaufzeit ist die gesamte Glocke höher und breiter als bei kurzer. Am Geld ist der Unterschied am größten, weil dort der Zeitwert und damit die Volatilitäts-Empfindlichkeit am stärksten ausgeprägt sind.
Wie verändert sich Vega mit der Restlaufzeit?
Vega steigt mit der Restlaufzeit. Eine langlaufende Option trägt ein deutlich höheres Vega als eine kurzlaufende, weil über mehr Zeit mehr Raum für Volatilität wirkt. Der Zusammenhang folgt näherungsweise der Wurzel der Restlaufzeit.
In der Formel steckt der Faktor Wurzel aus der Restlaufzeit in Jahren. Über die Tage bis Verfall (DTE, Days to Expiration) betrachtet heißt das: Von 30 auf 120 DTE verdoppelt sich das Vega ungefähr, während es kurz vor Verfall steil gegen null fällt. Praktisch bedeutet die Nichtlinearität, dass ein Kurzläufer etwa die zwei- bis dreifache IV-Bewegung braucht, um denselben Preiszuwachs zu erzielen wie ein Langläufer. Langlaufende Optionen wie LEAPS (langlaufende Optionen, Long-term Equity AnticiPation Securities) tragen deshalb das höchste Vega und reagieren am stärksten auf Volatilitäts-Schwankungen.
Vega-Vorzeichen bei verschiedenen Optionsstrategien
Long-Positionen tragen ein positives Vega, Short-Positionen ein negatives. Wer eine Option kauft, gewinnt bei steigender impliziter Volatilität; wer sie verkauft, verliert bei steigender IV. Der Betrag Vega wird meist positiv notiert, das Vorzeichen ergibt sich aus der Position.
| Position | Vega | Wirkung bei IV-Anstieg |
|---|---|---|
| Long Call | + | gewinnt |
| Long Put | + | gewinnt |
| Short Call | - | verliert |
| Short Put | - | verliert |
| Long Straddle | stark + | gewinnt deutlich |
| Iron Condor | - (netto short Vega) | verliert |
| Calendar Spread | + (netto long Vega) | gewinnt |
Aus der Aggregation der Legs ergibt sich das Netto-Vega einer Strategie. Ein Iron Condor ist per Konstruktion netto short Vega und profitiert damit von fallender IV; ein Calendar Spread ist netto long Vega, weil das langlaufende Leg mehr Vega trägt als das kurzlaufende. Liegt die Summe aller Vega-Werte nahe null, spricht man von einer Vega-neutralen Position. Sie reagiert kaum auf IV-Änderungen, bleibt aber Delta-, Gamma- und Theta-Einflüssen ausgesetzt.
Vega im Marktkontext: IV-Rank, VIX und VSTOXX
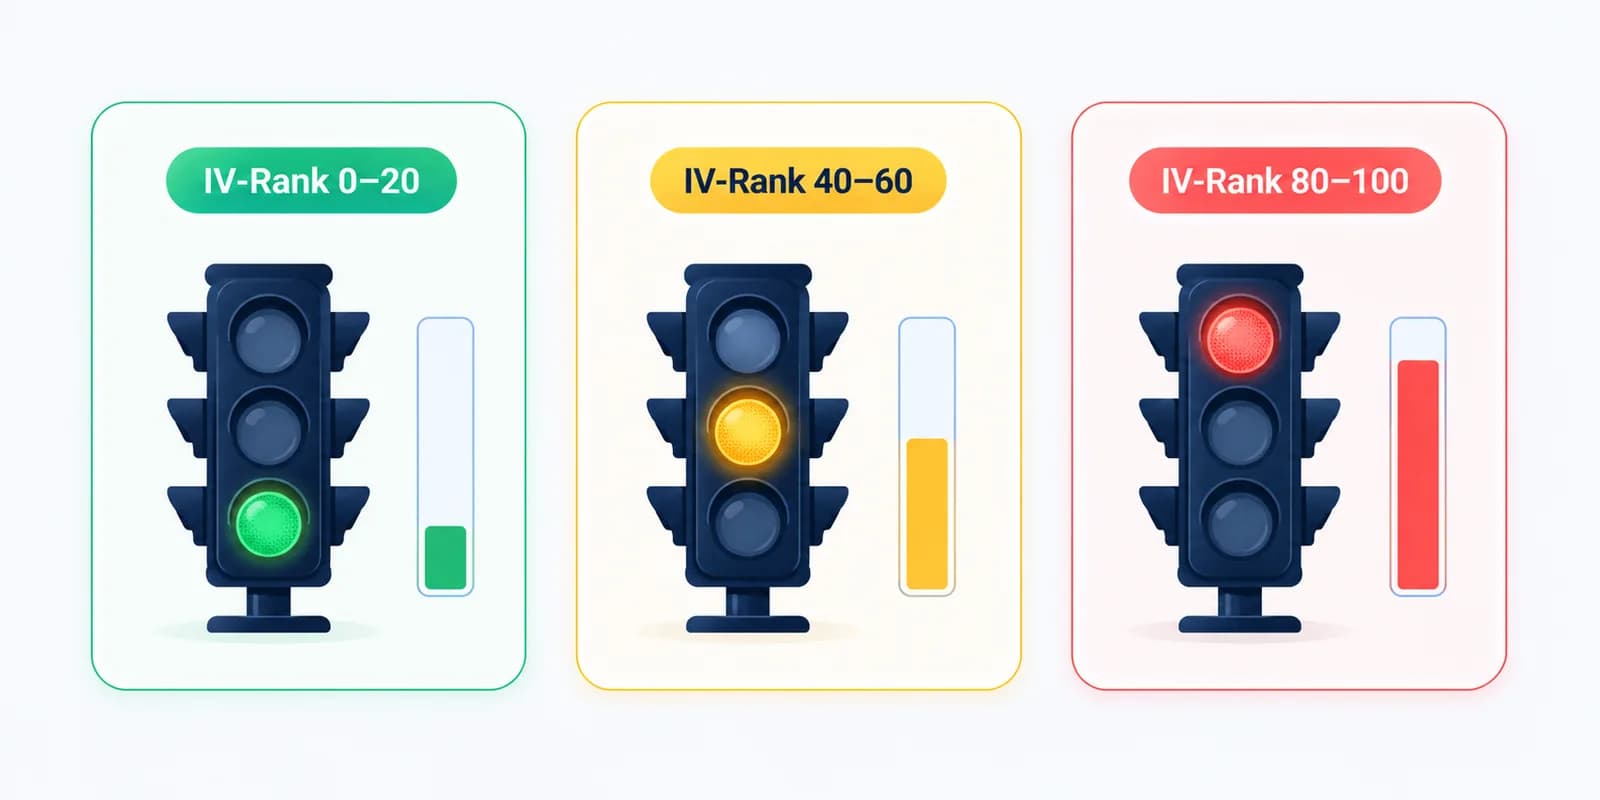
Vega allein sagt nichts darüber, ob die implizite Volatilität gerade hoch oder niedrig ist. Diesen Kontext liefert der IV-Rank, der die aktuelle IV in ihre eigene 52-Wochen-Historie einordnet. Vega ist der Hebel, der IV-Rank der Kontext.
Das Makro-Bild liefern Volatilitäts-Indizes. Der VIX ist das US-Volatilitätsbarometer und misst die 30-Tage-erwartete implizite Volatilität des S&P 500. Der VSTOXX ist das europäische Pendant und bezieht sich auf den EURO STOXX 50; sein Stand lag Mitte Juli 2026 in der Größenordnung von rund 20 Punkten (V2TX am 10.07.2026 etwa 20,6). Beide zeigen die aktuell eingepreiste Erwartung, nicht die Prognose der realisierten Schwankung. Für eine Position mit hohem Vega ist entscheidend, ob dieses Umfeld gerade teuer oder günstig ist.
| IV-Rank | Einordnung | Grobe Bedeutung für Vega |
|---|---|---|
| 0 bis 20 | niedrig | IV historisch niedrig, Long-Vega tendenziell günstiger |
| 40 bis 60 | mittel | IV im Normalbereich, keine klare Tendenz |
| 80 bis 100 | hoch | IV historisch hoch, Short-Vega vereinnahmt mehr Prämie |
Die Tabelle dient der Orientierung. Welche Variante zum eigenen Konto passt, hängt von individuellem Risikoprofil, Erfahrung und Zielsetzung ab und muss von jedem selbst entschieden werden.
Was passiert mit Vega beim IV-Crush nach Earnings?
Beim IV-Crush fällt die implizite Volatilität nach einem terminierten Ereignis wie einem Earnings-Termin schlagartig. Über das Vega schlägt dieser Rückgang direkt auf den Optionspreis durch, auch wenn der Kurs des Basiswerts stillsteht. Long-Vega-Positionen verlieren dabei Zeitwert.
Vor einem terminierten Ereignis steigt die IV oft an, weil der Markt eine große Bewegung einpreist. Wer in dieser Phase Optionen mit positivem Vega kauft, etwa einen Long Straddle vor Earnings, bezahlt diese hohe Erwartung mit. Ist das Ereignis vorbei, verschwindet die Unsicherheit, die IV fällt zurück, und der Zeitwert schmilzt über das Vega ab. Selbst eine korrekt vorhergesagte Kursbewegung reicht dann häufig nicht, um den IV-Verlust auszugleichen. Das ist die klassische Long-Vega-Falle rund um Earnings.
Beispiel: IV-Crush über Vega
- Ausgangslage: Aktie bei 100 USD, ATM-Call vor Earnings, IV 40 Prozent, Vega 0,15.
- Verlauf: Earnings vorbei, IV fällt auf 25 Prozent (minus 15 Prozentpunkte), der Kurs steht nahezu still.
- Ergebnis: Vega-Effekt rund 0,15 · 15 = 2,25 USD je Aktie, also etwa 225 USD Verlust je Kontrakt, trotz stillstehendem Basiswert.
- Analogie: Wie eine Sturmversicherung, deren Prämie am Tag nach der Unwetterwarnung schlagartig billiger wird.
Vega-Rechner (IV-Wirkung)
Je Aktie
−2,25 USD
Je Kontrakt (×100)
−225 USD
Gesamt
−225 USD
Lineare Näherung je 1 Prozentpunkt IV. Long gewinnt bei steigender IV und verliert beim IV-Crush, Short umgekehrt. Bei großen IV-Sprüngen wirkt zusätzlich die Vega-Konvexität (Volga). Keine Anlageberatung.
Vega-Risiko für Stillhalter: negatives Vega verstehen
Für Stillhalter, also Verkäufer von Optionen, ist das negative Vega ein eigenständiges Risiko. Steigt die implizite Volatilität, verliert eine Short-Position an Wert, selbst wenn der Kurs des Basiswerts unverändert bleibt. Dieses Vega-Risiko wirkt zusätzlich zum Richtungsrisiko.
Ein Beispiel macht das greifbar: Ein Stillhalter verkauft einen Put und vereinnahmt die Prämie. Springt am nächsten Tag die IV nach oben, weil der Markt nervös wird, steigt der Optionspreis über das negative Vega, und die Short-Position zeigt einen Buchverlust, obwohl sich der Kurs kaum bewegt hat. Wichtig für die Risikoeinordnung: Ein Short-Put oder ein risikodefinierter Spread hat ein begrenztes Maximalrisiko, ein nackter Short-Call dagegen ein theoretisch unbegrenztes Verlustpotenzial, weil der Basiswert unbegrenzt steigen kann. Ein IV-Anstieg verschärft diese Position zusätzlich über das Vega.
In der Praxis verteilt sich das Vega-Risiko über viele offene Positionen und ist in Einzelbetrachtung schwer im Blick zu behalten. Wer regelbasiert stillhält, begrenzt das Netto-Vega deshalb vorab über die Struktur-Wahl und das Position Sizing, statt es erst im Nachhinein zusammenzurechnen. Ob das Vega-Risiko zum eigenen Regelwerk passt, bleibt eine Entscheidung des Traders.
Vega im Zusammenspiel mit Theta und Gamma
Vega steht selten allein. Für Stillhalter ist der Trade-off zwischen Vega und Theta, dem Zeitwertverfall, zentral. Eine langlaufende Option bringt Theta-Einnahmen erst über die Zeit, trägt aber ein höheres Vega-Risiko. Ein Kurzläufer hat weniger Vega, dafür einen schnelleren Zeitwertverfall.
Neben den fünf Standard-Griechen gibt es Kennzahlen zweiter Ordnung, die sich direkt auf Vega beziehen. Vanna beschreibt, wie sich Vega bei einer Kursbewegung ändert (und gespiegelt, wie sich Delta bei einer IV-Bewegung ändert). Vomma, auch Volga genannt, ist das Volatility Gamma und misst, wie stark sich Vega selbst bei einer IV-Bewegung ändert, analog dazu, wie Gamma die Änderung von Delta beschreibt. Diese Second-Order-Kennzahlen werden vor allem im professionellen Volatilitäts-Handel genutzt und sind für die Grunddefinition von Vega nicht zwingend nötig.
Vega berechnen: ein konkretes Beispiel
Vega wird in der Praxis direkt aus dem Optionschain des Brokers abgelesen. Eine eigene Berechnung über das Black-Scholes-Merton-Modell dient nur der Plausibilitätsprüfung. Das folgende Beispiel zeigt, wie Vega die Preisänderung bei einem Prozentpunkt IV übersetzt.
Die folgende Formel richtet sich an Leser mit mathematisch-statistischem Hintergrund. Wer das nicht braucht, kann den Block überspringen. Für die Praxis reicht: Vega mal die Anzahl der gewonnenen oder verlorenen IV-Prozentpunkte ergibt die Preisänderung je Aktie.
- S
- Underlying-Preis
- φ(d1)
- Standardnormal-Dichte an der Stelle d1
- T
- Restlaufzeit in Jahren
Vega = S · φ(d1) · √T / 100- Vega (je 1 Prozentpunkt)
- 0,10
- ΔIV
- +1 Prozentpunkt20 % auf 21 %
- je Aktie
- 0,10 · 1 = 0,10 USD
- je Kontrakt
- 0,10 · 100 = 10 USDMultiplikator 100
ΔOptionspreis ≈ Vega · ΔIVDer Faktor 100 stammt aus dem Kontraktmultiplikator: Eine Standard-Aktienoption deckt 100 Anteile, ein Vega von 0,10 entspricht also rund 10 USD Preisänderung je Kontrakt und Prozentpunkt IV. Der Broker liefert das Vega laufend aus seinem Pricing-Modell, das zusätzlich Skew und Marktdaten berücksichtigt. Eine eigene Formel-Rechnung ist deshalb ein Ausnahmefall und dient der Kontrolle, nicht dem täglichen Handel.
Häufige Missverständnisse rund um Vega
- Vega ist ein griechischer Buchstabe. Falsch. Es gibt keinen griechischen Buchstaben mit dem Namen Vega. Das Symbol ist das kleine Ny (ν), das dem lateinischen v ähnelt. Vega ist der einzige der fünf Standard-Griechen, dessen Name kein echter griechischer Buchstabe ist (belegt bei Wikipedia und Investopedia).
- Vega ist die Volatilität. Falsch. Vega ist die Sensitivität des Preises gegenüber Änderungen der impliziten Volatilität, nicht die Volatilität selbst.
- Implizite gleich historische Volatilität. Falsch. Implizite Volatilität ist die vom Markt erwartete künftige Schwankung, historische Volatilität die bereits realisierte der Vergangenheit.
- Hohes Vega ist immer gut. Kontextabhängig. Long profitiert von steigender IV und verliert beim IV-Crush, Short verhält sich umgekehrt. Ohne den Kontext des IV-Rank lässt sich das nicht bewerten.
- Vega ist Second-Order wie Gamma. Falsch. Vega ist ein First-Order-Grieche, die erste Ableitung des Preises nach der IV. Nur Gamma ist von den fünf Standard-Griechen ein Second-Order-Grieche.
Vega in der Handelspraxis
Erfahrungsgemäß wird Vega im Handelsalltag vor allem als Risiko-Sensor genutzt, nicht als Renditeversprechen. Wie sich Vega konkret einsetzen lässt, hängt vom jeweiligen Regelwerk ab und ersetzt keine individuelle Anlageentscheidung. Drei Beobachtungen tauchen dabei immer wieder auf:
- Das Netto-Vega auf Portfolio-Ebene sagt mehr aus als das Vega einer Einzelposition, weil sich gegenläufige Long- und Short-Vega-Positionen erst in der Summe zeigen.
- Rund um terminierte Ereignisse wie Earnings ist das Vega-Risiko erfahrungsgemäß deutlich sichtbarer als im ruhigen Markt, weil die IV dort am stärksten schwankt.
- In der Praxis hat es sich bewährt, bei jeder neuen Position zu prüfen, ob das Netto-Vega die gewünschte Ausrichtung trägt oder nur ein Nebenprodukt der Strike-Wahl ist.
Häufige Fragen zum Vega
Was bedeutet Vega bei Optionen?
Vega gibt an, um welchen Geldbetrag sich der theoretische Preis einer Option verändert, wenn die implizite Volatilität des Basiswerts um einen Prozentpunkt steigt oder fällt. Ein Vega von 0,10 bedeutet, dass der Optionspreis je Aktie um rund 0,10 USD reagiert, bei einem Standardkontrakt über 100 Aktien also um rund 10 USD je Kontrakt. Vega ist ein First-Order-Grieche und wirkt ausschließlich auf den Zeitwert.
Wann ist das Vega einer Option am höchsten?
Vega ist am höchsten bei Optionen am Geld (ATM) und bei langer Restlaufzeit. Tief im Geld und tief aus dem Geld läuft Vega gegen null, weil dort kaum noch Zeitwert im Preis steckt, auf den Volatilität wirken könnte. Kurz vor Verfall fällt Vega ebenfalls stark, da der Wurzel-Zeit-Anteil der Formel gegen null geht. Eine langlaufende Option am Geld kann ein mehrfach höheres Vega tragen als eine kurzlaufende.
Ist ein hohes Vega gut oder schlecht?
Das hängt von der Position und vom Marktkontext ab. Eine Long-Position mit positivem Vega profitiert von steigender impliziter Volatilität und verliert, wenn die IV fällt. Eine Short-Position mit negativem Vega verhält sich spiegelbildlich. Ohne den Kontext des IV-Rank, der die aktuelle IV in ihre eigene Historie einordnet, lässt sich nicht sagen, ob ein hohes Vega vorteilhaft ist.
Was ist der Unterschied zwischen Vega und impliziter Volatilität?
Die implizite Volatilität ist die vom Markt erwartete künftige Schwankungsbreite des Basiswerts, ausgedrückt in annualisierten Prozent. Vega ist die Sensitivität des Optionspreises gegenüber einer Änderung dieser impliziten Volatilität. IV ist also die Eingangsgröße, Vega die Reaktion des Preises darauf. Vega ist nicht die Volatilität selbst, sondern misst nur, wie stark der Preis auf ihre Bewegung reagiert.
Was passiert mit Vega beim IV-Crush nach Earnings?
Beim IV-Crush fällt die implizite Volatilität nach einem terminierten Ereignis wie einem Earnings-Termin schlagartig. Über das Vega schlägt dieser IV-Rückgang direkt auf den Optionspreis durch. Eine Long-Position verliert dabei Zeitwert, auch wenn der Kurs des Basiswerts stillsteht. Wer vor Earnings Positionen mit positivem Vega hält, trägt dieses Risiko besonders deutlich.
Was bedeutet eine Vega-neutrale Position?
Vega-neutral heißt, dass die Summe der Vega-Werte aller Legs einer Position oder eines Portfolios nahe null liegt. Eine solche Position reagiert kaum auf Änderungen der impliziten Volatilität, bleibt aber weiter Delta-, Gamma- und Theta-Einflüssen ausgesetzt. Kalender-Spreads und bestimmte Ratio-Konstruktionen werden genutzt, um das Netto-Vega gezielt in die gewünschte Richtung zu steuern.
Ist Vega ein griechischer Buchstabe?
Nein. Es gibt keinen griechischen Buchstaben mit dem Namen Vega. Das verwendete Symbol ist das kleine Ny (ν), das dem lateinischen v ähnelt. Vega ist damit der einzige der fünf Standard-Griechen, dessen Name kein echter griechischer Buchstabe ist. Delta, Gamma, Theta und Rho sind dagegen echte griechische Buchstaben.
Quellen
- Options Industry Council (OIC), Vega. optionseducation.org
- CBOE Education, Options Greeks. cboe.com
- Investopedia, Vega Definition. investopedia.com
- Wikipedia, Greeks (finance) #Vega. en.wikipedia.org/wiki/Greeks_(finance)#Vega
- tastylive, Extrinsic Value, IV Crush and IV Rank. tastylive.com
Risikohinweis
Optionen sind Finanzderivate mit Hebelwirkung. Der Optionshandel kann zum Totalverlust und bei Stillhaltergeschäften zu Verlusten über das eingesetzte Kapital hinaus führen, bei nackten Short-Calls theoretisch unbegrenzt. Greeks wie Vega sind Modell-Outputs und beschreiben die Realität nur näherungsweise. Beispiel-Rechnungen in diesem Beitrag sind hypothetisch und keine Zusage künftiger Gewinne. Dieser Beitrag ersetzt keine individuelle Anlageberatung.
Greeks-Aggregation in der OptionsApp
Mit der OptionsApp lassen sich Optionsstrategien nach einem hinterlegten Regel-Set automatisch eröffnen, etwa mit der Strike-Auswahl über ein Ziel-Delta oder eine Ziel-Prämie. Profit Target, Stop Loss und Delta Exit laufen mechanisch nach den selbst gesetzten Werten. Strategie-Wahl, Sizing und Markteinschätzung bleiben Aufgabe des Traders.