
Implizite Volatilität · Glossar
IV-Rank (IVR): Was er aussagt und wie man ihn nutzt
Gründer der OptionsApp, seit über 20 Jahren aktiv an der Börse.
IV-Rank in 30 Sekunden
IV-Rank (Implied Volatility Rank, IVR) ist eine Optionshandels-Kennzahl, die die aktuelle implizite Volatilität eines Basiswerts als Prozentwert in ihrer 52-Wochen-Spanne positioniert.
Die Formel lautet: IVR = (aktuelle IV − 52-Wochen-IV-Tief) / (52-Wochen-IV-Hoch − 52-Wochen-IV-Tief) · 100. Ergebnis zwischen 0 und 100. In der Trader-Praxis können Werte über 50 als Phase erhöhter Volatilität und damit als typisches Filter-Kriterium für Prämienverkäufer gelten. IV-Rank ist ein Kontext-Indikator, kein Richtungs-Signal.
Kernaussagen auf einen Blick
- IV-Rank misst die Position der aktuellen IV in der 52-Wochen-Spanne, normiert auf 0 bis 100.
- Formel: IVR = (IV_heute − IV_min_52w) / (IV_max_52w − IV_min_52w) · 100.
- tastytrade-Heuristik: IVR über 50 kann als typischer Filter für Stillhalter-Setups gelten, IVR unter 25 als Long-Vol-Phase.
- Schwäche: Outlier-sensitiv. Ein einzelner Earnings-Spike verzerrt das 52-Wochen-Hoch und drückt den IVR für Monate.
- Robustere Alternative: IV-Percentile misst nicht die Range, sondern den Anteil der 252 Tage mit niedrigerer IV.
- IV-Rank ist ein Kontext-Indikator (Optionen relativ teuer oder billig zur eigenen Historie), kein Richtungs-Signal.
IV-Rank ist eine Optionshandels-Kennzahl, die die aktuelle implizite Volatilität (IV), also die aus dem Marktpreis einer Option rückgerechnete erwartete Schwankungsbreite des Basiswerts, in ihrer eigenen 52-Wochen-Spanne verortet. IV-Rank macht aus einer absoluten IV-Zahl eine relative Einordnung und beantwortet die Frage: Sind Optionen auf diesen Basiswert im Vergleich zum letzten Jahr eher teuer oder eher billig? Eng verwandt sind IV-Percentile (IVP) und systemische Vol-Indizes wie der VIX oder das EU-Pendant VSTOXX. Die Kennzahl bewegt sich typischerweise zwischen 0 und 100; da der Referenzbereich meist auf Tagesschluss-Daten beruht, kann ein Live-Wert laut tastytrade auch kurzzeitig darüber oder darunter liegen, wenn die aktuelle IV das bisherige 52-Wochen-Hoch überschreitet oder -Tief unterschreitet. In der von tastytrade dokumentierten Konvention gilt ein IV-Rank über 50 als Phase erhöhter Volatilität und typische Untergrenze für Stillhalter-Setups.
Skala
0-100
dimensionslos
Lookback
252 Tage
rund 52 Handelswochen
Heuristik-Schwelle
> 50
Stillhalter-Filter
Inhalt dieser Seite
- Was ist der IV-Rank?
- IV-Rank berechnen (Formel, SAP-Beispiel)
- IV-Rank vs IV-Percentile
- tastytrade-Heuristik (Schwellen)
- Outlier-Sensitivität
- EU-Earnings-Case SAP
- IV-Rank in Python berechnen
- Schritt-für-Schritt-Workflow
- Wann IVR scheitert (Warnsignale)
- IVR ist kein Vorhersage-Tool
- Bezug zu IV, VIX und VSTOXX
- Häufige Fragen
Was ist der IV-Rank? Definition und Einordnung
Die implizite Volatilität eines Basiswerts ist zwar in Prozent ausgedrückt, aber als reine Zahl wenig aussagekräftig. Eine IV von 35 Prozent klingt erst einmal hoch, ist aber für eine schwankungsstarke Biotech-Aktie eher Normalniveau und für eine ruhige Versorger-Aktie ein Ausnahmewert. Genau hier setzt IV-Rank an: die Kennzahl bringt jede absolute IV in eine Relation zur eigenen Historie des Underlyings.
Der IV-Rank verortet die aktuelle IV in der 52-Wochen-Spanne (Differenz zwischen IV-Hoch und IV-Tief der letzten 252 Handelstage) und gibt das Ergebnis als Prozentwert zwischen 0 und 100 aus. IVR 0 bedeutet, dass die IV auf dem niedrigsten Stand des letzten Jahres steht. IVR 100 bedeutet, sie steht auf dem 52-Wochen-Hoch. Bei IVR 50 liegt sie exakt in der Mitte der Spanne.
Eingeführt wurde der Indikator durch die US-Broker-Plattform tastytrade als Standard-Kennzahl für die eigene Stillhalter-Methodik (Stillhalter, Verkäufer einer Option, der die Prämie einnimmt und das Andienungsrisiko trägt). Heute ist der IV-Rank in nahezu jeder Optionshandels-Software integriert. Die Methodik selbst ist trivial, ihre Aussagekraft liegt in der Vereinfachung: aus einer abstrakten Volatilitäts-Zahl wird ein sofort vergleichbarer Score.
IV-Rank berechnen: Formel mit SAP-Beispiel
Die Berechnung erfordert drei Werte: das 52-Wochen-IV-Hoch, das 52-Wochen-IV-Tief und die aktuelle IV. Üblich ist als IV-Referenz die ATM-Option (At the Money, Strike nahe Underlying-Preis) mit etwa 30 Tagen Restlaufzeit, weil diese Konstellation am liquidesten und am wenigsten von Smile-Effekten (Optionen weiter aus dem oder im Geld haben oft eine höhere Volatilität als die Optionen am Geld) betroffen ist.
- Aktuelle IV
- 45 %
- 52-Wochen-Tief
- 22 %
- 52-Wochen-Hoch
- 58 %
- IVR
- (45 − 22) / (58 − 22) · 100
- = 23 / 36 · 100
- IVR
- ≈ 63,9Aktuelle IV liegt im oberen Drittel der 52-Wochen-Spanne
IVR = (IV_aktuell − IV_min_52W) / (IV_max_52W − IV_min_52W) · 100Lesart des Ergebnisses: eine IV von 45 Prozent klingt isoliert hoch, im historischen Kontext der letzten 252 Handelstage steht SAP aber nur im oberen Drittel der eigenen IV-Spanne, nicht am Hoch. Genau diese relative Einordnung liefert der IVR mit einem einzigen Blick.
IV-Rank selbst berechnen
Einordnung: erhöhte IV-Zone.
Werte über 50 gelten in der Stillhalter-Praxis oft als Filterschwelle für erhöhte Prämien. Der IV-Rank ist ein Kontext-Indikator, kein Kauf- oder Verkaufssignal und keine Anlageberatung.
IV-Rank vs IV-Percentile: Vergleichstabelle
Neben dem IV-Rank existiert eine zweite, eng verwandte Kennzahl: das IV-Percentile (IVP, Anteil der letzten 252 Handelstage, an denen die IV unter dem aktuellen Wert lag). Beide Werte werden auf einer 0-bis-100-Skala ausgegeben, messen aber konzeptionell unterschiedliche Dinge. Die folgende Tabelle stellt die wichtigsten Unterschiede gegenüber.
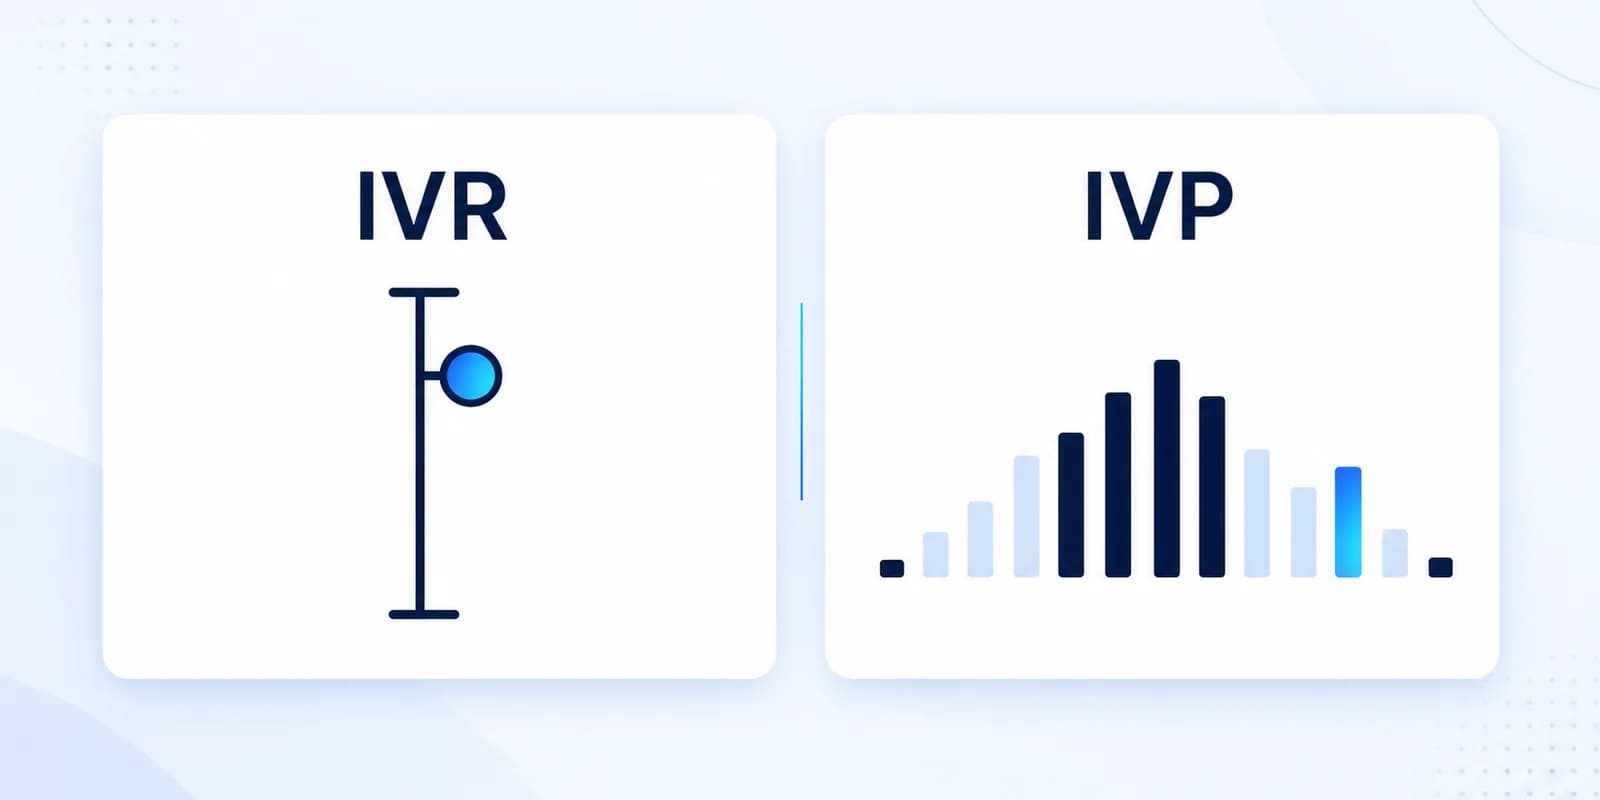
| Kriterium | IV-Rank (IVR) | IV-Percentile (IVP) |
|---|---|---|
| Berechnung | (IV − IV_min) / (IV_max − IV_min) · 100 | Anteil der 252 Tage mit IV unter IV_heute · 100 |
| Skalierung | 0 bis 100, range-basiert | 0 bis 100, verteilungsbasiert |
| Outlier-Sensitivität | hoch (Spike im Hoch/Tief verzerrt 12 Monate) | gering (1/252 Gewicht pro Tag) |
| Aussage | "Wo liegt heutige IV in der Spannweite?" | "An wie vielen Tagen war IV niedriger?" |
| Praxis-Eignung | Default-Filter, schnell berechenbar | Plausibilitätsprüfung bei Outlier-Verdacht |
| tastytrade-Konvention | Hauptindikator | Sekundär-Indikator |
| Schwäche | Earnings-Spikes drücken Folge-Werte | reagiert träger auf neue Vol-Phasen |
- Typische IV-Range (12 Monate)
- 15-25 %
- Einmaliger Earnings-Spike
- 60 %
- Aktuelle IV
- 30 %
- IV-Rank
- ≈ 33 (wirkt niedrig)
- IV-Percentile
- ≈ 95 (wirkt hoch)Der gleiche Markt, zwei sehr verschiedene Lesarten
Diese Diskrepanz ist kein Mess-Fehler, sondern strukturell. IV-Rank sieht nur die Range-Endpunkte. Wenn ein einzelner Earnings-Tag einen IV-Spike auf 60 Prozent gedrückt hat, behandelt der IVR diesen Wert als gleichberechtigtes 52-Wochen-Hoch. IV-Percentile gewichtet jeden Tag gleich und kommt deshalb zu einer ganz anderen Aussage. Welche Lesart die richtige ist, hängt vom Anwendungszweck ab.
tastytrade-Heuristik: IVR-Schwellen für Stillhalter
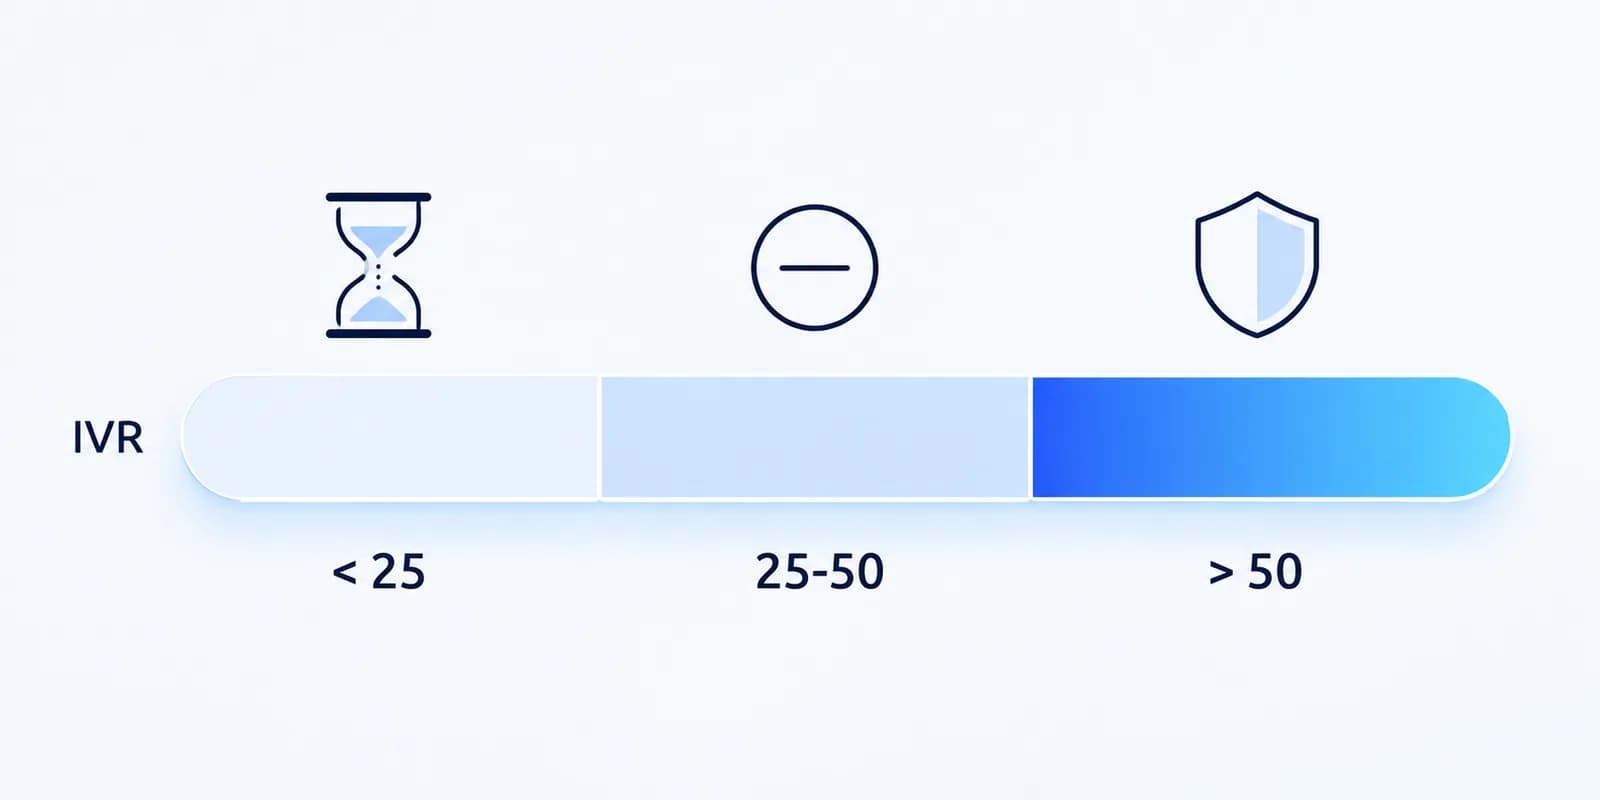
Die US-Broker-Plattform tastytrade hat den IV-Rank über Jahre konsequent in die eigene Methodik integriert. Aus den dort dokumentierten Heuristiken haben sich drei Schwellenwerte als Diskussionsstandard etabliert. Sie sind kein Naturgesetz, sondern Konvention: praxiserprobte Orientierungspunkte, die jeder Trader gegen das eigene Konto und Underlying-Universum prüfen sollte. Die Schwellen entstammen der tastytrade-Dokumentation zu Volatility Metrics.
- IVR > 50
- Phase hoher Vol, typischer Filter für Short Strangle, Iron Condor, Short Put
- IVR 25-50
- neutraler Bereich, situationsabhängig
- IVR < 25
- niedrige Vol, eher Long Calendar oder Debit-Spread als Stillhalter-Setup
Hinter der Logik steht die Vol-Mean-Reversion (statistische Tendenz der Volatilität, zum langfristigen Mittelwert zurückzukehren). Wer in Phasen relativ hoher IV verkauft (Short Strangle, gleichzeitiger Verkauf eines OTM-Call und OTM-Put auf denselben Basiswert und Verfall), positioniert sich also auf eine Rückkehr zum Normalniveau. Wer in Phasen relativ niedriger IV kauft, positioniert sich auf einen Vol-Anstieg. Wichtig: für die Sensitivität des Trade-Gewinns gegenüber IV-Bewegungen ist der Greek Vega relevant, nicht der IVR selbst.
Manche Trader weichen von den 50/25-Schwellen ab und nutzen IVR über 30 als Eintritts-Filter, um mehr Trade-Frequenz zu erreichen. Andere arbeiten erst ab IVR über 70. Welche Schwelle ideal ist, bleibt eine individuelle Entscheidung. Maßgeblich sind hierfür das Konto, die erwartete Trade-Frequenz und das jeweilige Underlying-Universum.
Outlier-Sensitivität: Warum ein Spike den IVR für Monate verzerrt
Die größte Schwäche des IV-Rank liegt in der Range-Definition selbst. Der Indikator schaut ausschließlich auf das 52-Wochen-Hoch und das 52-Wochen-Tief. Beides sind Einzel-Ereignisse, die durch einen einzigen Handelstag dominiert werden können. Springt die IV eines Underlyings an einem Earnings-Tag von 25 Prozent auf 58 Prozent und fällt am nächsten Tag wieder auf 26 Prozent zurück, wird trotzdem die 58 zum gültigen 52-Wochen-Hoch des Indikators.
Beispiel: angenommen, SAP hatte im Februar einen Earnings-Spike auf IV 58 Prozent. Diese 58 bleibt für die nächsten 12 Monate das 52-Wochen-Hoch des IVR. Jeder normale IV-Anstieg auf 30 bis 35 Prozent in den Folgemonaten wirkt im IVR niedrig, etwa um die 30. Der Trader denkt, Optionen seien billig, dabei sind sie nur im Verhältnis zu einem einmaligen Spike billig. Klassische Folge: Premium-Verkäufer eröffnen mit zu dünnen Prämien, weil der IVR falsche Sicherheit signalisiert.
Genau hier hilft das IV-Percentile als Plausibilitätsprüfung. Liegt der IVP deutlich über dem IVR (etwa IVR 30 bei IVP 80), ist das ein klares Zeichen für eine Outlier-Verzerrung. Wer beide Werte parallel führt, bekommt eine ehrlichere Lesart, als der IVR alleine liefert.
EU-Earnings-Case SAP: IVR-Verlauf rund um Quartalszahlen
Quartalszahlen liefern den klarsten Lehrbuch-Fall für IVR-Bewegungen. Im Vorlauf zu Earnings preisen Optionsmärkte zunehmende Unsicherheit ein, die IV steigt, der IVR zieht entsprechend an. Direkt nach Bekanntgabe verschwindet die Unsicherheit schlagartig, die IV fällt zurück: dieser Effekt heißt IV-Crush (abrupter IV-Rückgang nach einem Trigger-Event wie Quartalszahlen). Die folgende Tabelle zeigt einen Beispiel-Verlauf rund um SAP-Quartalszahlen (synthetische Demo-Werte, an typischen EU-Earnings-Mustern orientiert).
| Tag | IV (ATM, 30 DTE) | IVR | Lesart |
|---|---|---|---|
| T-7 | 28 % | 35 | ruhiger Vorlauf |
| T-3 | 41 % | 71 | Vorlauf-Anstieg, Optionen werden teuer |
| T-1 | 48 % | 84 | Peak vor Veröffentlichung |
| T+1 | 24 % | 28 | IV-Crush nach Bekanntgabe |
Ein mögliches Beispiel-Setup für einen Stillhalter-Trade auf diese Konstellation könnte folgendermaßen aussehen: ein Short Strangle, eröffnet rund T-2 mit Short-Strikes bei Delta 16 (Optionspreis-Sensitivität gegenüber einer Underlying-Preis-Änderung von 1 Punkt) auf Call- und Put-Seite, etwa 30 DTE (Days to Expiration, Restlaufzeit in Tagen) und einem Profit-Target (vordefinierte Gewinn-Schwelle, bei deren Erreichen die Position geschlossen wird) von 50 Prozent der eingenommenen Prämie.
Beispiel-Setup
- Underlying: SAP
- Strategie: Short Strangle
- Eröffnung: T-2 vor Earnings
- Short-Strikes: Delta-16-Call + Delta-16-Put
- DTE: rund 30
- Profit-Target: 50 % der eingenommenen Prämie
- Filter: IVR > 70 zum Zeitpunkt der Eröffnung
Wichtig zur Einordnung: das oben genannte Beispiel-Setup beschreibt ein typisches Muster, kein Regelwerk. Earnings-Trades tragen erhebliches Gap-Risiko zwischen T-1 und T+1, weil eine starke Reaktion des Underlying-Preises selbst bei kollabierender IV einen Verlust erzeugen kann. Konkrete Schwellen, Strikes und Sizing hängen am eigenen Konto, an Erfahrung und Risikoprofil und müssen von jedem selbst festgelegt werden. Risikodefinierte Varianten wie ein Iron Condor sind hier kein direkter Ersatz für den unbegrenzt risikobehafteten Short Strangle, sondern eine eigenständige Strategie mit gedeckelten Gewinnchancen.
IV-Rank in Python berechnen (pandas)
Wer den IV-Rank selbst berechnet, vermeidet die Abhängigkeit von Broker-spezifischen Konventionen und kann die Methodik auf eigene Underlying-Universen anwenden. Die folgende pandas-Funktion implementiert IVR und IVP nach der tastytrade-Methodik. Voraussetzung ist eine tägliche IV-Zeitreihe (zum Beispiel ATM-30-Tage-IV oder eine modellierte IV pro Verfall), die als pd.Series übergeben wird.
import pandas as pd

def iv_rank(iv_series: pd.Series, window: int = 252) -> pd.Series:
    """
    IV-Rank nach tastytrade-Methodik.
    iv_series: tägliche IV-Werte (z.B. ATM-30-Tage-IV) als pd.Series.
    window: Lookback-Fenster in Handelstagen, Default 252 (ein Jahr).
    Rückgabe: pd.Series mit IV-Rank-Werten zwischen 0 und 100.
    """
    iv_min = iv_series.rolling(window=window, min_periods=window).min()
    iv_max = iv_series.rolling(window=window, min_periods=window).max()
    return (iv_series - iv_min) / (iv_max - iv_min) * 100


def iv_percentile(iv_series: pd.Series, window: int = 252) -> pd.Series:
    """
    IV-Percentile nach tastytrade-Methodik.
    Rückgabe: Anteil der letzten 252 Tage mit IV unter aktuellem Wert, in Prozent.
    """
    return iv_series.rolling(window=window, min_periods=window).apply(
        lambda x: (x[:-1] < x[-1]).mean() * 100, raw=False
    )


# Beispiel mit SAP-Werten (synthetisch fuer Demonstration)
sap_iv = pd.Series([0.22, 0.25, 0.28, 0.31, 0.35, 0.40, 0.45], name="SAP_IV")
print(f"IVR aktuell: {iv_rank(sap_iv, window=5).iloc[-1]:.1f}")
print(f"IVP aktuell: {iv_percentile(sap_iv, window=5).iloc[-1]:.1f}")
Für den produktiven Einsatz ergänzt man eine Datenquelle (Broker-API, yfinance als EOD-Provider, eine eigene IV-Datenbank) und ein min_periods-Handling für die ersten 252 Tage, in denen die rollende Fenster-Statistik noch nicht voll gefüllt ist. Wer die Berechnung in einem Notebook prüft, bekommt damit ein replizierbares Fundament für eigene Backtests und Screener.
Schritt-für-Schritt: IVR im Trading-Workflow nutzen
Wer IVR konsequent als Filter einsetzt, profitiert von einem klaren, wiederholbaren Workflow. Die folgende Sequenz fasst die typischen Arbeitsschritte zusammen, wie sie sich in der Praxis eingespielt haben.
- Watchlist aufbauen: 20 bis 50 liquide Underlyings aus EU- und US-Universum, breit über Sektoren gestreut.
- Datenquelle wählen: Broker-Plattform oder eigener Python-Job auf Basis der oben gezeigten Funktion.
- Mindest-Schwelle festlegen: etwa IVR über 50 als typischer Stillhalter-Filter, die konkrete Schwelle ist eine Konventions-Entscheidung.
- IV-Percentile als Plausibilitätsprüfung: bei Verdacht auf Outlier-Verzerrung IVP parallel führen und stark divergierende Werte hinterfragen.
- Earnings-Kalender prüfen: hoher IVR mit Earnings in fünf Tagen ist Event-Risiko, nicht günstige Prämie.
- Strategie wählen: IVR über 50 lässt sich für Premium-Sell-Setups nutzen, IVR unter 25 eher für Long-Vol-Setups wie Calendar oder Debit-Spread.
Wann IVR scheitert: 4 Warnsignale
Der IVR ist kein Allzweck-Indikator. Vier Konstellationen tauchen in der Praxis immer wieder auf und können falsche Signale erzeugen. Die folgende Liste fasst die typischen Stolperfallen zusammen.
- IVR niedrig, IVP hoch: klassische Outlier-Verzerrung. Der IVR wirkt unattraktiv, obwohl die IV gemessen an der Tag-für-Tag-Verteilung im oberen Bereich liegt.
- IVR > 50 mit Earnings in 5 Tagen: die hohe Prämie ist Event-Risiko-Aufschlag, nicht günstige Vol. Der IVR signalisiert hier kein Stillhalter-Setup mit normaler Statistik.
- IVR-Sprung von 30 auf 70 in einem Tag: Hinweis auf ein Makro-Event oder einen Underlying-spezifischen Schock. Mean-Reversion-Annahmen tragen in dieser Konstellation nicht.
- Underlying mit dünner Optionen-Liquidität: die IV-Werte selbst werden unzuverlässig, weil Mid-Preise nicht aus echten Marktdaten kommen. Der darauf basierende IVR ist Rauschen.
IVR ist kein Vorhersage-Tool: Verwechslungs-Falle
Eine der hartnäckigsten Anfänger-Verwechslungen lautet: hoher IVR bedeutet, der Markt wird fallen. Diese Interpretation ist falsch. Hoher IVR bedeutet ausschließlich, dass Optionen relativ zur eigenen Historie teuer sind. Über die Richtung des Underlyings sagt der Indikator gar nichts.
- Hoher IVR ≠ Kaufsignal: Ein Aktienkurs kann bei IVR 80 weiter steigen oder fallen, beides ist möglich.
- Niedriger IVR ≠ Verkaufssignal: Bei IVR 10 ist das Underlying nicht automatisch reif für eine Korrektur, nur die Optionspreise sind im Vergleich zur Historie niedrig.
- IVR ist kein Timing-Tool: Die Kennzahl liefert Kontext zur Vol-Lage, kein Eintritts-Signal im Sinne eines Trend-Indikators.
Praktisch bedeutet das: IVR sagt, ob Premium-Verkaufs-Setups statistisch attraktiver Prämien einbringen als im Mittel. Es sagt nicht, dass das Underlying als nächstes nach oben oder unten geht. Wer die beiden Aussagen vermischt, baut Setups auf eine Annahme, die der Indikator nicht stützt.
IVR im Cluster: Bezug zu IV, VIX und VSTOXX
IV-Rank ist ein Underlying-spezifisches Maß und steht damit in einer Reihe mit, aber nicht in Konkurrenz zu, anderen Volatilitäts-Kennzahlen. Das Mutter-Konzept ist die implizite Volatilität, aus der jeder IVR-Wert erst entsteht. Der IVR macht aus dieser absoluten Größe eine relative Einordnung pro Basiswert.
Auf systemischer Ebene erfüllt der VIX als systemischer Volatilitäts-Index des S&P 500 eine ähnliche Aufgabe, allerdings ohne den 52-Wochen-Bezug. Der VIX zeigt die absolute erwartete Vol des US-Marktes, der IVR die relative Lage pro Aktie. Beide ergänzen sich: VIX über 25 bei IVR 80 auf einem konkreten Underlying ist ein anderer Kontext als VIX 14 bei IVR 80 auf demselben Underlying.
Für EU-Underlyings ist der VSTOXX als EU-Pendant zum VIX die passende systemische Referenz. Wer SAP oder Allianz handelt, bekommt aus dem VSTOXX die Markt-Vol-Lage in Europa und aus dem IVR pro Aktie die individuelle Einordnung.
Erfahrungswerte aus der Trading-Praxis
Erfahrungsgemäß eignet sich der IVR nicht als Allein-Kriterium, sondern als ein Filter innerhalb einer breiteren Bedingungs-Liste, wie solche Eintritts-Kriterien im automatisierten Optionshandel zusammenspielen. Die folgenden Beobachtungen sind praxis- und beobachtungsbasiert und ersetzen kein individuelles Regelwerk. Wie sie sich einbauen lassen, hängt vom jeweiligen Workflow ab.
Drei wiederkehrende Beobachtungen:
- Der reine IVR-Wert für sich ist erfahrungsgemäß ein schwächerer Eintritts-Filter als die Kombination aus IVR und IVP. Outlier-bedingte Niedrig-IVRs können in dünn-prämige Setups locken, in denen die eingenommene Prämie das Risiko nicht deckt.
- Bei EU-Underlyings wie SAP oder Allianz haben Earnings-Filter erfahrungsgemäß den größten Hebel. Ein hoher IVR drei Tage vor Quartalszahlen ist selten ein verlässliches Eintritts-Signal, weil die Folge-Bewegung das Gap-Risiko dominieren kann.
- Die konsistente Anwendung über die ganze Watchlist hinweg bringt in der Praxis meist mehr als das Feintuning einer einzelnen IVR-Schwelle. Wird die 50-Schwelle für einzelne Trades aufgeweicht, leidet häufig die Disziplin des gesamten Ansatzes.
Häufige Fragen zum IV-Rank
Wie berechnet man den IV-Rank?
IV-Rank = (aktuelle IV − 52-Wochen-IV-Tief) / (52-Wochen-IV-Hoch − 52-Wochen-IV-Tief) · 100. Beispiel SAP mit IV-Spanne 22 bis 58 Prozent und aktueller IV von 45 Prozent: (45 − 22) / (58 − 22) · 100 ergibt rund 63,9. Rein rechnerisch liegt das Resultat zwischen 0 und 100; in der Praxis kann ein Live-Wert das kurzzeitig verlassen, wenn die 52-Wochen-Referenz noch nicht auf den aktuellen Tag nachgezogen ist. Sonderfall: Fallen 52-Wochen-Hoch und -Tief zusammen (die IV war ein Jahr lang konstant), ist der Nenner null und der IV-Rank nicht definiert.
Was ist ein guter IV-Rank zum Verkaufen von Optionen?
In der tastytrade-Konvention kann ein IVR über 50 als typische Schwelle für Stillhalter-Setups gelten. Manche Trader nutzen IVR über 30 für mehr Trade-Frequenz. Es handelt sich um Heuristiken, keine festen Regeln; die geeignete Schwelle hängt vom Konto, Risikoprofil und Underlying-Universum ab.
Was ist der Unterschied zwischen IV-Rank und IV-Percentile?
IV-Rank misst die Position der aktuellen IV in der 52-Wochen-Spanne (range-basiert). IV-Percentile misst den Anteil der 252 Handelstage, an denen die IV unter dem aktuellen Wert lag (verteilungsbasiert). IV-Percentile ist robuster gegen einzelne Outlier-Spikes, IV-Rank reagiert schneller auf frische Vol-Phasen.
Was bedeutet ein IV-Rank von 50?
Ein IV-Rank von 50 bedeutet, dass die aktuelle implizite Volatilität genau in der Mitte der 52-Wochen-Spanne liegt. Lag das 52-Wochen-Tief bei 20 Prozent IV und das Hoch bei 60 Prozent, entspricht IVR 50 einer aktuellen IV von 40 Prozent. Der Wert wird in der tastytrade-Konvention häufig als Untergrenze für Premium-Selling-Setups diskutiert.
Ist ein hoher IV-Rank ein Kaufsignal?
Nein. IVR ist ein Kontext-Indikator, kein Richtungs-Signal. Ein hoher IVR bedeutet, dass Optionen relativ zur eigenen Historie teuer sind, nicht dass der Markt fallen oder steigen wird. Der häufigste Anfängerfehler ist genau diese Verwechslung.
Welcher IV-Rank gilt als niedrig?
In der tastytrade-Konvention gilt ein IV-Rank unter 25 als niedrig. Die aktuelle IV liegt dann im unteren Viertel der 52-Wochen-Spanne. Bei einer Spanne von 20 bis 60 Prozent IV entspricht IVR 25 einer aktuellen IV von 30 Prozent. In solchen Phasen sind Stillhalter-Prämien vergleichsweise dünn, weshalb häufig Long-Vol-Setups wie Calendar- oder Debit-Spreads diskutiert werden.
Wie unterscheiden sich IV-Rank und VIX?
Der IV-Rank misst die relative IV-Lage eines einzelnen Basiswerts in seiner 52-Wochen-Spanne, normiert auf 0 bis 100. Der VIX ist ein absoluter Volatilitäts-Index des S&P 500 ohne 52-Wochen-Bezug und wird direkt in Volatilitäts-Prozentpunkten notiert. Für EU-Basiswerte ist der VSTOXX das Pendant. IVR und VIX ergänzen sich: VIX 25 bei IVR 80 ist ein anderer Kontext als VIX 14 bei IVR 80.