
Optionsgriechen · Glossar
Gamma: Wie sich das Delta einer Option verändert
Gründer der OptionsApp, seit über 20 Jahren aktiv an der Börse.
Diese Seite erklärt Gamma im Optionshandel. Der griechische Buchstabe Gamma als mathematisches Symbol, die Gamma-Verteilung in der Statistik und die Gamma-Strahlung in der Physik werden hier nicht behandelt.
Gamma ist die Sensitivitätskennzahl zweiter Ordnung im Optionsmodell, die misst, um wie viel sich das Delta einer Option verändert, wenn der Basiswert sich um eine Einheit bewegt. Der Gamma-Wert ist mathematisch die zweite Ableitung des Optionspreises nach dem Underlying-Preis (aktueller Kurs des Underlying) und erreicht sein Maximum am Geld (ATM, At The Money) nahe Verfall (Laufzeitende).
Gamma in Kürze
- Der Gamma-Wert beschreibt die Änderung des Delta pro Einheit Bewegung des Underlying.
- Maximum liegt am Geld und nahe Verfall, fern vom Geld fällt Gamma nahe null.
- Long-Optionen haben positives Gamma, Short-Optionen negatives. Iron Condor und Credit Spreads sind short Gamma.
- Gamma und Theta stehen in direkter Wechselwirkung: Stillhalter (Verkäufer der Option) zahlen Gamma-Risiko für Theta-Ertrag.
- Gamma-Squeeze und Gamma-Exposure beschreiben Marktphänomene, die aus aggregierten Hedge-Strömen entstehen.
Ordnung
2
Sensitivität zweiter Ordnung
Maximum
ATM
am Geld, nahe Verfall
Vorzeichen
+ / −
Long positiv, Short negativ
Was ist Gamma?
Gamma ist eine der zentralen Optionsgriechen und beschreibt, wie sich das Delta einer Option verändert, wenn der Basiswertkurs sich um eine Einheit bewegt. Während Delta angibt, wie stark der Optionspreis auf eine Kursänderung reagiert, beschreibt Gamma die Änderungsrate dieser Reaktion. In der einfachsten Analogie ist Delta die Geschwindigkeit eines Fahrzeugs und Gamma die Beschleunigung.
Mathematisch ist Gamma die zweite partielle Ableitung des Optionspreises nach dem Underlying-Preis. In der Black-Scholes-Welt, veröffentlicht 1973 in Black und Scholes' Aufsatz im Journal of Political Economy, ergibt sich Gamma als Phi(d1) geteilt durch das Produkt aus Underlying-Preis, Volatilität und Wurzel der Restlaufzeit. Phi steht für die Dichte der Standardnormalverteilung. In der Praxis liest man Gamma direkt aus der Optionskette des Brokers ab, weil jeder Anbieter den Wert mit dem hauseigenen Pricing-Modell laufend neu berechnet.
Wichtig für das Verständnis: Delta liegt im Bereich zwischen 0 und 1 für Calls und zwischen −1 und 0 für Puts. Gamma ist immer positiv für Long-Optionen und immer negativ für Short-Optionen, weil das Vorzeichen sich beim Verkauf dreht. Greeks insgesamt sind Modell-Outputs, keine Marktbeobachtungen. Sie ändern sich permanent mit Underlying-Preis, Volatilität und Restlaufzeit.
Wie verändert sich Gamma mit dem Underlying-Preis?
Gamma erreicht sein Maximum am Geld und fällt zu beiden Seiten hin nahezu symmetrisch auf null ab. Diese Glockenkurven-Form ist das wohl wichtigste qualitative Merkmal von Gamma: Eine deep-OTM-Option (Out of The Money, weit aus dem Geld) oder deep-ITM-Option (In The Money, weit im Geld) reagiert kaum noch auf weitere Kursänderungen, weil ihr Delta entweder bei null oder bei eins (bzw. minus eins) festklebt. Erst in der Nähe des Strikes (Ausübungspreis) ist Delta in starker Bewegung, und genau dort ist Gamma maximal.
Beim Verkauf einer Option dreht sich das Vorzeichen. Der Short Call ist die exakte Spiegelung des Long Call an der Null-Achse. Wer eine ATM-Option short hat, sitzt am Punkt mit dem höchsten negativen Gamma der gesamten Optionskette. Das ist der Grund, warum geringe Strike-Abstände und kurze Laufzeiten in Stillhalter-Strategien als besonders sensibel gelten.
Wie verändert sich Gamma mit der Restlaufzeit?
Mit näherrückendem Verfall verengt sich die Glockenkurve am Geld zu einer immer schmaleren, immer höheren Spitze. Eine 45-DTE-Option (Days To Expiration, Restlaufzeit in Tagen) zeigt ein breites, flaches Gamma-Profil. Bei 14 DTE wird die Kurve deutlich enger und höher. Am Verfallstag selbst kollabiert die Massenverteilung der Option auf einen schmalen Korridor um den Strike, das Gamma am Geld erreicht eine fast vertikale Spitze. Dieses Verhalten ist eine direkte Folge der Black-Scholes-Mathematik: Phi(d1) wächst, T schrumpft, und die Wurzel im Nenner sorgt für den charakteristischen exponentiellen Anstieg.
In der Praxis hat das eine konkrete Konsequenz. Wer Optionen schreibt und sie nahe Verfall in einer Position lässt, trägt das höchste Gamma-Risiko des gesamten Optionszyklus. Ein Iron Condor mit 45 Tagen Restlaufzeit zeigt ein vergleichsweise zahmes Risiko-Profil; derselbe Iron Condor sieben Tage vor Verfall reagiert auf jede größere Kursbewegung mit einem ungleich größeren Mark-to-Market-Ausschlag.
Die quantitative Wirkung lässt sich grob einordnen: branchenübliche Näherungswerte für ATM liegen bei 0,04 bis 0,06 bei 30 DTE, 0,15 bis 0,25 bei 7 DTE und 0,30 oder mehr bei 1 DTE. Das ist ein Faktor von sieben bis acht zwischen 30 DTE und 1 DTE. Diese Zahlen sind keine Konstanten, sondern Snapshot-Outputs eines Modells, das sich permanent neu rechnet.
Gamma-Vorzeichen bei Optionsstrategien
Die Vorzeichen-Logik ist mechanisch: Long-Positionen sind long Gamma, Short-Positionen short Gamma. Auf Strategie-Ebene addieren sich die Greek-Beiträge der einzelnen Legs. Ein Long Straddle vereint zwei positive Gammas, ein Iron Condor zwei positive und zwei negative, wobei die Shorts dichter am Geld sitzen und betragsmäßig dominieren.
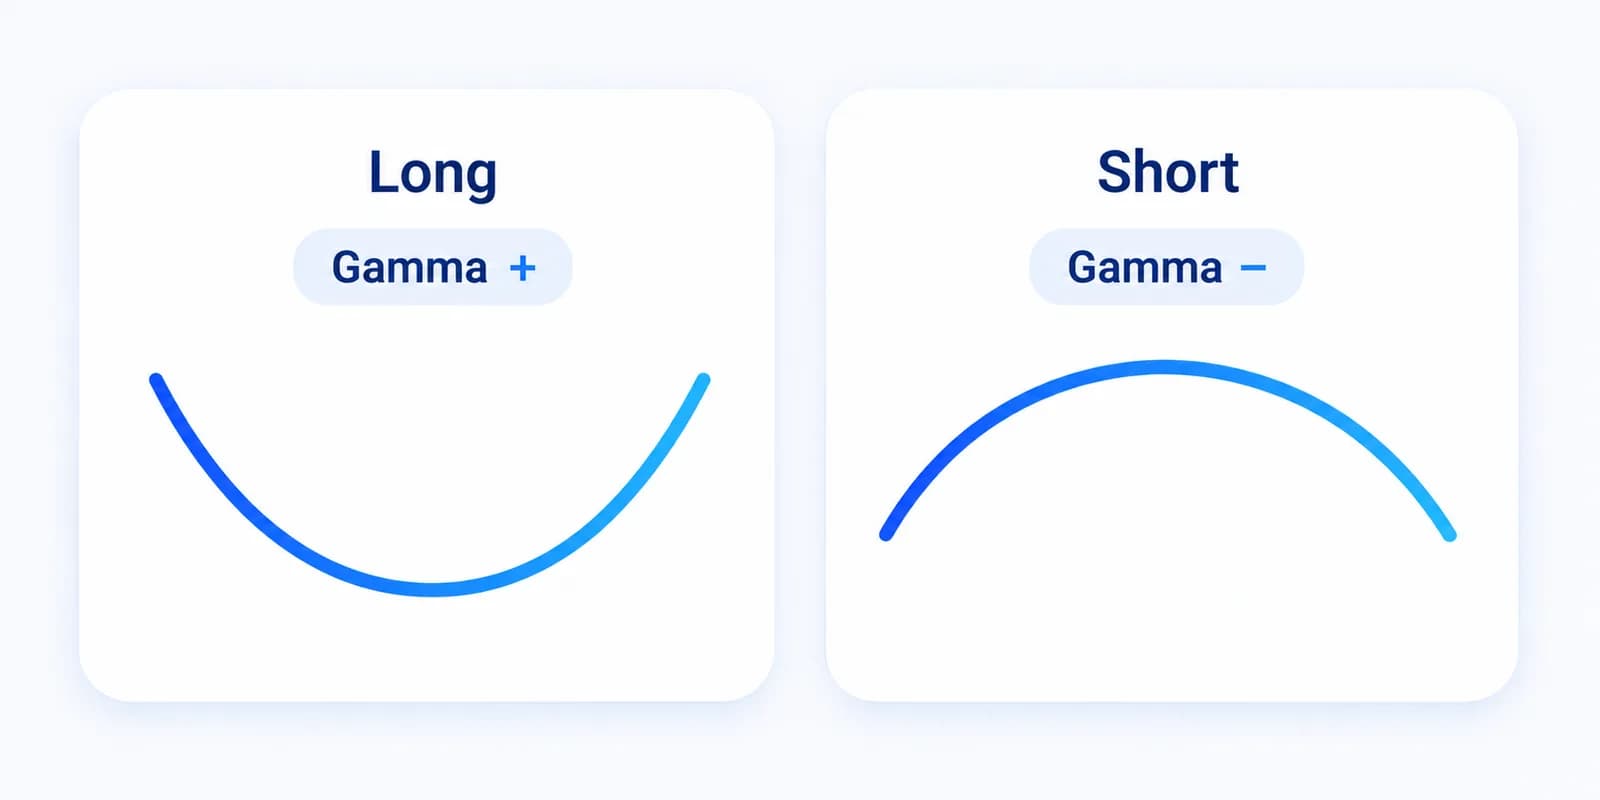
| Strategie | Gamma | Praktische Bedeutung |
|---|---|---|
| Long Call | + | Profitiert beschleunigt bei steigendem Underlying-Preis. |
| Long Put | + | Profitiert beschleunigt bei fallendem Underlying-Preis. |
| Short Call | − | Verluste beschleunigen bei steigendem Underlying-Preis. |
| Short Put | − | Verluste beschleunigen bei fallendem Underlying-Preis. |
| Long Straddle | ++ | Profitiert von großen Bewegungen in beide Richtungen. |
| Short Strangle | −− | Verlustfähigkeit theoretisch unbegrenzt; nicht risikodefiniert. |
| Iron Condor | − | Short Gamma, gedeckelt durch Long-Wings. |
| Credit Spread | − | Short Gamma einseitig, Risiko durch Long-Leg gedeckelt. |
Die Tabelle dient der Orientierung. Welche Strategie zum eigenen Konto passt, hängt von Risikoprofil, Erfahrung und Zielsetzung ab und muss von jedem selbst entschieden werden. Insbesondere ist der Short Strangle keine direkte Alternative zum Iron Condor, weil das Risiko theoretisch unbegrenzt ist.
Gamma-Risiko bei kurzlaufenden Optionen
Gamma-Risiko bezeichnet die überproportionale Reaktion einer Optionsposition auf Kursbewegungen, sobald die Restlaufzeit gering ist. Besonders ausgeprägt ist dieser Effekt bei täglich verfallenden Index-Optionen. Laut den CBOE Volatility Insights entfielen 2024 rund 59 Prozent des gesamten SPX-Optionsvolumens auf Optionen mit null Tagen Restlaufzeit. Diese Strukturverschiebung hat den Begriff 0DTE in den Mainstream gehoben und die Gamma-Diskussion deutlich verschärft.
Konkret: Eine Stillhalter-Position kurz vor Verfall reagiert auf jede Schlagzeile, jeden CPI-Print und jede unerwartete Sektor-Rotation, weil das Delta in beide Richtungen schnell bis 1 oder 0 wandern kann. Das Mark-to-Market der Position springt entsprechend. In ruhigen Tagen verdient die Position das hohe Theta. In bewegten Tagen entstehen Verluste, die Tage- oder Wochen-Premiums verzehren können. Diese Asymmetrie ist die Kehrseite des Theta-Ertrags und kein Bug.
0DTE-Optionen sind keine Einsteigerprodukte. Wer Stillhalter-Positionen am Verfallstag laufen lässt, sollte sich des extremen Gamma-Risikos bewusst sein und ein klares Position-Review vor dem Schluss einplanen. Dieser Hinweis ist keine Anlageberatung.
In der Praxis zeigt sich, dass kurz vor Verfall die Bandbreite der Mark-to-Market-Ausschläge bei Stillhalter-Trades deutlich größer wird. Ein Position-Review-Trigger und strikte Sizing-Limits lassen sich dafür über automatisierte Regel-Sets festlegen. Wie ein Trader damit individuell umgeht, hängt vom persönlichen Regelwerk ab.
Was ist Gamma-Exposure (GEX)?
Gamma-Exposure ist die aggregierte Gamma-Position aller Marktteilnehmer in einem Basiswert, gewichtet nach Open Interest und Lots. Der Begriff hat sich rund um die Frage etabliert, wie Market Maker ihre Optionsbücher gegen Kursbewegungen absichern. Die zentrale Logik: Market Maker handeln in der Regel die Gegenseite der Retail-Ströme, halten also netto andere Vorzeichen als das Publikum. Aus dieser Position muss kontinuierlich gehedgt werden.
Sind die Dealer netto long Gamma, kaufen sie bei fallenden Kursen Aktien und verkaufen bei steigenden, weil sie ihre Delta-Hedges gegen die Bewegung nachführen. Das wirkt dämpfend auf die Volatilität. Sind die Dealer netto short Gamma, kehrt sich das Vorzeichen um: Hedges werden mit der Bewegung gehandelt, Aufwärtsbewegungen werden durch Aktienkäufe verstärkt, Abwärtsbewegungen durch Verkäufe. Daten zur GEX werden von spezialisierten Anbietern wie SpotGamma oder Squeezemetrics geschätzt; eine offizielle, einheitliche Quelle existiert nicht.
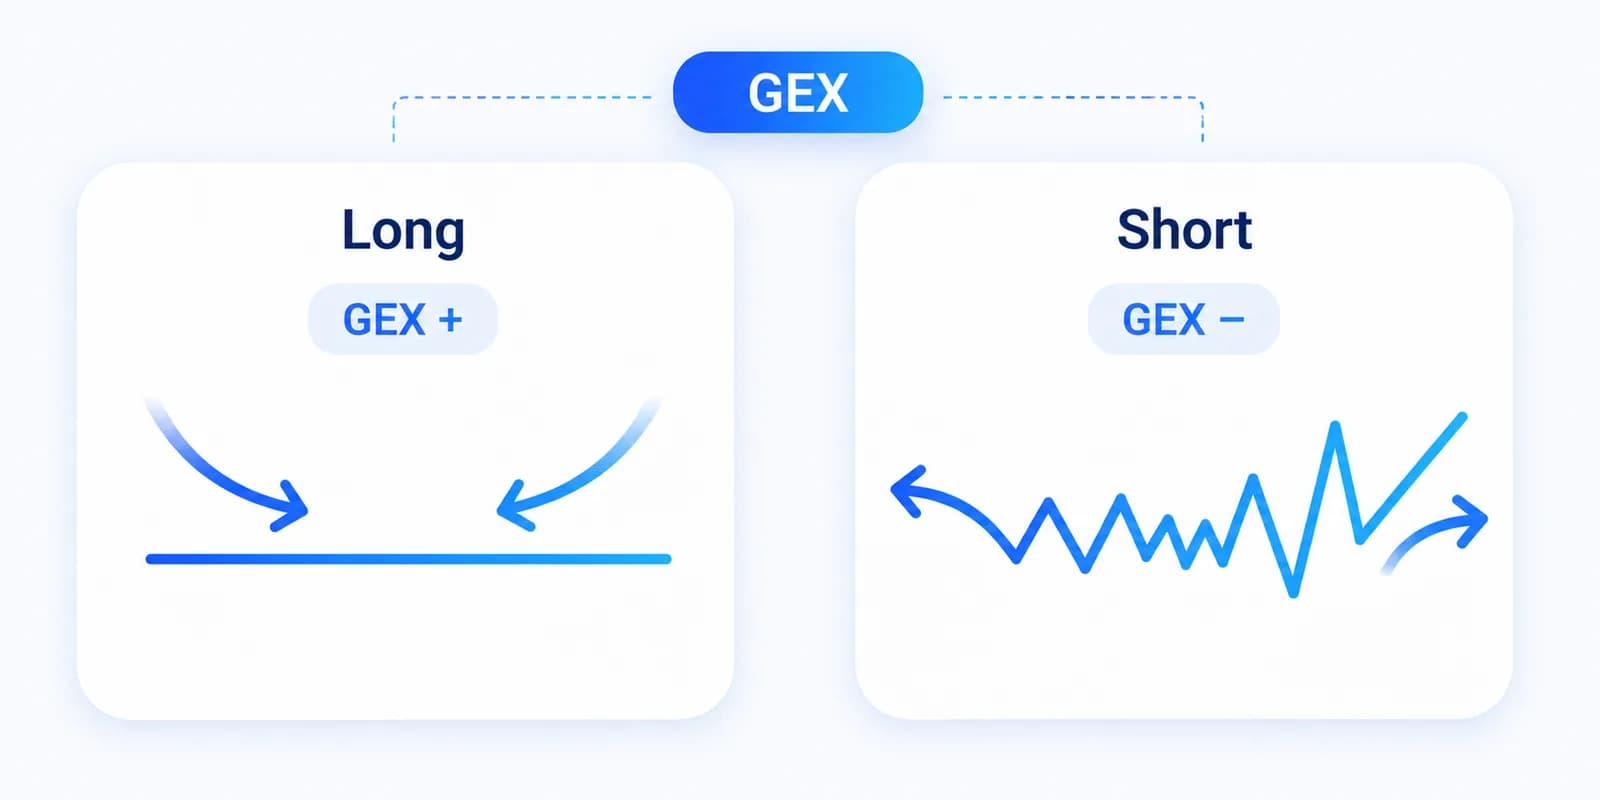
Aus dem Konzept lässt sich keine direkte Trading-Empfehlung ableiten. GEX ist eine Marktstruktur-Kennzahl mit erklärendem Charakter, kein Signalgeber.
Was ist ein Gamma-Squeeze?
Ein Gamma-Squeeze ist ein Marktphänomen, bei dem starke Call-Käufe einen sich selbst verstärkenden Aufwärtstrend auslösen. Die Mechanik lässt sich in drei Schritten beschreiben.
- Call-Kaufdruck baut sich auf. Retail-Trader oder Fonds kaufen aggressiv OTM-Calls auf einen Basiswert. Der Market Maker, der diese Calls schreibt, ist netto short Gamma und short Delta.
- Hedge-Käufe der Dealer Um die Short-Position zu neutralisieren, kauft der Market Maker Aktien des Basiswerts. Steigt der Kurs, wächst das Delta der Calls schnell, weil das Gamma am Geld hoch ist. Die Dealer müssen mehr Aktien kaufen, um neutral zu bleiben.
- Selbst-Verstärkung. Die mechanischen Aktienkäufe treiben den Kurs weiter nach oben, was wiederum die Calls weiter ins Geld bringt und neue Hedge-Käufe auslöst. Die Spirale hält an, bis das Call-Kaufverhalten kippt oder ausreichend Long-Aktien-Inventar bereitsteht.
Das prominenteste historische Beispiel ist die GameStop-Bewegung im Januar 2021, in der eine Kombination aus aggressivem Call-Kauf und Short-Squeeze auf das Aktien-Inventar den Kurs innerhalb weniger Tage vervielfachte. CBOE Research hat die Mechanik in der Studie "Gamma Squeezes" (cdn.cboe.com) dokumentiert.
Diese Beschreibung ist eine Mechanik-Erklärung, keine Anleitung zum Handel. Gamma-Squeezes sind seltene, schwer prognostizierbare Phänomene. Wer versucht, sie zu antizipieren, trägt ein erhebliches Total-Verlust-Risiko.
Was ist Gamma-Scalping?
Gamma-Scalping ist eine professionelle Handelstechnik, die eine Long-Gamma-Position systematisch monetarisiert. Der Trader hält zum Beispiel einen Long Straddle und gleicht die durch Bewegungen des Underlying entstehenden Delta-Änderungen kontinuierlich durch Aktien-Trades wieder auf null aus. Bei jeder Bewegung wird gegen die Richtung gehandelt: bei Anstiegen verkauft, bei Rückgängen gekauft. Der Erlös deckt im Idealfall den Theta-Verfall der Optionen ab und liefert einen Überschuss.
Die Technik erfordert hohe Trade-Frequenz, niedrige Transaktionskosten und ein genaues Verständnis der Wechselwirkung zwischen realisierter und impliziter Volatilität. In der Retail-Welt ist Gamma-Scalping wegen der Kostenstruktur kaum sauber durchführbar. Wer das Konzept über automatisierte Regel-Sets annähern möchte, findet im Bereich automatisiertes Trading entsprechende Ansätze.
Gamma in Kombination mit Delta und Theta
Gamma steht in direkter Wechselwirkung mit Delta und Theta. Mit Delta verbindet Gamma die Definition: Gamma ist die Änderung des Delta. Mit Theta verbindet Gamma die Ökonomie der Optionsstrategien: Wer positives Theta vereinnahmt, trägt im Gegenzug negatives Gamma.
Diese Wechselwirkung ist der konzeptionelle Kern jeder Stillhalter-Strategie. Theta-Erträge sind kein Geschenk, sondern eine Prämie für das übernommene Bewegungs-Risiko. Steigt die implizite Volatilität stark, wird sowohl das Vega-Risiko als auch das Gamma-Risiko teurer. Sinkt die implizite Volatilität, atmet die Position auf, weil die Mark-to-Market-Schwankungen kleiner werden. Wer eine Stillhalter-Position führt, ohne diese Drei-Wege-Verbindung zu verstehen, handelt blind.
Beispiel-Berechnung für den Gamma-Wert
Angenommen, ein SPX-Call mit 30 DTE und Strike am Geld hat laut Optionskette ein Delta von 0,50 und ein Gamma von 0,04. Der SPX-Underlying-Preis bewegt sich von 5.000 auf 5.010, also um zehn Punkte aufwärts. Die überschlägige Delta-Änderung ist Gamma x Underlying-Bewegung, also 0,04 x 10 = 0,40. Das neue Delta liegt nach der Bewegung bei 0,90.
Wichtig für die geldwerte Einordnung: Aktien- und Index-Optionen in den USA werden mit dem Multiplier 100 abgerechnet. Eine Delta-Änderung von 0,40 entspricht je Kontrakt also 0,40 x 100 = 40 USD pro 1-Punkt-Bewegung des Basiswerts. Über die zehn Punkte Underlying-Bewegung addiert sich die Mark-to-Market-Verschiebung auf die Größenordnung von 250 USD pro Kontrakt, weil die Bewegung gleichzeitig den Optionspreis selbst verändert. Der Wert ist illustrativ und nicht linear, da Delta selbst mitwandert.
Diese Rechnung ist eine lineare Näherung und gilt sauber nur für kleine Bewegungen. Der Gamma-Wert selbst sinkt bei der Aufwärtsbewegung, weil die anfangs am Geld liegende Option ins Geld läuft und Gamma dort abnimmt (am Geld ist Gamma maximal). Über die zehn Punkte fällt das kaum ins Gewicht, bei größeren Bewegungen überschätzt die lineare Näherung den Delta-Zuwachs aber spürbar, das tatsächliche neue Delta liegt dann etwas unter dem linearen Wert. Genaue Werte liefert die Optionskette des Brokers in Echtzeit, wer schärfer rechnen will, nutzt einen Black-Scholes-Rechner statt einer statischen Konstante.
Häufige Missverständnisse über Gamma
- Gamma ist nicht der Hebel. Gamma misst die Änderung des Delta, nicht den Hebel der Option. Hebel-Begriffe wie Omega oder Lambda sind eigene Kennzahlen.
- Gamma ist nicht stabil. Der Gamma-Wert ändert sich mit jeder Underlying-Bewegung, jeder Vola-Änderung und jedem Tag, der vergeht. Ein im Trade-Plan notierter Wert ist nach wenigen Stunden überholt.
- Gamma-Vorzeichen dreht beim Verkauf. Wer eine Long-Position glattstellt und denselben Strike short verkauft, sitzt nicht auf null Gamma, sondern auf negativem Gamma.
- Gamma ist Modell-Output. Der Wert kommt aus einem Pricing-Modell, in der Regel Black-Scholes oder einer Variante. Es gibt keinen Marktpreis für Gamma; was am Bildschirm erscheint, ist eine Schaetzung des jeweiligen Brokers.
Häufige Fragen zu Gamma
Was ist ein Gamma-Squeeze?
Ein Gamma-Squeeze bezeichnet eine Marktphase, in der Market Maker durch starke Call-Käufe und steigende Kurse gezwungen werden, immer mehr Aktien des Basiswerts zu kaufen, um ihre Delta-Hedges anzupassen. Diese mechanischen Käufe verstärken den Aufwärtstrend zusätzlich. Bekanntes historisches Beispiel ist die GameStop-Bewegung im Januar 2021.
Wie berechnet man Gamma?
Gamma ist mathematisch die zweite Ableitung des Optionspreises nach dem Underlying-Preis (Kurs des Basiswerts), also die Änderung des Delta pro Kursänderungseinheit des Basiswerts. In Black-Scholes ergibt sich Gamma = Phi(d1) / (S * Sigma * Wurzel(T)), wobei Phi die Standardnormalverteilungsdichte, S der Underlying-Preis, Sigma die Volatilität und T die Restlaufzeit ist. Praktisch liest man Gamma aus der Optionskette des Brokers ab.
Was bedeutet hohe Gamma-Exposure?
Hohe Gamma-Exposure bedeutet, dass die aggregierten Optionspositionen am Markt stark auf Bewegungen des Basiswerts reagieren. Bei positiver Aggregat-GEX (Dealer sind long Gamma) wirken Hedges dämpfend. Bei negativer GEX (Dealer sind short Gamma) verstärken Hedges Bewegungen. Daten zur GEX werden von Spezialanbietern wie SpotGamma und Squeezemetrics bereitgestellt.
Was ist Gamma-Scalping?
Gamma-Scalping ist eine professionelle Handelstechnik, bei der eine Long-Gamma-Position (z.B. Long Straddle) Delta-neutral gehalten wird, indem der Trader bei Kursbewegungen Aktien gegen die Bewegung handelt. Der Theta-Verfall ist der Preis für das Recht, die Bewegungen zu monetarisieren. In der Praxis erfordert das hohe Frequenzen und niedrige Transaktionskosten.
Warum ist Gamma bei 0DTE-Optionen so hoch?
Mit näherrückendem Verfall konzentriert sich die Wahrscheinlichkeitsmasse einer Option auf einen immer schmaleren Bereich um den Strike (Ausübungspreis). Kleine Bewegungen des Underlying ändern das Delta dann sehr stark, weil eine ATM-Option in wenigen Stunden zwischen Delta 0 und Delta 1 wechseln kann. Diese exponentielle Spitze des Gamma-Werts am Verfallstag macht 0DTE-Positionen extrem reaktiv.
Was bedeutet Long Gamma vs. Short Gamma?
Long Gamma bedeutet, dass die Position vom Realisieren von Kursbewegungen profitiert: Long Calls, Long Puts, Long Straddles und Long Strangles haben positives Gamma. Short Gamma ist der gespiegelte Fall: Short Calls, Short Puts, Iron Condors und Credit Spreads haben negatives Gamma und verlieren bei starken Bewegungen überproportional.
Welcher Gamma-Wert ist normal?
Es gibt keinen normalen Gamma-Wert, weil Gamma stark von Strike, Restlaufzeit und Volatilität abhängt. Branchenübliche Näherungswerte für ATM-Optionen: bei 30 DTE liegt Gamma oft bei 0,04 bis 0,06, bei 7 DTE bei 0,15 bis 0,25, bei 1 DTE bei 0,30 oder mehr. Diese Werte sind keine Konstanten, sondern Snapshot-Modell-Outputs.
Ist Gamma für Stillhalter Risiko oder Chance?
Für Stillhalter ist Gamma primär ein Risiko-Faktor, weil Short-Optionen negatives Gamma haben. Eine Bewegung gegen die Position wird durch das negative Gamma beschleunigt. Im Gegenzug wird das Gamma-Risiko durch positives Theta kompensiert: Stillhalter werden für das übernommene Bewegungs-Risiko mit Zeitwert bezahlt. Wer das Verhältnis nicht akzeptiert, sollte keine Stillhalter-Strategien handeln.
Quellen
- CBOE Volatility Insights, Evaluating the Market Impact of SPX 0DTE Options. cboe.com/insights
- CBOE Research, Gamma Squeezes (PDF). cdn.cboe.com
- Options Industry Council, Understanding Option Greeks. optionseducation.org
- Wikipedia, Greeks (finance), Section Gamma. en.wikipedia.org
- Black, F. and Scholes, M. (1973). The Pricing of Options and Corporate Liabilities. Journal of Political Economy 81(3), 637-654.
Risikohinweis
Optionen sind Finanzderivate mit Hebelwirkung. Greeks wie Gamma sind Modell-Outputs, keine Marktbeobachtungen, und ändern sich permanent. Beispiel-Werte und Mechanik-Beschreibungen in diesem Beitrag sind keine Anlageberatung und keine Empfehlung zu einer bestimmten Strategie. Vor jedem Trade sollten Kapitaldecke, Margin-Anforderung und persönliche Risiko-Toleranz geprüft werden.
Dein Gamma-Regelwerk automatisiert ausführen
Profit Target, Stop Loss und Sizing-Limits laufen in OptionsApp automatisch nach den selbst definierten Trade Templates. Erreicht eine Schwelle ihren Wert, löst die App die hinterlegte Schließungsorder aus; ob und zu welchem Preis sie ausgeführt wird, hängt vom Markt ab. Strategie-Wahl und Überwachung bleiben Aufgabe des Traders.
Mehr im automatisiert traden-Bereich.