
Volatilität · Glossar
IV Crush: implizite Volatilität nach Earnings einfach erklärt
Gründer der OptionsApp, seit über 20 Jahren aktiv an der Börse.
Diese Seite erklärt IV Crush im Optionshandel (implizite Volatilität). Andere Bedeutungen von IV wie Invalidenversicherung, intravenös oder die römische Ziffer werden hier nicht behandelt.
IV Crush in 30 Sekunden
IV Crush bezeichnet den abrupten Einbruch der impliziten Volatilität (IV, die aus Optionspreisen abgeleitete, vom Markt erwartete Schwankungsbreite des Underlyings, also des Basiswerts der Option) nach einem geplanten Ereignis wie Earnings (Gewinnveröffentlichung, dem Quartalsbericht eines Unternehmens), bei dem die Unsicherheitsprämie schlagartig aus den Optionsprämien verschwindet.
Für Optionskäufer ist der IV Crush eine Falle: Die Prämie schmilzt, selbst wenn der Kurs in die richtige Richtung läuft. Für Stillhalter, also Optionsverkäufer, ist genau dieser Einbruch die Ertragsquelle.
Der IV Crush trifft ausschließlich den extrinsischen Wert (Zeitwert); der innere Wert bleibt unberührt. Die richtige Richtung schützt nicht vor dem Vega-Verlust. Optionen sind komplexe Derivate mit Verlustrisiko bis Totalverlust. Dieser Artikel ist keine Anlageberatung.
Kernaussagen auf einen Blick
- Die Front-Month-IV fällt nach Earnings bei liquiden Large Caps typisch um 30 bis 60 Prozent, über Nacht sind 30 bis 70 Prozent möglich.
- Die IV erreicht ihr Maximum am Handelstag vor der Bekanntgabe, der Crush zeigt sich in der ersten Session danach.
- Der IV Crush trifft nur den extrinsischen Wert (Zeitwert), nie den inneren Wert der Option.
- Long-Optionen haben positives Vega und negatives Theta: Beim Crush schlagen Vega-Verlust und Zeitwertverfall gleichzeitig zu.
- Ein IV-Rank über 70 gilt vielen Händlern als Warnsignal für eine wahrscheinlich teure Prämie vor einem Event.
- Ein IV Crush tritt nicht nur bei Earnings auf, sondern bei jedem geplanten Binär-Event wie Fed-Sitzung, FDA-Entscheidung oder CPI-Daten.
Betroffen
Extrinsischer Wert
innerer Wert bleibt
Stärke
30-60 %
IV-Rückgang, Large Cap
Timing
Erste Session
über Nacht nach Event
Marktseite
Käufer vs. Stillhalter
Verlust gegen Ertrag
Inhalt dieser Seite
- Was ist ein IV Crush?
- Warum passiert ein IV Crush nach Earnings?
- Wann tritt ein IV Crush ein und wie lange dauert er?
- Wie stark fällt die implizite Volatilität?
- IV Crush und der Optionspreis: die Rolle von Vega
- IV Crush Beispiel: Long Call trotz steigender Aktie im Minus
- IV Crush vs. Theta Decay: wo liegt der Unterschied?
- Wie kann man einen IV Crush vermeiden?
- Vom IV Crush profitieren: Strategien für Stillhalter
- Häufige Fragen zum IV Crush
Was ist ein IV Crush?
Ein IV Crush ist der schnelle Rückgang der impliziten Volatilität, sobald ein erwartetes Ereignis vorbei ist. Vor dem Termin preist der Markt eine Unsicherheitsprämie in die Optionen ein, weil niemand weiß, wie das Ergebnis ausfällt. Nach der Bekanntgabe ist die Unsicherheit aufgelöst, die Prämie wird nicht mehr gebraucht und verschwindet. Diese Bewegung betrifft ausschließlich den extrinsischen Wert der Option.
Die zweite gängige Bezeichnung ist Volatility Crush, im englischen Sprachraum auch implied volatility crush. Beide meinen dasselbe, eine inhaltliche Abgrenzung gibt es nicht. Wichtig ist die Perspektive: Der IV Crush ist keine Kursbewegung, sondern eine Bewegung der impliziten Volatilität. Die Aktie kann steigen, fallen oder stehen bleiben, während die IV kollabiert. Wer die Messung der Volatilität selbst zuerst verstehen will, findet die Grundlagen der Volatilität auf der verlinkten Seite zur impliziten Volatilität; diese Seite geht enger auf den Einbruch mit Vega-Formel und Rechenbeispiel ein.
Der innere Wert einer Option ergibt sich allein aus der Lage des Kurses zum Strike. Der extrinsische Wert dagegen ist der Preis für Zeit und Unsicherheit. Genau dieser Teil wird beim IV Crush entwertet. Deshalb kann eine Position verlieren, obwohl die Kursrichtung stimmte: Der Gewinn über die Kursbewegung wird vom Verlust an Zeit- und Unsicherheitswert überlagert.
Warum passiert ein IV Crush nach Earnings?
Ein IV Crush nach Earnings entsteht, weil ein Quartalsbericht ein binäres Ereignis mit unbekanntem Ausgang ist. Vor der Bekanntgabe steigt die Nachfrage nach Absicherung und nach spekulativen Optionen, die Prämien werden teurer, die IV steigt. Mit der Veröffentlichung ist die zentrale Frage beantwortet, die Unsicherheit fällt weg und die eingepreiste Event-Risikoprämie löst sich auf.
Die Kausalkette ist stabil: Absicherungsnachfrage vor dem Event treibt die IV hoch, das Event löst die Unsicherheit auf, danach kollabiert die IV. Dass die IV vor Ereignissen systematisch überhöht ist, wurde in der Options-Literatur früh beschrieben, etwa von Patell und Wolfson (1979) im Journal of Accounting and Economics. Dieselbe Volatilitäts-Risikoprämie liegt auch der Methodik von Volatilitäts-Indizes zugrunde, wie sie die CBOE dokumentiert.
Earnings sind der bekannteste, aber nicht der einzige Auslöser. Ein IV Crush tritt bei jedem geplanten Binär-Event auf, auf das der Markt eine Prämie einpreist: Sitzungen der US-Notenbank, FDA-Entscheidungen zu Medikamenten bei Biotech-Werten oder Inflationsdaten wie der CPI. Allen gemeinsam ist ein fester Termin und ein Ergebnis, das die Unsicherheit von einem Moment auf den anderen beendet.
Wann tritt ein IV Crush ein und wie lange dauert er?
Die implizite Volatilität erreicht ihr Maximum am letzten Handelstag vor der Bekanntgabe. Der Crush selbst passiert über Nacht: Zwischen dem Schluss vor dem Event und der ersten Session danach fällt die IV am stärksten. Der größte Teil der Bewegung ist damit binnen weniger Stunden abgeschlossen. Das anschließende Zurückpendeln auf ein Normalniveau dauert einige Tage.
Das folgende Diagramm zeigt den typischen Verlauf um einen Earnings-Termin. Die IV baut sich im Run-up über die Tage vor dem Bericht auf und bricht in der ersten Session danach senkrecht ein. Der extrinsische Wert der Option folgt der IV parallel: Steigt die IV, wird die Prämie teurer; fällt die IV, verliert die Prämie unabhängig von der Kursrichtung an Wert.
Die Rückkehr auf ein Normalniveau wird als Mean Reversion bezeichnet: Die IV pendelt nach dem Sprung nach unten in Richtung ihres längerfristigen Durchschnitts zurück, meist über mehrere Handelstage. Für Optionskäufer ist der kritische Punkt aber nicht die langsame Rückkehr, sondern der einmalige, harte Bruch über Nacht, der sich nicht mehr aussitzen lässt.
Wie stark fällt die implizite Volatilität bei einem IV Crush?
Bei liquiden Large Caps fällt die Front-Month-IV nach Earnings typisch um 30 bis 60 Prozent. Über Nacht sind Rückgänge von 30 bis 70 Prozent möglich, je nach Erwartung und tatsächlichem Ergebnis. Der nächstfällige Verfall reagiert dabei am stärksten, weil dort der Event-Anteil an der Restlaufzeit am größten ist.
| Situation | Typischer IV-Rückgang | Timing |
|---|---|---|
| Large Cap, Front Month | 30 bis 60 % | erste Session nach Event |
| Über Nacht, ATM | 30 bis 70 % | Schluss davor bis Eröffnung danach |
| Beispiel ATM-IV | 55 % auf 25 bis 30 % | trotz 5 bis 10 % Kursbewegung |
| Peak-Zeitpunkt | Maximum der IV | Handelstag vor Bekanntgabe |
Werte als typische Spannen, kein fester Erwartungswert. Der tatsächliche Rückgang hängt von Underlying, Liquidität und Ergebnis ab.
Wie viel Bewegung der Markt überhaupt erwartet, lässt sich am Expected Move (die aus dem ATM-Straddle-Preis abgeleitete erwartete Kursbewegung bis zum Verfall) ablesen. Der ATM-Straddle (At the Money, am Geld) ist der gleichzeitige Kauf von Call und Put am selben, dem Kurs am nächsten liegenden Strike. Als grobe Näherung gilt: erwartete Bewegung in Prozent entspricht dem ATM-Straddle-Preis geteilt durch den Underlying-Preis. Für ein 1-Sigma-Fenster wird der Straddle-Preis oft mit dem Faktor 0,85 multipliziert.
Ob eine Prämie vor dem Event teuer ist, ordnet der IV-Rank ein, also die Einordnung der aktuellen IV in ihre 52-Wochen-Spanne von 0 bis 100. Ein IV-Rank über 70 gilt vielen Händlern als Hinweis auf eine wahrscheinlich teure Prämie, was für Käufer ein Warnsignal und für Stillhalter eher attraktiv ist. Der IV-Rank ist ein Kontext-Wert, kein Timing-Signal.
IV Crush und der Optionspreis: die Rolle von Vega
Der Übersetzer zwischen der impliziten Volatilität und dem Optionspreis ist Vega. Vega misst, wie stark sich der Optionspreis ändert, wenn die IV um einen Prozentpunkt steigt oder fällt. Beim IV Crush fällt die IV um viele Prozentpunkte, und der Preisverlust entspricht näherungsweise diesen Prozentpunkten multipliziert mit dem Vega der Option.
- Vega
- Preisänderung je 1 Prozentpunkt IV
- ΔIV
- Änderung der IV beim Crush
- Vega
- 0,15
- ΔIV
- 55 % auf 30 % = minus 25
- Vega-Verlust je Aktie
- 0,15 · 25 = 3,75je Kontrakt mal 100 = 375 Einheiten
ΔOptionspreis ≈ Vega · ΔIV (in Prozentpunkten)Entscheidend ist, dass Vega nur auf den extrinsischen Wert wirkt. Der IV Crush trifft damit ausschließlich den Zeitwert-Anteil der Prämie; der innere Wert bleibt unberührt. Eine tief im Geld liegende Option mit hohem inneren und niedrigem extrinsischen Wert reagiert deshalb schwächer auf einen Crush als eine Option am Geld, deren Prämie fast vollständig aus Zeitwert besteht.
Long-Optionen haben zudem negatives Theta, also Zeitwertverfall pro Kalendertag. Rund um Earnings koppeln sich beide Kräfte: Positives Vega bedeutet Vega-Verlust beim Crush, negatives Theta bedeutet zusätzlichen Zeitwertverfall. Beim Crush schlagen beide gleichzeitig zu. Wie die einzelnen Greeks zusammenwirken, ordnet die Übersicht der Optionsgriechen ein.
IV Crush Beispiel: warum ein Long Call trotz steigender Aktie verliert
Der bekannteste Praxisfall des IV Crush ist der Long Call, der über Earnings gehalten wird und im Minus landet, obwohl die Aktie steigt. Das folgende Beispiel rechnet den Effekt an SAP durch. Die Zahlen sind illustrativ und dienen der Veranschaulichung.
Beispiel: Long Call auf SAP über Earnings
Ausgangslage: SAP notiert bei 145 EUR. Gekauft wird ein Delta-40-Call mit Strike 150 EUR, 25 Tage Restlaufzeit (DTE, Days to Expiration), IV 55 Prozent, Prämie 6,20 EUR je Aktie. Ein Standard-Kontrakt umfasst 100 Aktien (Multiplikator 100, Ausnahmen bei Mini-Kontrakten und Futures-Optionen), also 620 EUR je Kontrakt.
Nach den Zahlen: SAP steigt auf 150 EUR, ein Plus von 3,4 Prozent. Die Richtung war also korrekt. Gleichzeitig fällt die IV von 55 auf 30 Prozent, ein klassischer IV Crush.
Ergebnis: Trotz des Kursanstiegs notiert der Call nur noch bei 4,60 EUR je Aktie, also 460 EUR je Kontrakt. Das sind 160 EUR Verlust je Kontrakt (1,60 EUR je Aktie), obwohl die Richtung stimmte. In der Zerlegung steht dem Delta-Gewinn von 2,00 EUR je Aktie ein Vega-Verlust von 3,75 EUR je Aktie gegenüber (Vega 0,15 mal 25 Prozentpunkte); der Gamma-Beitrag schließt die Lücke zum Netto-Minus von 1,60 EUR je Aktie.
Die Unsicherheitsprämie war vor dem Ereignis teuer wie eine Versicherung. Nach der Bekanntgabe wird diese Versicherung nicht mehr gebraucht und verfällt, unabhängig davon, ob die Aktie stieg oder fiel.
Das Muster gilt spiegelbildlich für Long Puts: Auch eine Put-Position kann trotz fallender Aktie verlieren, wenn der Kursrückgang kleiner ausfällt als der Vega-Verlust durch den Crush. Wer über Earnings eine einfache Long-Option hält, wettet nicht nur auf die Richtung, sondern implizit gegen den IV Crush.
IV Crush vs. Theta Decay: wo liegt der Unterschied?
IV Crush und Theta Decay reduzieren beide den extrinsischen Wert einer Option, aber auf völlig verschiedene Weise. Theta Decay ist der graduelle Zeitwertverfall über Vega hinweg, der jeden Kalendertag ein kleines Stück Prämie abträgt. Der IV Crush ist ein schlagartiger Einbruch über Vega, ausgelöst durch ein Event und in einer einzigen Session abgeschlossen.
| Eigenschaft | IV Crush | Theta Decay |
|---|---|---|
| Auslöser | geplantes Event (Earnings, Fed) | reiner Zeitablauf |
| Geschwindigkeit | schlagartig, über Nacht | graduell, jeden Tag |
| Getroffener Greek | Vega | Theta |
| Vorhersehbarkeit | Termin bekannt, Ausmaß nicht | berechenbar, stetig |
| Nutzen für Stillhalter | einmaliger Prämien-Einbruch | täglicher Prämien-Ertrag |
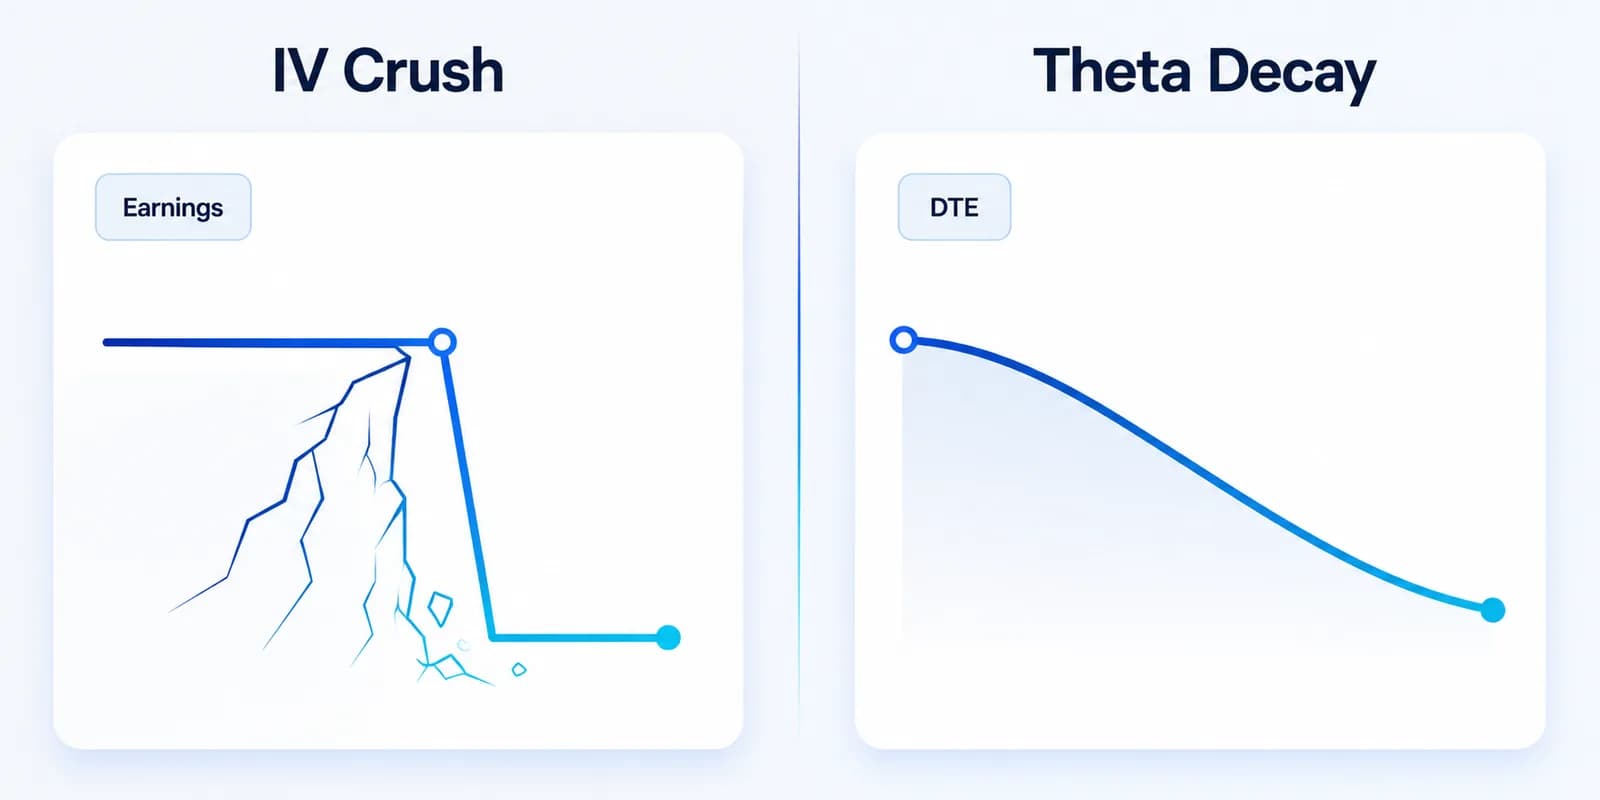
Für die Praxis ist die Trennung wichtig, weil beide Effekte unterschiedliche Konsequenzen haben. Theta Decay lässt sich planen: Ein Stillhalter kalkuliert den täglichen Zeitwertverfall bewusst ein. Der IV Crush dagegen ist ein Ereignis-Risiko mit bekanntem Termin, aber unbekanntem Ausmaß, das über eine einzelne Kurslücke die gesamte Rechnung drehen kann.
Wie kann man einen IV Crush vermeiden?
Ein IV Crush lässt sich als Optionskäufer nicht abschalten, aber umgehen. Vier Ansätze werden in der Praxis häufig genutzt, um die Vega-Exponierung über ein Event hinweg zu senken. Keiner davon ist eine Empfehlung; welcher Ansatz zum eigenen Konto passt, hängt von Risikoprofil, Erfahrung und Zielsetzung ab und muss selbst entschieden werden.
- Keinen Long-Prämien-Kauf über Earnings: Wer eine einfache Long-Option vor dem Termin schließt oder gar nicht erst über das Event hält, umgeht den Crush vollständig.
- IV-Rank vor dem Einstieg prüfen: Ein hoher IV-Rank signalisiert eine wahrscheinlich teure Prämie. Für einen Käufer ist das ein Hinweis, dass er die Unsicherheitsprämie teuer bezahlt.
- Kleineres Position Sizing: Wer die Positionsgröße vor einem Event reduziert, begrenzt den absoluten Vega-Verlust, falls der Crush gegen die Richtung arbeitet.
- Struktur mit geringerer Vega-Exponierung: Debit-Spreads oder Kalender-Konstruktionen haben ein kleineres Netto-Vega als eine einfache Long-Option und reagieren daher schwächer auf den Crush.
Wer viele Underlyings über Earnings-Fenster hinweg im Blick behalten will, stößt bei manueller Kontrolle schnell an Konsistenz-Grenzen. In der OptionsApp lässt sich die erwartete Bewegung über Entry Conditions als Bedingung setzen, etwa über Expected Move oder eine VIX-Schwelle, sodass ein Trade bei zu hoher erwarteter Bewegung gar nicht erst ausgelöst wird. Die Earnings-Prüfung selbst bleibt eine bewusste, manuelle Entscheidung.
Vom IV Crush profitieren: Strategien für Stillhalter
Für Stillhalter, also Verkäufer von Optionen, die die Prämie vereinnahmen, dreht der IV Crush die Rechnung um. Wer vor dem Event mit negativem Vega verkauft, profitiert, wenn die überhöhte Prämie danach zusammenfällt. Die verkaufte Option kann nach dem Crush oft deutlich günstiger zurückgekauft werden.
Die Prämie ist typisch kurz vor der Bekanntgabe am höchsten. Nach dem Event lässt sich die Position vielfach zu einem Bruchteil des ursprünglichen Preises schließen. Genau darin liegt der strukturelle Vorteil des Stillhalters bei einem IV Crush: Er verkauft die Unsicherheit, wenn sie teuer ist, und kauft sie zurück, wenn sie billig geworden ist.
Dieser Vorteil ist jedoch nicht umsonst. Er wird mit dem Gap-Risiko bezahlt: Bewegt sich der Kurs über Nacht weiter, als der Prämien-Vorteil deckt, übersteigt der Verlust aus der Kurslücke den Gewinn aus dem Vega-Rückgang. Ein risikodefiniertes Setup wie ein Iron Condor begrenzt diesen Fall auf einen bekannten Maximalverlust. Ein Short Strangle ohne Absicherung dagegen hat theoretisch unbegrenztes Risiko und ist deshalb keine gleichwertige Alternative, sondern eine grundlegend andere Risikoklasse.
Ist der IV Crush damit immer schlecht? Nein. Für den Käufer ist er ein Risiko, für den Stillhalter eine Ertragsquelle. Beide Seiten handeln dasselbe Ereignis aus entgegengesetzten Positionen. Wer den IV Crush verstanden hat, wählt seine Marktseite bewusst, statt ihn als Käufer unbeabsichtigt mitzukaufen.
Volatilität vor dem Entry als Bedingung setzen
Wer erwartete Bewegungen nicht für jedes Underlying manuell prüfen will, hinterlegt die erwartete Bewegung über Entry Conditions wie Expected Move oder eine VIX-Schwelle im Trade-Template. Ein Trade wird dann bei zu hoher erwarteter Bewegung gar nicht erst ausgelöst. Ob eine Position über ein Event gehalten wird, bleibt die eigene Entscheidung.
Häufige Fragen zum IV Crush
Was ist ein IV Crush?▾
Ein IV Crush ist der abrupte Rückgang der impliziten Volatilität nach einem geplanten Ereignis wie einer Gewinnveröffentlichung. Vor dem Ereignis baut sich eine Unsicherheitsprämie in den Optionspreisen auf, nach der Bekanntgabe verschwindet diese Prämie schlagartig. Betroffen ist nur der extrinsische Wert der Option, nicht der innere Wert.
Wann tritt ein IV Crush auf und wie lange dauert er?▾
Die implizite Volatilität erreicht ihr Maximum am Handelstag vor der Bekanntgabe. Der eigentliche Crush passiert über Nacht und zeigt sich in der ersten Handelssession danach. Der größte Teil des Rückgangs ist damit innerhalb weniger Stunden abgeschlossen, das anschließende Zurückpendeln auf ein normales Niveau dauert einige Tage.
Warum verliert eine Call-Option durch IV Crush an Wert, obwohl die Aktie steigt?▾
Ein Long Call hat positives Vega. Fällt die implizite Volatilität, sinkt der extrinsische Wert der Option. Bei einer nur moderaten Kursbewegung reicht der Zugewinn über Delta nicht aus, um den Vega-Verlust auszugleichen. Die Position kann so unter dem Strich verlieren, obwohl die Kursrichtung stimmte.
Wie stark fällt die implizite Volatilität nach einem Quartalsbericht?▾
Bei liquiden Large Caps fällt die Front-Month-IV nach Earnings typisch um 30 bis 60 Prozent. Über Nacht sind Rückgänge von 30 bis 70 Prozent möglich. Ein Beispiel: eine ATM-IV von 55 Prozent vor dem Bericht kann am Folgemorgen auf 25 bis 30 Prozent fallen, selbst nach einer Kursbewegung von 5 bis 10 Prozent.
Was ist der Unterschied zwischen IV Crush und Volatility Crush?▾
Beide Begriffe meinen dasselbe Phänomen: den schnellen Einbruch der impliziten Volatilität nach einem Event. Volatility Crush ist die längere, IV Crush die gebräuchlichere Kurzform. Im englischen Sprachraum ist auch implied volatility crush verbreitet. Eine inhaltliche Abgrenzung gibt es nicht.
Wie kann man einen IV Crush vermeiden?▾
Ein IV Crush lässt sich als Optionskäufer nicht abschalten, aber umgehen. Gängige Ansätze sind der Verzicht auf Long-Prämien-Käufe über Earnings hinweg, ein Blick auf den IV-Rank vor dem Einstieg, ein kleineres Position Sizing und der Wechsel zu Strukturen mit geringerer Vega-Exponierung. Wer nach dem Event einsteigt, kauft nach dem Crush.
Wie profitiert man von einem IV Crush?▾
Stillhalter mit positivem Theta und negativem Vega profitieren, wenn die überhöhte Prämie nach dem Event zusammenfällt. Verkaufte Optionen können danach günstiger zurückgekauft werden. Dieser Vorteil wird jedoch mit dem Gap-Risiko bezahlt: eine große Kurslücke kann den Vega-Gewinn übersteigen. Ein risikodefiniertes Setup begrenzt diesen Fall.
Tritt IV Crush nur bei Earnings auf?▾
Nein. Ein IV Crush entsteht bei jedem geplanten Binär-Event, auf das der Markt eine Unsicherheitsprämie einpreist. Dazu zählen Notenbank-Sitzungen der US-Notenbank, FDA-Entscheidungen zu Medikamenten und Inflationsdaten wie der CPI. Bei breiten Index-Optionen ist der Effekt schwächer, weil ein einzelnes Einzel-Event dort seltener den ganzen Korb bewegt.