
Implizite Volatilität · Glossar
VSTOXX: Der europäische Volatilitäts-Index erklärt
Gründer der OptionsApp, seit über 20 Jahren aktiv an der Börse.
VSTOXX in 30 Sekunden
Der VSTOXX (EURO STOXX 50 Volatility Index, Ticker V2TX, ISIN DE000A0C3QF1) ist ein von STOXX Limited (Zürcher Index-Anbieter, Tochter der Deutsche Börse Gruppe) und der EUREX (europäische Terminbörse in Frankfurt und Zürich) berechneter Volatilitäts-Index, der die vom Markt erwartete 30-Tage-Schwankungsbreite des Euro Stoxx 50 (Eurozonen-Blue-Chip-Index der 50 größten Werte) in annualisierten Prozent ausdrückt.
Berechnungs-Basis ist eine Variance-Swap-Replikation aus den Bid-Ask-Quotes liquider Euro-Stoxx-50-Optionen auf der EUREX. Stillhalter nutzen hohe VSTOXX-Werte als Signal für teurere Optionsprämien, langfristig orientierte Aktien-Investoren lesen den Index als grobes Stress-Thermometer der Eurozone.
Risiko-Hinweis: Der VSTOXX selbst ist nicht handelbar. Handelbar sind nur die Derivate FVS-Futures und OVS2-Optionen, beides hochriskante Termingeschäfte.
Kernaussagen auf einen Blick
- ISIN DE000A0C3QF1, Ticker V2TX, gestellt von STOXX Limited und EUREX, eingeführt 2005 mit modellfreier Methodik, Datenhistorie rückgerechnet bis 1999.
- Langjähriger Schnitt 18 bis 22 Punkte, historische Range 11 bis 87, Krisen-Peaks über 85 (Lehman Oktober 2008, Covid März 2020).
- Korrelation zum Euro Stoxx 50 rund -0,78, damit invers, aber nicht spiegelbildlich; an starken Verlusttagen steigt der VSTOXX im Mittel zweistellig prozentual.
- FVS-Future-Multiplier 100 EUR je Volatilitätspunkt, also rund ein Zehntel der VIX-Future- Standardgröße (1.000 USD).
- 8 Sub-Indizes mit festen Laufzeiten (1, 2, 3, 6, 9, 12, 18, 24 Monate) plus 12 rollende Main-Indizes (30 bis 360 Tage in 30-Tage-Schritten).
- FVS-Settlement über den Time-Weighted-Average-Price (TWAP) zwischen 11:00 und 12:00 Uhr MEZ/MESZ (seit Januar 2024), nicht über eine Auktion wie beim VIX (VRO).
VSTOXX in Kürze
- STOXX Limited und EUREX führten den Index 2005 mit modellfreier Methodik ein, die Datenhistorie reicht rückgerechnet bis 1999.
- Update alle 5 Sekunden während der Handelszeiten der Euro-Stoxx-50-Optionen.
- Derivate FVS und OVS2 handelbar an der EUREX, beide cash-settled.
- 2024 über 21 Mio. Kontrakte in VSTOXX- Derivaten an der EUREX umgesetzt.
- VSTOXX-Stand ist nicht direkt handelbar. Nur Derivate (FVS, OVS2).
Underlying
SX5E
Euro Stoxx 50 Optionen
Zeithorizont
30 Tage
annualisiert, in Prozent
Normalbereich
18-22
VSTOXX-Punkte
Was der VSTOXX misst
Der VSTOXX misst die vom Markt erwartete 30-Tage-Schwankungsbreite des Euro Stoxx 50 in annualisierter (auf ein Jahr hochskalierter) Form. Berechnungs-Basis sind nicht historische Kurse, sondern die Mid-Preise liquider Euro-Stoxx-50-Optionen, in denen der Markt seine Erwartung an die kommenden Bewegungen einpreist. Damit ist der VSTOXX ein direkter Marktwert der impliziten Volatilität (IV), also der vom Markt erwarteten künftigen Schwankungsbreite, abgeleitet aus Optionspreisen.
Populär wird der VSTOXX in einigen Finanzmedien als europäisches Angstbarometer bezeichnet. Diese Beschreibung ist verkürzt: Der VSTOXX misst Volatilitäts-Erwartung, keine Richtungs-Stimmung. Ein steigender VSTOXX zeigt nur, dass Optionen teurer geworden sind, was implizit größere Bewegungen einpreist. Ob diese Bewegungen nach oben oder nach unten ausschlagen, sagt der Index nicht.
Die Index-Familie umfasst 8 Sub-Indizes mit festen Laufzeiten (1, 2, 3, 6, 9, 12, 18 und 24 Monate) sowie 12 Main-Indizes mit rollenden Restlaufzeiten von 30 bis 360 Tagen in 30-Tage-Schritten. Der publizierte VSTOXX-Hauptwert entspricht dem rollenden 30-Tage-Index, vergleichbar mit dem VIX in den USA.
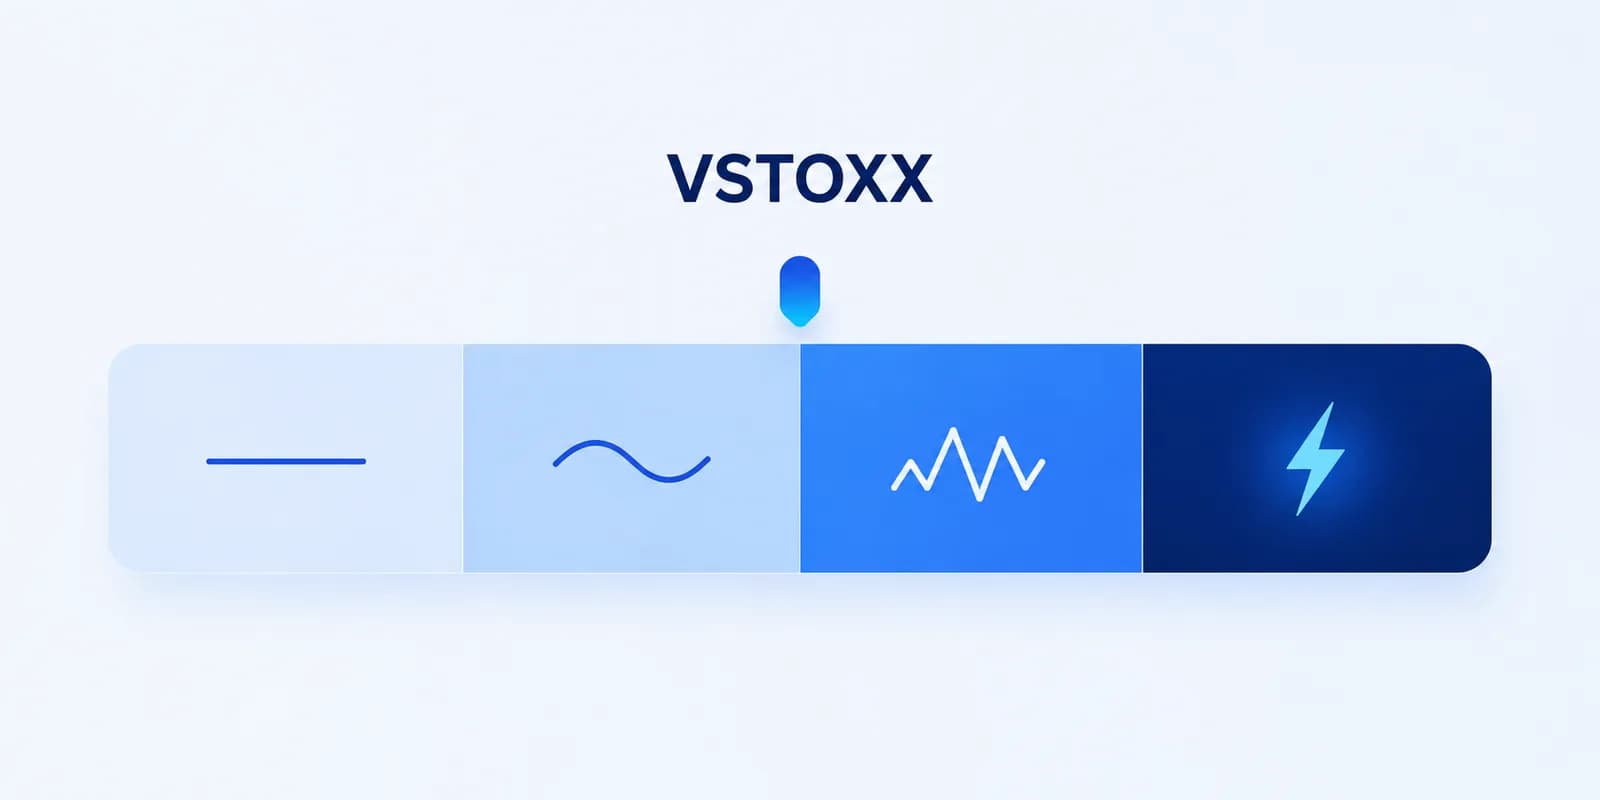
- VSTOXX < 15
- ruhige Marktphase, dünne Optionsprämien
- VSTOXX 18-22
- langjähriger Normalbereich
- VSTOXX 25-35
- erhöhte Unsicherheit, häufig nach News-Schocks
- VSTOXX 35-50
- Stress-Regime, historisch oft an Index-Tiefs
- VSTOXX > 50
- Krisen-Modus, Beispiel August 2011, März 2022
Berechnungs-Methodik: Variance-Swap-Replikation
Seit 2005 wird der VSTOXX über eine modellfreie Variance-Swap-Replikation berechnet (ohne Black-Scholes-Annahmen, nur aus beobachteten Optionspreisen). Aus einem Strip aus OTM-Puts und -Calls der nächstliegenden Euro-Stoxx-50-Verfälle wird die erwartete Varianz aufsummiert, auf 30 Tage interpoliert, annualisiert und durch die Quadratwurzel in einen Vol-Punkt-Wert übersetzt. Methodisch ist das exakt dieselbe Logik, die der VIX seit 2003 nutzt.
Theoretisch fußt die Methodik auf der Replikation eines Variance Swap (OTC-Derivat auf die realisierte Varianz eines Basiswerts, theoretische Grundlage moderner Volatilitäts-Indizes) durch ein Portfolio aus Optionen über alle Strikes. Die ursprüngliche Herleitung stammt aus dem Goldman-Sachs-Papier von Demeterfi, Derman, Kamal und Zou (1999), die akademische Brücke zu VIX und VSTOXX legen Carr und Wu (2006). Wer den VIX in der Formel verstanden hat, hat den VSTOXX gleich mit verstanden, nur mit Euro-Stoxx-50-Optionen statt SPX-Optionen.
- T
- Restlaufzeit in Jahren
- K_i
- i-ter Strike im Strip
- Q(K_i)
- Mid-Preis der OTM-Option am Strike K_i (Euro Stoxx 50)
- F
- Forward-Indexstand (theoretischer Future-Preis des Euro Stoxx 50 zum Optionsverfall, abgeleitet aus Put-Call-Parität)
σ² = (2 / T) · Σ (ΔK_i / K_i²) · e^(rT) · Q(K_i) − (1 / T) · (F / K_0 − 1)²VSTOXX = 100 · √(σ²_30d)σ²_30d aus den zwei am nächsten liegenden Euro-Stoxx-50-Verfällen interpoliert
V-VSTOXX (VVS) als Vol-of-Vol-Index
Analog zum VVIX in den USA berechnet STOXX einen V-VSTOXX (Ticker VVS), der die Volatilität des VSTOXX selbst misst, also Vol-of-Vol (Volatilität der Volatilität, wie stark der Volatilitäts-Index selbst schwankt). Der V-VSTOXX hat in mehreren historischen Phasen Stress an den europäischen Vol-Märkten signalisiert, bevor der VSTOXX selbst nach oben drehte. Werte über 130 deuten auf erhöhte Unsicherheit über die künftige VSTOXX-Bewegung.
VSTOXX vs VIX: Die Vergleichstabelle
Methodisch sind VSTOXX und VIX eng verwandt. Praktisch trennen sie aber Underlying, Börse, Kontraktgröße und Settlement-Mechanik. Wer beide Indizes aktiv nutzt, sollte die Unterschiede kennen, um Fehlübersetzungen zwischen US- und EU-Setup zu vermeiden.
| Merkmal | VIX | VSTOXX |
|---|---|---|
| Underlying | S&P 500 | Euro Stoxx 50 |
| Börse Optionen | CBOE | EUREX |
| Index-Sponsor | CBOE | STOXX Limited |
| Methodik | Variance-Swap-Replikation (modellfrei) | Variance-Swap-Replikation (modellfrei) |
| Ticker Index | VIX | V2TX |
| ISIN | keine (US-Index) | DE000A0C3QF1 |
| Historische Range | 9 bis 89 | 11 bis 87 |
| Korrelation zum Index | rund -0,75 | rund -0,78 |
| Futures-Symbol | VX (CFE/CBOE Futures) | FVS (EUREX) |
| Future-Multiplier | 1.000 USD je Vol-Punkt | 100 EUR je Vol-Punkt |
| Settlement-Mechanik | VRO-Auktion (Special Opening Quotation) | TWAP 11:00-12:00 Uhr MEZ/MESZ |
| Daten seit | 1990 (Einführung 1993, moderne Methodik 2003) | 1999 (rückgerechnet, Einführung 2005) |
| Vol-of-Vol-Index | VVIX | V-VSTOXX (VVS) |
Praktisch wichtig: ein VSTOXX-Future-Kontrakt (100 EUR je Punkt) ist rund ein Zehntel der nominalen Größe eines VIX-Future-Kontrakts (1.000 USD je Punkt), was VSTOXX-Derivate für kleinere europäische Konten kapitalärmer handelbar macht. Die TWAP-Settlement-Mechanik der FVS-Futures (gewichteter Durchschnitt der VSTOXX-Indexwerte zwischen 11:00 und 12:00 Uhr MEZ/MESZ, seit Januar 2024) reduziert zudem die Auktions-Sensitivität, die der VIX über VRO bisweilen zeigt.
Was heißt das fürs Portfolio?
Für ein überwiegend europäisches Depot bildet der VSTOXX das relevante Risiko ab: Er misst die erwartete Schwankung des Euro Stoxx 50 und ist über FVS-Futures kapitalschonend absicherbar. Der VIX bleibt die Referenz für S&P-500-Risiko und die liquideren Vol-Derivate, während DAX-Anleger im VSTOXX ein brauchbares Kontinentaleuropa-Barometer finden, dessen exaktes Pendant der VDAX-NEW ist.
V2X-Futures und Optionen: FVS und OVS2
Der VSTOXX-Indexstand selbst ist nicht handelbar, weil er Berechnungs-Output ist und kein lieferbares Produkt. Handelbar sind ausschließlich zwei Derivate an der EUREX, oft unter dem Sammelbegriff V2X-Derivate (Produktfamilie aus VSTOXX-Future und zugehörigen Optionen) zusammengefasst: VSTOXX-Futures unter dem Symbol FVS (EUREX-Symbol des VSTOXX-Future) und Optionen auf VSTOXX-Futures unter dem Symbol OVS2 (EUREX-Symbol für Optionen auf VSTOXX-Futures). Beide sind cash-settled.
FVS: Der VSTOXX-Future
FVS-Futures werden seit 2009 an der EUREX gelistet. Der Multiplier beträgt 100 EUR je Volatilitätspunkt, also rund ein Zehntel der VIX-Future-Standardgröße. Verfügbar sind monatliche Verfälle. Final-Settlement-Preis ist nicht eine Auktion (wie beim VIX über VRO), sondern der Time-Weighted Average Price (TWAP, gewichteter Durchschnitt der VSTOXX-Indexwerte zwischen 11:00 und 12:00 Uhr MEZ/MESZ, seit Januar 2024) des zugrundeliegenden 30-Tage-VSTOXX-Subindex. Die TWAP-Mechanik macht das Settlement weniger anfällig für Mikro-Auktions-Effekte, an die der VIX über VRO bisweilen leidet.
OVS2: Optionen auf VSTOXX-Futures
OVS2-Optionen liegen, wie die VIX-Optionen in den USA, auf den jeweils zugehörigen VSTOXX-Futures, nicht auf dem aktuellen VSTOXX-Wert. Eine OVS2-Call-Option mit Strike 20 fragt also, ob der zugehörige FVS-Future am Verfall über 20 endet, nicht der laufende VSTOXX-Wert. In Backwardation kann der VSTOXX-Indexstand bei 28 stehen, der dritte Front-FVS-Future aber bei 22, und die OVS2-Option preist eben diese 22 ein. Diese Mechanik führt regelmäßig zu Verwirrung bei Anfängern.
Risiko-Hinweis Volatilitäts-Derivate
FVS-Futures und OVS2-Optionen sind hochriskante Termingeschäfte. In Deutschland werden sie nach § 20 Abs. 2 EStG besteuert. Die frühere Verlustverrechnungsbegrenzung von 20.000 EUR pro Jahr für Termingeschäfte wurde durch das Jahressteuergesetz 2024 rückwirkend ab 2020 aufgehoben (Stand 2026-05). Diese Seite ist keine Anlageberatung und keine Steuerberatung.
Historische VSTOXX-Spitzen
Der VSTOXX hat seit 1999 mehrere markante Spitzen markiert. Die wichtigsten Eckwerte und Auslöser zeigt die folgende Tabelle, das Begleit-Diagramm zeigt den schematischen Verlauf mit den Spike-Punkten.
| Datum | Anlass | VSTOXX-Peak |
|---|---|---|
| Oktober 2008 | Globale Finanzkrise (Lehman-Pleite) | über 85 |
| August 2011 | Eurokrise, US-Downgrade | rund 53 |
| August 2015 | China-Crash | rund 41 |
| Februar 2018 | Volmageddon | rund 35 |
| März 2020 | Covid-Crash | rund 86 |
| März 2022 | Ukraine-Invasion, Energieschock | rund 49 |
Auffällig in der Reihe: die beiden absoluten Hochs (Oktober 2008 und März 2020) liegen sehr nahe beieinander, obwohl die Auslöser fundamental verschieden waren. Das deutet darauf hin, dass der VSTOXX in extremen Stress-Phasen an ein praktisches Obergrenze-Regime stößt, in dem die Optionspreis-Struktur selbst durch Liquiditätsknappheit verzerrt wird.
VSTOXX als Kontraindikator für den Euro Stoxx 50
VSTOXX und Euro Stoxx 50 bewegen sich überwiegend gegenläufig. Der Korrelationskoeffizient zwischen täglichen VSTOXX-Änderungen und Euro-Stoxx-50-Renditen liegt typisch zwischen -0,70 und -0,85, gemessen über rollende 30- bis 90-Tage-Fenster. An Tagen mit deutlich fallendem Euro Stoxx 50 steigt der VSTOXX im Mittel zweistellig prozentual. Diese Asymmetrie ist der bekannte Leverage-Effekt: in fallenden Märkten preisen Investoren höhere Schutz-Prämien für Puts ein, was die implizite Volatilität und damit den VSTOXX nach oben zieht.
Aus dieser Asymmetrie leitet sich eine in der Praxis verbreitete Heuristik ab: extreme VSTOXX-Werte (häufig diskutiert sind Schwellen oberhalb von 30 oder 35) fallen historisch oft mit lokalen Tiefstständen des Euro Stoxx 50 zusammen. Das macht den VSTOXX zu einer groben Kontraindikator-Heuristik (Indikator, dessen hoher Wert tendenziell mit Tiefstständen des Basiswerts zusammenfällt), allerdings ohne Garantie und mit deutlichen Ausnahmen in lang anhaltenden Bärenmärkten wie 2008 oder 2022.
Beispiel: VSTOXX-Spike Anfang August 2024
Anfang August 2024 zeigte sich der VSTOXX als grober Stress-Sensor. Am Montag, 5. August 2024, schoss der VSTOXX intraday auf rund 35 hoch, im selben Tagesfenster fiel der Euro Stoxx 50 um 4,1 Prozent. Auslöser war der Yen-Carry-Unwind in Verbindung mit dünner Sommer-Liquidität.
Bereits am Dienstag, 6. August 2024, fiel der VSTOXX zurück auf rund 24, der Euro Stoxx 50 erholte sich um 1,5 Prozent. Bis Mitte August stand der Index wieder auf dem Niveau vor dem Spike.
Die Alltags-Analogie: ein VSTOXX-Spike ist wie ein Feueralarm, der zwar Panik anzeigt, aber selten den tatsächlichen Untergang. Wichtig: das ist eine historische Beobachtung an einem einzelnen Ereignis, kein wiederholbares Signal, keine Empfehlung und kein Garant für vergleichbare Folge-Episoden.
Anwendung für DAX-Investoren
Der Euro Stoxx 50 und der DAX laufen tagsüber sehr eng miteinander, die tägliche Korrelation der Index-Renditen liegt seit Jahren oberhalb von 0,9. Damit fungiert der VSTOXX indirekt auch als grober Vol-Sensor für DAX-Trader, selbst wenn der direkte DAX-Volatilitäts-Index VDAX-NEW separat existiert.
Übersetzung in eine erwartete Tagesbewegung: die Regel von 16 (annualisierte Volatilität geteilt durch 16 ergibt die erwartete Tages-Schwankung in Prozent, weil die Quadratwurzel aus 252 Handelstagen 15,87 ist, gerundet 16) liefert eine schnelle Heuristik. Ein VSTOXX von 20 entspricht damit 1,25 Prozent erwarteter Tagesbewegung im Euro Stoxx 50. Auf den DAX lässt sich das wegen der hohen Index-Korrelation nur grob übertragen; die erwartete DAX-Schwankung misst präzise der VDAX-NEW.
- VSTOXX 12
- 12 / 16 = 0,75 % erwartete Tagesbewegung
- VSTOXX 16
- 16 / 16 = 1,00 % erwartete Tagesbewegung
- VSTOXX 20
- 20 / 16 = 1,25 % erwartete Tagesbewegung
- VSTOXX 32
- 32 / 16 = 2,00 % erwartete Tagesbewegung
- VSTOXX 48
- 48 / 16 = 3,00 % erwartete Tagesbewegung
Wer Setups konsequent auf den DAX statt auf den Euro Stoxx 50 fährt, sollte sich zusätzlich mit dem VDAX-NEW (DAX-Volatilitäts-Index der Deutsche Börse, methodisch verwandt mit VSTOXX) beschäftigen, statt sich blind auf VSTOXX zu verlassen. Beide Indizes laufen meist eng zusammen, in Tagen mit DAX-spezifischen News (Indexumstellungen, EZB-Entscheidungen) können sie aber deutlich voneinander abweichen. Für eine relative Sicht pro Underlying liefert der IV-Rank eine Standardisierung über die eigene 52-Wochen-Spanne, statt sich auf einen absoluten Index-Wert zu stützen.
Wo VSTOXX-Daten verfügbar sind
Aktuelle und historische VSTOXX-Werte stehen über die Originalquellen der Index- und Börsen-Betreiber bereit, ergänzt um die Daten-Anbindung der gängigen Broker und Datenanbieter.
- STOXX-Index-Seite mit Methodologie-Guide, Sub-Index-Tabellen und Realtime-Werten. stoxx.com
- EUREX-Produktseite zu FVS-Futures und OVS2-Optionen mit Kontrakt-Spezifikationen. eurex.com
- Broker-Datenfeeds: Interactive Brokers, Captrader, BANX und vergleichbare EUREX-Anbindungen liefern Live-VSTOXX in der Regel ohne Aufpreis, weil der Index als Index-Datum gepreist ist und nicht als handelbares Produkt.
- Akademische Auswertungen historischer VSTOXX-Daten stehen in Carr/Wu (2006) sowie im STOXX VSTOXX 101 Whitepaper (Oktober 2024) zur Verfügung.
Praxis: VSTOXX als Marktstress-Filter in der OptionsApp
Stillhalter, die Iron Condor, Bull-Put-Spreads oder Strangles auf Euro-Stoxx-50- oder DAX-Optionen fahren, möchten typischerweise nur eröffnen, wenn die Volatilität erhöht ist, also nur, wenn die Prämien pro verkaufter Einheit ausreichend dick sind. Manuell heißt das: Charts checken, VSTOXX nachschlagen, Term-Structure abgleichen, dann eröffnen. Bei mehreren Underlyings tagsüber kaum konsistent durchhaltbar. Klassischer Pain-Point: Inkonsistente Eröffnungs-Disziplin und verpasste Premium-Phasen, weil man genau am volatilen Vormittag nicht am Bildschirm sitzt.
In der OptionsApp lässt sich ein VSTOXX-Schwellenwert als Entry Condition für das Trade-Template hinterlegen, etwa über ein externes Webhook-Signal (z. B. aus TradingView). Das Beispiel (VSTOXX über 25) ist illustrativ, keine Empfehlung. Strategien werden nur dann eröffnet, wenn die Entry Condition erfüllt ist; Profit Target, Position-Review und Stop-Logik laufen anschließend mechanisch nach den im Template gesetzten Regeln. So lässt sich die Idee "nur bei erhöhter Markt-Vol verkaufen" konsequent durchhalten, ohne dass tagsüber Orders von Hand platziert werden; die Überwachung der Positionen bleibt beim Trader. Strategien automatisch eröffnen lassen ist hier der relevante Workflow.
Konkrete Schwellenwerte, Strategie-Auswahl und Sizing bleiben Aufgabe des Traders. Die OptionsApp liefert die mechanische Ausführung des einmal hinterlegten Regelwerks.
Aus der Praxis
Erfahrungsgemäß taugt der VSTOXX weniger als Hauptkriterium und mehr als grober Kontext-Sensor neben dem IV-Rank pro Underlying. Die folgenden Beobachtungen sind allgemeine Praxis-Erkenntnisse und keine Empfehlung.
Drei Beobachtungen aus der Praxis mit Euro-Stoxx-50-Optionen:
- Der absolute VSTOXX-Stand ist erfahrungsgemäß weniger zuverlässig als die Kombination aus VSTOXX-Stand und Term-Structure-Form der FVS-Futures.
- In Backwardation-Phasen der FVS-Futures kann sich ein reduziertes Sizing oder eine Pause der Neueröffnungen besser bewähren als ein Weiter-wie-bisher.
- Ein V-VSTOXX (Vol-of-Vol-Index) über 130 gilt als etwas zuverlässigerer Frühwarn-Sensor als ein VSTOXX-Stand über 25, weil V-VSTOXX die Unsicherheit über den VSTOXX selbst abbildet.
Häufige Fragen zum VSTOXX
Was ist der VSTOXX?
Der VSTOXX (EURO STOXX 50 Volatility Index, Ticker V2TX, ISIN DE000A0C3QF1) ist ein von STOXX Limited und der EUREX berechneter Volatilitäts-Index, der die vom Markt erwartete 30-Tage-Schwankungsbreite des Euro Stoxx 50 in annualisierten Prozent ausdrückt. Berechnungsbasis sind die Bid-Ask-Quotes liquider Euro-Stoxx-50-Optionen an der EUREX.
Wie wird der VSTOXX berechnet?
Der VSTOXX entsteht aus einer modellfreien Variance-Swap-Replikation: aus einem Strip aus OTM-Puts und -Calls der nächstliegenden Euro-Stoxx-50-Verfälle wird die erwartete Varianz aufsummiert, auf 30 Tage interpoliert, annualisiert und über die Quadratwurzel in einen Vol-Punkt-Wert übersetzt. Die Berechnung läuft alle 5 Sekunden während der Handelszeit.
Was ist der Unterschied zwischen VSTOXX und VIX?
Der VIX bezieht sich auf den S&P 500 und wird vom CBOE berechnet, der VSTOXX bezieht sich auf den Euro Stoxx 50 und wird von STOXX Limited und EUREX gestellt. Methodisch sind beide eng verwandt, beide nutzen eine Variance-Swap-Replikation. Unterschiede liegen in Underlying, Börse, Future-Multiplier (100 EUR vs 1.000 USD) und Settlement (VSTOXX-TWAP zwischen 11:00 und 12:00 Uhr MEZ/MESZ vs VRO-Auktion).
Wo kann man VSTOXX-Futures handeln?
VSTOXX-Futures (Symbol FVS) und Optionen auf VSTOXX-Futures (Symbol OVS2) werden an der EUREX gelistet und sind über jeden EUREX-zugelassenen Broker handelbar. Beide sind cash-settled. FVS-Futures sind hochriskante Termingeschäfte und eignen sich nicht als langfristige Anlage.
Was bedeutet ein hoher VSTOXX-Wert?
Ein hoher VSTOXX-Wert bedeutet, dass der Markt für die nächsten 30 Tage eine hohe Schwankungsbreite des Euro Stoxx 50 erwartet. Historisch fielen Werte über 30 oft mit Tiefstständen des Index zusammen. Das macht den VSTOXX zu einer groben Kontraindikator-Heuristik, allerdings ohne Garantie und mit deutlichen Ausnahmen in lang anhaltenden Bärenmärkten.
Wie groß ist ein VSTOXX-Future-Kontrakt?
Ein FVS-Future hat einen Multiplier von 100 EUR je Volatilitätspunkt. Bei einem VSTOXX-Stand von 20 entspricht ein Kontrakt nominal 2.000 EUR. Damit liegt die Kontraktgröße bei rund einem Zehntel der VIX-Future-Standardgröße (1.000 USD je Punkt), was die VSTOXX-Futures kapitalärmer handelbar macht.
Stillhalter-Regelwerke VSTOXX-gefiltert automatisiert ausführen
Mit der OptionsApp lässt sich ein VSTOXX-Schwellenwert als Entry Condition im Trade-Template hinterlegen, etwa über externe Webhook-Signale. Der dokumentierte Underlying-Schwerpunkt der App liegt auf US-Basiswerten wie SPX. Profit Target, Position Review und Stop-Logik laufen mechanisch nach den selbst gesetzten Werten. Strategie-Wahl, Sizing, Markteinschätzung und Überwachung bleiben Aufgabe des Traders.