
Implizite Volatilität · Glossar
VIX: Was der CBOE Volatility Index aussagt und wie er berechnet wird
Gründer der OptionsApp, seit über 20 Jahren aktiv an der Börse.
Der VIX (CBOE Volatility Index) ist ein vom CBOE (Chicago Board Options Exchange) seit 1993 berechneter Volatilitäts-Index, der die vom Markt erwartete 30-Tage-Schwankungsbreite des S&P 500 (US-Aktienindex der 500 größten börsennotierten US-Unternehmen, Index-Ticker SPX) in annualisierten Prozent ausdrückt. Der Index entsteht aus den Mid-Preisen liquider SPX-Puts und -Calls und ist damit ein direkter Marktwert der impliziten Volatilität, also der vom Markt erwarteten künftigen Schwankungsbreite, abgeleitet aus Optionspreisen. Er ist eng verwandt mit dem Greek Vega und einer der zentralen Optionsgriechen-Begriffe im Markt, auch wenn der VIX selbst kein Greek ist, sondern ein systemisches Volatilitäts-Maß.
Aktueller VIX (verzögert)
Einordnung: unter 15 ruhig, 15 bis 20 Normalbereich, 20 bis 30 erhöhte Unsicherheit, 30 bis 40 Stress, über 40 Krise. Stand 02.10.2026, 16:15, mindestens 15 Minuten verzögert. Quelle: CBOE. Reiner Informationswert, kein Signal und keine Anlageberatung.
Kernaussagen auf einen Blick
- VIX misst die vom Markt erwartete 30-Tage-Vol des S&P 500, abgeleitet aus den Mid-Preisen liquider SPX-Optionen, nicht aus historischen Kursen.
- Regel von 16: erwartete Tagesbewegung in Prozent gleich VIX geteilt durch 16. VIX 20 entspricht rund 1,25 Prozent Tagesbewegung (exakt 1,26 Prozent über Wurzel(252)).
- VIX und S&P 500 sind invers korreliert, typisch zwischen -0,7 und -0,85; an starken SPX-Verlusttagen steigt der VIX im Mittel um 8 bis 12 Prozent.
- Long-Vol-ETPs wie VXX und UVXY tragen Roll-Yield-Decay von rund -8 bis -12 Prozent monatlich in dauerhaftem Contango; das inverse SVXY profitiert umgekehrt vom Contango, trägt dafür aber hohes Crash-Risiko. Keine der Gruppen ist eine Buy-and-Hold-Anlage.
- Der Final-Settlement-Wert für VIX-Derivate (VRO) entsteht aus einer SPX-Auktion am Settlement-Morgen und kann vom Pre-Open-VIX abweichen.
- VVIX über 130 signalisiert Stress am Vol-Markt selbst und hat in mehreren historischen Phasen VIX-Spikes Tage vorher angezeigt.
VIX in Kürze
- Vom CBOE seit 1993 berechnet, seit 2003 als Variance-Swap-Replikation auf Basis SPX-Optionen.
- Ausdruck in annualisierten Prozent, also auf 1 Jahr hochgerechnet. Ein VIX von 20 entspricht ungefähr 1,26 Prozent erwarteter Tagesbewegung.
- Schlusskurs-ATH 82,69 am 16. März 2020. Intraday-ATH 89,53 am 24. Oktober 2008.
- Term-Structure liegt in rund 84 Prozent der Zeit in Contango (steigende Forward-Kurve).
- VIX-Stand ist nicht direkt handelbar. Nur Derivate (VIX-Futures, VIX-Optionen, VXX, UVXY, SVXY).
Berechnungs-Basis
SPX
S&P 500 Index-Optionen
Zeithorizont
30 Tage
annualisiert in Prozent
Normalbereich
15-20
VIX-Punkte
Inhalt dieser Seite
Was ist der VIX?
Der VIX ist ein Index, der die erwartete Schwankungsbreite des S&P 500 für die nächsten 30 Tage in annualisierten Prozent abbildet. Berechnungs-Basis sind nicht historische Kurse, sondern die Mid-Preise liquider SPX-Optionen, in denen der Markt seine Erwartung an künftige Bewegungen einpreist. Der VIX ist damit ein Markt-Maß für die aus Optionspreisen implizierte, risikoneutrale Volatilität; sie liegt wegen der Volatilitäts-Risikoprämie im Mittel über der später realisierten Schwankung und ist keine exakte Prognose.
Populär wird der VIX oft als Angst-Index bezeichnet. Diese Beschreibung ist verkürzt. Der VIX misst Volatilitäts-Erwartung, nicht Stimmung oder Markterwartung im Sinne einer Richtung. Ein steigender VIX zeigt nur, dass Optionen teurer geworden sind, was implizit größere Bewegungen einpreist. Ob diese Bewegungen nach oben oder unten gehen, sagt der VIX nicht.
Operativ wird der VIX in Echtzeit zwischen 03:15 und 16:15 New Yorker Zeit gestreamt und auf Basis der zwei am nächsten liegenden SPX-Verfälle laufend neu berechnet. Final-Settlement-Werte für VIX-Derivate stehen separat über den SOQ-Prozess (Special Opening Quotation) am Settlement-Morgen fest.
Geschichte: Vom S&P-100-VIX (1993) zum modernen SPX-VIX (2003)
Der VIX wurde 1993 von Robert E. Whaley für das CBOE entwickelt, damals noch auf Basis von S&P-100-Index-Optionen (OEX) und einer ATM-zentrierten Black-Scholes-Implied-Vol. Diese erste Generation des Index war konzeptionell sauber, aber rechentechnisch nicht ohne Modell-Annahmen, weil sie von einer konkreten Pricing-Formel abhing.
2003 wurde der VIX grundlegend überarbeitet. Das CBOE wechselte auf S&P-500-Optionen (SPX) und auf eine modellfreie Variance-Swap-Replikation. Die neue Methodik liest die erwartete Varianz aus einem Strip aus OTM-Puts und -Calls direkt aus den Marktpreisen ab und nimmt nicht mehr eine Pricing-Formel als gegeben an. Diese Variante ist seitdem der offizielle VIX. Die alte OEX-Variante wird unter dem Ticker VXO weitergeführt.
Auf Basis der neuen Methodik liefen 2004 die VIX-Futures am CBOE Futures Exchange an. 2006 folgten die VIX-Optionen am CBOE selbst. Damit war ein eigenes Volatilitäts-Derivate-Ökosystem aufgebaut, das heute Milliarden-Volumen täglich umschlägt.
Wie wird der VIX berechnet? Variance-Swap-Methodik
Der VIX wird seit 2003 als Quadratwurzel aus einer auf 30 Tage interpolierten erwarteten Varianz berechnet, die aus einem Strip (gewichtete Summe vieler Optionen über alle liquiden Strikes) aus OTM-SPX-Puts und -Calls gewonnen wird. Die Methodik repliziert einen Variance Swap (Volatilitäts-Tausch-Derivat, dessen Replikation über einen Strip von Optionen die Basis der VIX-Methodik bildet) und ist damit modellfrei.
- T
- Restlaufzeit in Jahren
- K_i
- i-ter Strike im Strip
- Q(K_i)
- Mid-Preis der OTM-Option am Strike K_i
- F
- Forward-Indexpreis
- r
- risikofreier Zinssatz
σ² = (2 / T) · Σ (ΔK_i / K_i²) · e^(rT) · Q(K_i) − (1 / T) · (F / K_0 − 1)²VIX = 100 · √(σ²_30d)σ²_30d wird aus den zwei am nächsten liegenden SPX-Verfällen interpoliert
Strip aus SPX-Puts und -Calls
Der Strip umfasst alle OTM-Puts unter dem Forward (theoretischer SPX-Preis zum Optionsverfall, abgeleitet aus Put-Call-Parität an dem Strike, an dem Call- und Put-Mid-Preis am engsten beieinander liegen) und alle OTM-Calls darüber, jeweils bis zur ersten Strike-Folge mit zwei aufeinanderfolgenden Null-Bid-Optionen. Optionen mit Null-Bid werden ausgeschlossen, weil ihre Preise keine echte Markterwartung tragen. Jeder enthaltene Strike geht mit dem Faktor ΔK_i / K_i² in die Summe ein, womit Optionen weit aus dem Geld weniger Gewicht erhalten als ATM-Optionen.
Interpolation auf 30 Tage
Aus den beiden Verfallsstrips ergeben sich zwei Varianzen, die linear so kombiniert werden, dass sich exakt eine 30-Tage-Restlaufzeit ergibt. Anschließend wird durch 365 / 30 annualisiert, die Wurzel gezogen und mit 100 multipliziert. Das Ergebnis ist der VIX-Wert in Punkten, der die aus dem Optionsstrip implizierte, risikoneutrale 30-Tage-Vol des S&P 500 in Prozent pro Jahr ausdrückt.
Wie liest man den VIX? Typische Bereiche
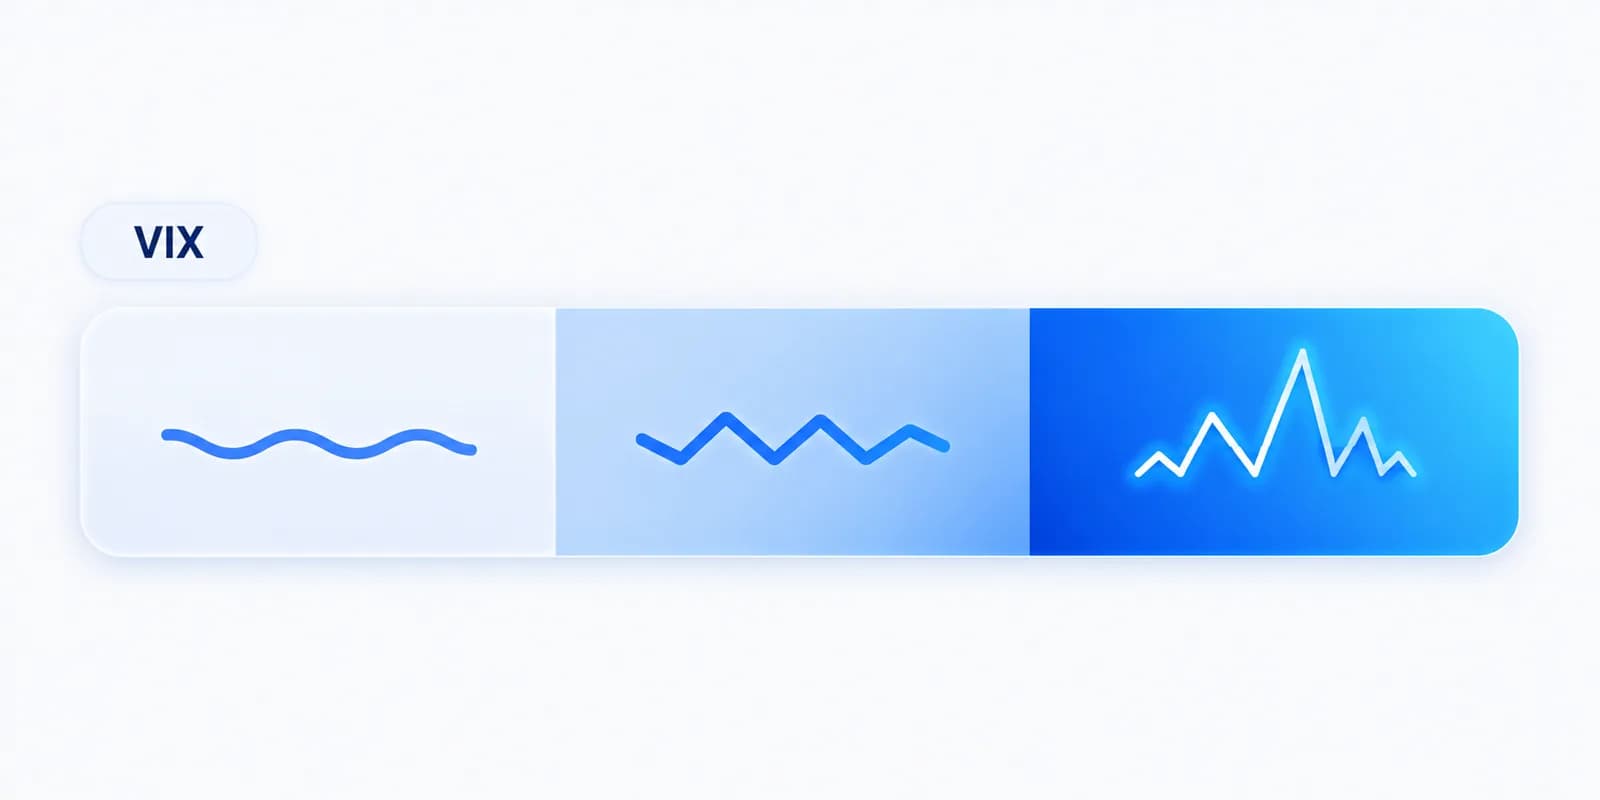
Der VIX wird in Punkten ausgegeben, die der annualisierten, aus Optionspreisen implizierten Vol entsprechen. Ein VIX von 20 bedeutet rund 20 Prozent implizite Jahres-Vol. Aus dieser Logik leiten sich gängige Range-Definitionen ab, die in der Praxis als Orientierung dienen.
Regel von 16: Vom VIX zur Tagesvolatilität
Die Regel von 16 ist der schnellste Weg, einen VIX-Stand in eine erwartete Tagesbewegung zu übersetzen. Hintergrund: ein Jahr hat etwa 252 Handelstage, die Quadratwurzel daraus ist 15,87, gerundet 16. Die Umrechnung lautet: erwartete Tagesbewegung in Prozent gleich VIX geteilt durch 16.
- VIX 12
- 12 / 16 = 0,75 % erwartete Tagesbewegung
- VIX 16
- 16 / 16 = 1,00 % erwartete Tagesbewegung
- VIX 20
- 20 / 16 = 1,25 % erwartete Tagesbewegung
- VIX 32
- 32 / 16 = 2,00 % erwartete Tagesbewegung
- VIX 48
- 48 / 16 = 3,00 % erwartete Tagesbewegung
Diese Werte sind die ein-Standardabweichungs-Erwartung des Marktes für eine Tagesbewegung des S&P 500. Etwa 68 Prozent der Tage sollten innerhalb dieser Bandbreite bleiben, etwa 5 Prozent außerhalb der zwei-Sigma-Bandbreite (also doppelter Wert). Die Regel ist eine Schnell-Übersetzung, kein Modell, und unterstellt eine lognormale Verteilung der Renditen, die in der Realität wegen Tail-Events nicht exakt gilt.
- VIX < 15
- ruhige Marktphase, niedrige Vol-Erwartung
- VIX 15-20
- Normalbereich
- VIX 20-30
- erhöhte Unsicherheit
- VIX 30-40
- Stress-Regime
- VIX > 40
- Krisenphase
Diese Bereiche sind Orientierung, kein Regelwerk. Ein VIX von 22 ist nicht automatisch ein Verkaufssignal für Premium und ein VIX von 14 ist kein Verbot, Stillhalter-Setups zu eröffnen. In der Praxis spielt die Term-Structure und der relative Stand zur eigenen Historie (Stichwort IV-Rank) eine größere Rolle als der absolute Punktwert.
VIX-Term-Structure: Contango und Backwardation
Die Term Structure (Laufzeitenstruktur, Verlauf der VIX-Futures-Preise über verschiedene Verfälle) ist die Reihe der VIX-Futures-Preise von vorderem bis hinterem Verfall. Sie zeigt, ob der Markt für kurze oder für längere Horizonte höhere Vol einpreist und ist damit ein zentrales Werkzeug zur Vol-Lesart, das über den reinen aktuellen VIX-Wert hinausgeht.
Contango (steigende Forward-Kurve, vordere Futures-Preise unter hinteren) ist der Normalzustand. Akademische Auswertungen seit 2004 zeigen, dass die VIX-Term-Structure rund 84 Prozent der Handelstage in Contango notiert. In Contango erzeugt das Rollen vorderer Futures in spätere einen negativen Roll-Yield (Renditeeffekt aus dem Rollen von Futures, bei Contango negativ für Long-Vol-ETPs), was Long-Vol-ETPs wie VXX strukturell belastet.
Beispiel: Wie VIX-Futures-Trades im Contango laufen
Im Normalfall (Contango) ist die Zukunft teurer als die Gegenwart. Angenommen, der VIX-Index steht heute bei 15 Punkten, aber der VIX-Future für den nächsten Monat kostet 18 Punkte. Ein Kauf dieses Futures kostet also einen Angst-Aufschlag von 3 Punkten für die Ungewissheit der kommenden Wochen. Ein VIX-Future wirft Gewinn ab, wenn der VIX am Verrechnungstag höher steht als der Kaufwert. 1 Punkt entspricht dabei 1.000 USD.
Das Problem: die Annäherung an den Underlying-Preis. Am Tag des Verfalls muss der Future-Preis exakt dem echten VIX-Index entsprechen. Bleibt der Markt in den nächsten Wochen ruhig und verharrt der VIX bei 15 Punkten, schmilzt der Future-Preis langsam von 18 auf 15 Punkte.
Das Ergebnis: Weil keine Panik ausgebrochen ist und der VIX stabil blieb, entsteht pro Kontrakt ein Verlust von 3.000 USD (3 Punkte x 1.000 USD). Bezahlt wurde für eine Katastrophe, die nicht eingetreten ist. In der Fachsprache heißt das negativer Roll-Yield.
Der Effekt gleicht einer monatlichen Versicherungsprämie: Brennt das Haus nicht, ist die Prämie am Ende des Monats verfallen. Da der S&P 500 in rund 84 Prozent der Handelstage ruhig verläuft oder steigt, verbrennen Anleger, die dauerhaft VIX-Futures halten (oder ETPs wie VXX), kontinuierlich Kapital, während sie auf den einen großen Crash warten.
Backwardation (fallende Forward-Kurve, vordere Futures-Preise über hinteren) tritt typisch in Stress-Phasen auf. In Backwardation kippt der Roll-Yield ins Positive für Long-Vol-Vehikel, gleichzeitig signalisiert die Kurve, dass der Markt kurzfristig höhere Vol erwartet als längerfristig. August 2024 ist ein Lehrbuch-Beispiel: die Front-Future-Kurve schoss kurz scharf nach oben, der hintere Bereich blieb deutlich darunter.
Historische VIX-Spikes seit 1993
Der VIX hat in seiner Geschichte mehrere markante Spikes erlebt. Die wichtigsten Eckwerte und ihre Auslöser zeigt die Tabelle. Auffällig: der Schlusskurs-ATH liegt unterhalb des Intraday-ATH, weil der Markt von Mittag bis zum Schlussgong meist deutlich Druck abbaut, sobald sich Liquidität einstellt.
| Datum | VIX-Wert | Auslöser |
|---|---|---|
| 24.10.2008 | 89,53 (Intraday) | Finanzkrise, Lehman-Nachbeben |
| 20.11.2008 | 80,86 (Schluss) | Finanzkrise, Tief der Aktienmärkte |
| 05.02.2018 | ~50 (Intraday) | Volmageddon, Liquidation des XIV-ETPs |
| 16.03.2020 | 82,69 (Schluss-ATH) | COVID-19-Schock |
| 05.08.2024 | ~65,73 (Intraday) | Yen-Carry-Unwind, +180 Prozent zum Vortag |
Der 5. August 2024 verdient eine eigene Erwähnung: laut BIS-Bulletin No 95 war der eintägige Sprung von rund +180 Prozent zum Vortag der größte in der Geschichte des VIX. Auslöser war ein Yen-Carry-Unwind in Verbindung mit thinner US-Liquidität, der die Front-VIX-Futures kurz scharf nach oben katapultierte, bevor sich die Lage am gleichen Tag wieder stabilisierte. Die SEC-DERA-Working-Paper-Analyse stuft diesen Spike eher als Mikrostruktur-Ereignis ein, nicht als fundamentalen Vol-Regime-Bruch.
Kann man den VIX direkt handeln? VIX-Futures, VIX-Optionen, VXX und UVXY
Der VIX-Stand selbst ist nicht handelbar, weil er als Berechnungs-Output kein lieferbares Produkt ist. Handelbar sind ausschließlich Derivate auf den VIX. Die wichtigsten drei Gruppen: VIX-Futures, VIX-Optionen und Volatilitäts-ETPs (Exchange-Traded Product, börsengehandeltes Vehikel, Sammelbegriff für ETF und ETN) wie VXX, UVXY und SVXY.
VIX-Futures
VIX-Futures sind seit 2004 am CBOE Futures Exchange gelistet. Sie sind cash-settled, der Final-Settlement-Preis ergibt sich am Settlement-Morgen aus der SOQ (Special Opening Quotation, Auktion am Settlement-Morgen, bestimmt Final-Settlement-Preis für VIX-Derivate) Auktion über SPX-Optionen. Verfügbar sind monatliche Verfälle (Standard, Mittwoch-Settlement) und wöchentliche Verfälle. Multiplier ist 1.000 USD pro Punkt, Mini-VIX-Futures (VXM) liegen bei 100 USD pro Punkt.
VIX-Optionen
VIX-Optionen werden seit 2006 am CBOE gehandelt. Wichtig und oft missverstanden: VIX-Optionen liegen auf den jeweils zugehörigen VIX-Futures, nicht auf dem aktuellen VIX-Wert. Eine VIX-Call-Option mit Strike 20 fragt also, ob der zugehörige VIX-Future über 20 endet, nicht der aktuelle VIX-Wert. Final-Settlement läuft ebenfalls über den SOQ-Prozess.
Praktische Folge: in Backwardation kann der VIX-Stand bei 30 stehen, der Future drei Monate hinten aber bei 22. Eine VIX-Option, die auf diesen hinteren Future zeigt, preist eben diese 22, nicht die 30. Das verwirrt regelmäßig Anfänger, weil sich Optionspreise und aktueller VIX-Wert entkoppeln können.
VXX, UVXY, SVXY
VXX (iPath Series B S&P 500 VIX Short-Term Futures ETN) bildet eine Konstantlaufzeit von 30 Tagen ab, indem es täglich einen Teil des Geldes vom vorderen in den hinteren VIX-Future rollt. UVXY ist die 1,5-fach gehebelte Variante, SVXY die invers gehebelte (-0,5-fach seit 2018). Bei dauerhaftem Contango entsteht durch das tagelange Rollen ein strukturelles Decay (struktureller Verfall) von ungefähr -8 bis -12 Prozent pro Monat. VXX hat seit Auflage mehrere Reverse-Splits durchlaufen, einfach um den Kurs nicht in den ein-stelligen Bereich fallen zu lassen.
Strukturelles Decay
VXX, UVXY und vergleichbare Long-Vol-ETPs sind Trading-Vehikel, keine Buy-and-Hold-Anlage. Wer sie länger hält, trägt das Roll-Yield-Decay aus Contango und das Pfad-abhängige Tracking-Risiko der Hebelprodukte. Am 5. Februar 2018 (Volmageddon) wurde der inverse XIV-ETN nach einem 80-Prozent-Tagesverlust nach den Termination-Klauseln liquidiert.
VIX vs verwandte Indizes: VSTOXX, VXN, RVX, VVIX
Der VIX hat zahlreiche Geschwister-Indizes, die dieselbe Methodik auf andere Underlyings anwenden. Der bekannteste für den europäischen Raum ist der VSTOXX (EUREX Euro Stoxx 50 Volatility Index).
| Index | Underlying | Börse | Bemerkung |
|---|---|---|---|
| VIX | S&P 500 (SPX) | CBOE | Standard-Referenz |
| VSTOXX | Euro Stoxx 50 | EUREX | ISIN DE000A0C3QF1, EU-Pendant |
| VXN | NASDAQ-100 (NDX) | CBOE | Tech-lastig, höher als VIX |
| RVX | Russell 2000 (RUT) | CBOE | Small-Cap-Vol |
| VVIX | VIX-Optionen | CBOE | Vol-of-Vol, typisch 80-120 |
Diese Tabelle dient der Orientierung. Welcher Index für das eigene Trading relevant ist, hängt vom gehandelten Underlying-Universum ab und muss von jedem selbst entschieden werden. VVIX ist insofern ein Sonderfall, als er die implizite Volatilität der VIX-Optionen selbst misst und damit aussagt, wie unsicher der Markt über die künftige VIX-Bewegung ist. Werte über 130 deuten auf Stress am Vol-Markt selbst hin.
Inverse Korrelation: VIX und S&P 500
VIX und S&P 500 bewegen sich überwiegend gegenläufig. Der Korrelationskoeffizient zwischen täglichen VIX-Änderungen und SPX-Renditen liegt typisch zwischen -0,7 und -0,85, gemessen über rollende 30- bis 90-Tage-Fenster. An Tagen mit deutlich fallendem SPX (über -1 Prozent) steigt der VIX im Mittel um 8 bis 12 Prozent, an starken Aufwärtstagen fällt er entsprechend zurück. Diese Asymmetrie heißt Leverage-Effekt: Investoren preisen in fallenden Märkten höhere Schutz-Prämien für Puts ein, was die implizite Volatilität und damit den VIX hochzieht.
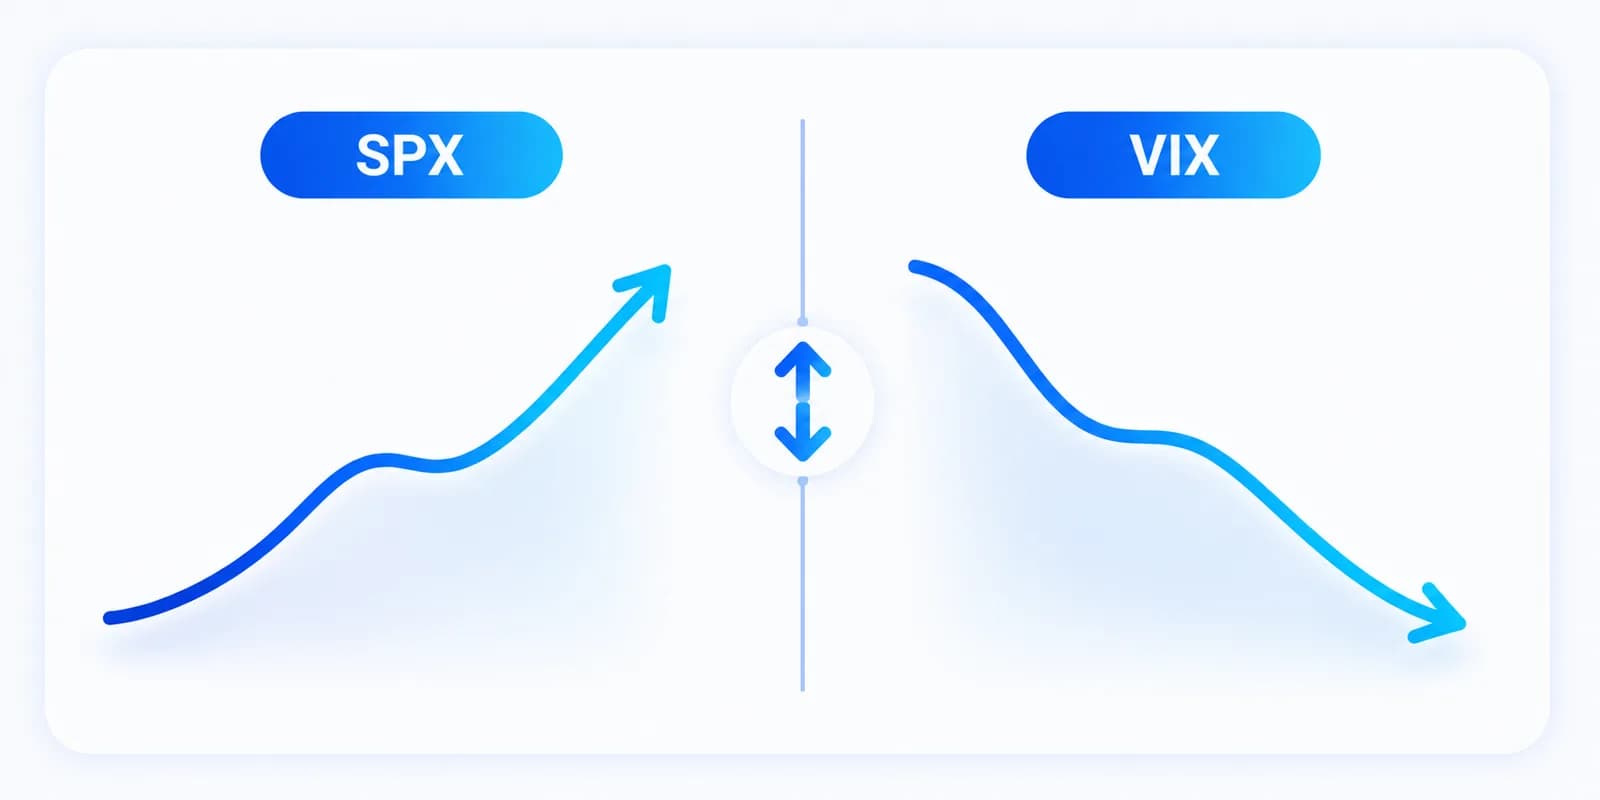
Wichtig für Stillhalter: die Korrelation ist nicht -1. Es gibt Phasen, in denen SPX und VIX gleichzeitig steigen, etwa wenn der Markt in einer Rallye nervös bleibt und Optionspreise trotz steigender Kurse hoch bleiben. Solche Divergenz-Phasen sind in der Praxis Frühwarnsignale, weil der Markt eine Korrektur teurer einpreist als die Aufwärtsbewegung suggeriert.
VVIX als Frühwarnsystem für Vol-Stress
Der VVIX (Volatility of VIX) misst die implizite Volatilität der VIX-Optionen selbst. Anders gesagt: VVIX gibt an, wie unsicher der Markt über die nächsten 30 Tage VIX-Bewegung ist. Während der VIX die Vol-Erwartung an den S&P 500 abbildet, bildet der VVIX die Vol-Erwartung an den VIX ab, also Vol-of-Vol. Werte werden ebenfalls in Punkten ausgegeben.
- VVIX 80-100
- ruhige Vol-Märkte, normale VIX-Schwankungen erwartet
- VVIX 100-120
- Standard-Bereich, leichte Anspannung
- VVIX 120-140
- erhöhte Unsicherheit über die VIX-Bewegung selbst
- VVIX > 140
- Stress am Vol-Markt, oft Vorbote von SPX-Volatilitäts-Spikes
In der Praxis hat VVIX in mehreren historischen Phasen Stress signalisiert, bevor der VIX selbst nach oben gesprungen ist. Anfang August 2024, vor dem 5. August-Spike, lag der VVIX bereits bei rund 130 Punkten, während der VIX noch unter 20 notierte. Wer VVIX als zusätzlichen Filter neben VIX und Term-Structure nutzt, hat häufig ein paar Tage Vorsprung gegenüber rein VIX-basierten Setups.
VRO: Wie das monatliche VIX-Settlement entsteht
Der Final-Settlement-Wert für VIX-Futures und VIX-Optionen wird unter dem eigenen Ticker "VRO" (Special Opening Quotation, in der CBOE-Notation auch "VRO" genannt) am Settlement-Mittwoch berechnet. VRO ist also der einzige Wert, der bei Final-Settlement zählt; der laufende VIX-Wert während der letzten Handelstage spielt für die Auszahlung keine Rolle.
Der VRO entsteht aus einer Sonder-Auktion (Opening Auction) der SPX-Optionen, die exakt 30 Tage nach dem Settlement-Mittwoch verfallen. Es zählen nur Auktions-Eröffnungspreise, keine Folge-Trades. Wegen dieser Mechanik kann sich der VRO am Settlement-Morgen deutlich vom Pre-Open-VIX unterscheiden, vor allem wenn die SPX-Optionen-Liquidität in der Auktion dünn ist.
Praktische Konsequenzen: VIX-Futures, die in der letzten Handelsstunde vor Settlement nur dünn gehandelt werden, hängen am Auktions-Ergebnis. Wer offene VIX-Future-Positionen in den Settlement-Mittwoch trägt, akzeptiert Gap-Risiko durch den VRO-Auktionspreis. Viele aktive Vol-Trader schließen VIX-Future-Positionen daher am Vortag oder rollen rechtzeitig in den nächsten Verfall.
VIX vs implizite Volatilität einer einzelnen Option
Der VIX ist ein systemisches Maß auf SPX-Ebene und nicht zu verwechseln mit der impliziten Volatilität (IV) einer einzelnen Option. Das übergeordnete Konzept der impliziten Volatilität ist auf jeder Option, jedem Strike und jedem Verfall definiert. Der VIX kondensiert davon nur ein Aggregat für den 30-Tage-Horizont des S&P 500.
Operativ relevant: die Vega-Sensitivität einer Option reagiert auf Änderungen der eigenen IV, nicht direkt auf VIX. Ein steigender VIX übersetzt sich nur indirekt in steigende Einzel-Option-Vegas, abhängig von Skew und Smile.
Auch wichtig: der IV-Rank ist nicht der VIX. Der IV-Rank misst die Position der aktuellen IV eines Underlyings im Verhältnis zur eigenen 52-Wochen-Spanne, ist also der IV-Rank pro Underlying und damit eine vollkommen andere Metrik als der systemische VIX. Beide ergänzen sich in der Praxis: VIX gibt das systemische Bild, der IV-Rank gibt die Underlying-spezifische Lage.
Wie nutzen Stillhalter den VIX?
Stillhalter, also Verkäufer von Optionsprämien, lesen den VIX vor allem als Filter und als Risiko-Sensor. Ein hoher VIX bedeutet teurere SPX-Optionen, also mehr Prämie pro verkaufter Einheit. Ein niedriger VIX bedeutet entsprechend dünnere Prämien und größeres Risiko, dass kleine Bewegungen die verkaufte Prämie aufzehren.
In der Praxis kombinieren viele aktive Stillhalter den VIX mit dem IV-Rank pro Underlying. Der VIX gibt das systemische Bild, der IV-Rank entscheidet, ob das einzelne Underlying im historischen Vergleich teuer oder billig ist. In der OptionsApp lassen sich SPX- und SPY-Stillhalter-Setups nach VIX-Schwellen filtern und Strategien automatisch eröffnen, wenn ein hinterlegtes Regelwerk greift.
Wichtig dabei: ein VIX-Schwellenwert ist kein Naturgesetz. Was bei VIX 16 Premium-arm wirkt, kann für ein konsequent automatisiertes Setup mit kleinem Sizing trotzdem sinnvoll sein. Was bei VIX 30 attraktiv aussieht, kann genau in einem Stress-Spike kippen. Wie man damit individuell umgeht, hängt vom persönlichen Regelwerk ab und muss jeder selbst entscheiden.
Beispiel: VIX-basierte SPX-Stillhalter-Filterung
Ein mögliches Beispiel-Setup, wie ein automatisierter SPX-Stillhalter-Workflow den VIX als Filter nutzt. Die Schwellen sind illustrativ und keine Empfehlung; welche Werte ins eigene Regelwerk gehören, entscheidet der Trader:
- VIX > 20: Eintrags-Trigger für SPX-Iron-Condor mit Delta-16-Short-Strikes, rund 45 DTE (Days to Expiration, Tage bis Verfall), sofern keine offenen Positionen am gleichen Verfall.
- VIX 15-20: Reduziertes Sizing, optional kleinere Spread-Breite oder Wechsel auf Bull-Put-Spread statt vollem Iron Condor.
- VIX < 15: Kein neuer Eintrag, weil Premium zu dünn für das hinterlegte Regelwerk.
- Backwardation-Schalter: Wenn die VIX-Term-Structure in Backwardation kippt, pausiert der Eröffnungs-Workflow, weil typischerweise erhöhte Folge-Vol erwartet wird.
Das ist ein Beispiel, kein Regelwerk. Konkrete Schwellenwerte, Sizing und Auswahl der Strategie hängen am eigenen Konto, an Erfahrung und Risikoprofil und müssen von jedem selbst festgelegt werden.
Erfahrungswerte aus der Praxis
Erfahrungsgemäß dient der VIX aktiven SPX-Stillhaltern seltener als alleiniges Hauptkriterium, sondern eher als Kontext-Sensor. Die folgenden Beobachtungen sind beobachtungsbasiert und ersetzen kein individuelles Regelwerk. Wie man damit umgeht, muss jeder selbst entscheiden.
Drei wiederkehrende Beobachtungen:
- Der absolute VIX-Stand allein ist als Eintrags-Signal erfahrungsgemäß weniger zuverlässig als die Kombination aus VIX-Stand und Term-Structure-Form.
- Backwardation-Phasen sind häufig ein Hinweis, das Sizing zu reduzieren oder neue Einträge zu pausieren, weil die Folgewochen typisch turbulent verlaufen.
- Ein VVIX (Vol-of-Vol-Index) über 120 kann als Frühwarn-Sensor aussagekräftiger sein als ein VIX über 25, weil der VVIX die Unsicherheit über den VIX selbst abbildet.
Häufige Fragen zum VIX
Was ist der VIX einfach erklärt?
Der VIX ist ein vom CBOE (Chicago Board Options Exchange) berechneter Index, der die vom Markt erwartete Schwankungsbreite des S&P 500 für die kommenden 30 Tage in annualisierten Prozent ausdrückt. Er wird aus den Mid-Preisen liquider SPX-Puts und -Calls abgeleitet und gilt als bekanntester Volatilitäts-Index der Welt.
Wie wird der VIX berechnet?
Der VIX wird seit 2003 über eine Variance-Swap-Replikation berechnet. Aus einem Strip aus OTM-Puts und -Calls der zwei am nächsten liegenden SPX-Verfälle wird die erwartete Varianz aufsummiert, die Werte werden auf 30 Tage interpoliert, dann annualisiert und durch 100 mal Quadratwurzel in einen Vol-Punkt-Wert umgerechnet. Die genaue Mechanik dokumentiert das CBOE-VIX-White-Paper.
Was bedeutet ein VIX von 20?
Ein VIX von 20 bedeutet, dass der Markt für die nächsten 30 Tage eine annualisierte Schwankungsbreite des S&P 500 von rund 20 Prozent erwartet. Umgerechnet auf einen Tag entspricht das rund 1,25 Prozent nach der Regel von 16 (exakt 1,26 Prozent über 20 / Wurzel(252)). Der Bereich 15 bis 20 gilt historisch als Normalregime ohne erhöhten Stress.
Was ist der Unterschied zwischen VIX und VSTOXX?
Der VIX bezieht sich auf den S&P 500, der VSTOXX (EUREX Euro Stoxx 50 Volatility Index, ISIN DE000A0C3QF1) auf den Euro Stoxx 50. Methodisch sind beide eng verwandt, beide nutzen eine Variance-Swap-Replikation aus liquiden Index-Optionen. Der VSTOXX wird an der EUREX gehandelt, ist also das europäische Pendant des VIX und verläuft typischerweise mit hohem Gleichlauf.
Kann man den VIX direkt kaufen?
Nein, den VIX-Stand selbst kann man nicht kaufen. Handelbar sind nur Derivate auf den VIX: VIX-Futures (cash-settled, Final-Settlement per SOQ-Auktion), VIX-Optionen (liegen auf VIX-Futures, nicht auf dem aktuellen VIX-Wert) und ETPs wie VXX, UVXY oder SVXY, die VIX-Futures rollen.
Warum verliert VXX langfristig immer an Wert?
VXX rollt täglich einen Teil vorderer VIX-Futures in spätere und verkauft dabei in Contango-Phasen günstigere Front-Kontrakte gegen teurere Back-Kontrakte. Dieser negative Roll-Yield erzeugt bei dauerhaftem Contango ein strukturelles Decay (struktureller Verfall) von ungefähr -8 bis -12 Prozent pro Monat. VXX hat seit Auflage mehrfach Reverse-Splits durchlaufen und ist als Buy-and-Hold-Vehikel ungeeignet.
Wann war der VIX am höchsten?
Der höchste Schlusskurs lag bei 82,69 am 16. März 2020 zu Beginn der COVID-Krise. Den höchsten Intraday-Wert markierte der VIX am 24. Oktober 2008 mit 89,53 in der Finanzkrise. Den größten eintägigen Spike der VIX-Geschichte gab es am 5. August 2024 mit einem Plus von rund 180 Prozent zum Vortag und einem Intraday-Hoch um 65,73, dokumentiert im BIS-Bulletin No 95.
Was ist der Unterschied zwischen VIX und IV-Rank?
Der VIX ist ein systemisches Vol-Maß auf SPX-Ebene und nicht direkt mit der impliziten Volatilität (IV) einer einzelnen Aktie vergleichbar. Der IV-Rank misst, wo die aktuelle IV eines konkreten Underlyings im Verhältnis zur eigenen 52-Wochen-Spanne steht. Beide Metriken ergänzen sich: VIX zeigt das systemische Bild, IV-Rank die Underlying-spezifische Lage.
SPX-Stillhalter-Setups VIX-gefiltert automatisiert eröffnen
Mit der OptionsApp lassen sich SPX- und SPY-Stillhalter-Setups nach hinterlegten VIX-Schwellen filtern und automatisch eröffnen. Profit Target, Position Review und Stop-Logik laufen mechanisch nach den selbst gesetzten Werten. Strategie-Wahl, Sizing und Markteinschätzung bleiben Aufgabe des Traders.