
Optionsstrategien · Glossar
Iron Condor: Strategie, Aufbau und Beispiel für Stillhalter [2026]
Gründer der OptionsApp, seit über 20 Jahren aktiv an der Börse.
Der Iron Condor ist eine neutrale Optionsstrategie aus 4 Legs mit gleicher Laufzeit: verkaufter Put, gekaufter Put, verkaufter Call, gekaufter Call. Man verkauft einen Put und einen Call, kauft jeweils einen weiteren als äußeren Schutz und nimmt dafür eine Nettoprämie (Credit) ein. Maximaler Gewinn und maximaler Verlust sind bei Eröffnung fix definiert. Profitabel, solange der Basiswert (Kurs des Underlyings) bei Verfall zwischen den beiden Short-Strikes liegt. Auch wenn eine Seite nur minimal im Geld endet, kann der Trade noch gewinnbringend sein, sofern der Teilverlust kleiner bleibt als die zu Beginn vereinnahmte Netto-Prämie.
Iron Condor in Kürze
- Iron Condor = Bull Put Spread unten + Bear Call Spread oben, gleicher Verfall, netto Credit vereinnahmt.
- Beide Seiten müssen nicht zwingend OTM (aus dem Geld) sein. Üblich sind OTM-Shorts, ITM-Varianten (im Geld) existieren aber als Sonderfall.
- Max-Gewinn = Netto-Credit x 100 (im SPX-Beispiel 485 USD). Max-Verlust = (Spreadweite − Credit) x 100 (2.015 USD). Risiko bei Eröffnung definiert. Öffentliche tastylive-Backtests zeigen bei Short-Strikes um Delta 16 und 50-Prozent-Profit-Target Win-Rates von 70 bis 83 Prozent.
- Theta-positiv, Vega-negativ. Delta meist nahe 0 bei symmetrischem Setup, asymmetrische Iron Condors sind ebenfalls möglich. Passt zu einer Seitwärts-Erwartung für den Basiswert.
- Kapitalbedarf skaliert mit Spreadweite und Basiswert. Konkrete Zahlen siehe Rechenbeispiel auf SPX weiter unten.
- Als 0DTE-Variante des Iron Condor auf SPX gewinnt die Strategie seit 2023 stark an Popularität.
Legs
4
2 Puts + 2 Calls, meist alle OTM
Markt
Seitwärts
Range-Erwartung für den Basiswert
Risiko
Definiert
Limitierter Gewinn, gedeckelter Verlust
Was ist ein Iron Condor?
Ein Iron Condor ist eine neutrale Optionsstrategie aus 4 Legs auf denselben Basiswert mit identischem Verfall. Konkret werden gleichzeitig ein Bull Put Spread unterhalb des Kurses und ein Bear Call Spread oberhalb gesetzt. Bei Eröffnung fließt eine Nettoprämie zu, der Gewinn realisiert sich bei Seitwärtsbewegung, das Risiko ist auf die Spreadweite minus Credit begrenzt.
Der Name stammt vom GuV-Profil: Das breite Gewinnplateau in der Mitte erinnert an die ausgebreiteten Schwingen eines Kondors. Das Wort "Iron" deutet an, dass die Strategie aus Calls und Puts zugleich besteht, anders als der reine Long Condor, der nur Calls oder nur Puts kombiniert. Erstmals systematisch beschrieben wurde die Konstruktion in den späten 1990er-Jahren, populär gemacht von US-Brokern wie tastytrade und OptionAlpha.
Typisch gehandelt wird der Iron Condor auf liquiden Indizes (SPX, RUT, NDX), deren ETFs (SPY, QQQ, IWM) und einzelnen Large Caps mit hohem Optionsvolumen. Für deutsche Retail-Trader ist SPX wegen der Cash-Settlement-Logik und dem fehlenden Assignment-Risiko besonders attraktiv, IWM wegen der kleinen Kontraktgröße als Einstiegsvehikel. Beachte: Im Gegensatz zu SPX hat IWM kein Cash-Settlement; bei Verfall im Geld können Aktien angedient werden.
Wie funktioniert ein Iron Condor?
Ein Iron Condor funktioniert, indem an beiden Seiten des aktuellen Kurses Optionen verkauft werden. Man geht Short bei den beiden inneren Optionen (Put und Call), die näher am Kurs liegen, und kauft die beiden äußeren als Versicherung. Am Verfalltag bleibt die komplette Prämie im Konto, solange der Kurs zwischen den Short-Strikes liegt.
Die eigentliche Einnahmequelle ist der Zeitwertverfall. Jeden Tag, den der Markt sich nicht stark bewegt, verliert jede der 4 Optionen Wert. Da die näher am Geld liegenden Short-Positionen schneller an Zeitwert verlieren als die weiter entfernten Long-Positionen, resultiert ein positives Netto-Theta. Für einen 45-DTE SPX-Condor liegt das tägliche Theta je Kontrakt typischerweise bei 8 bis 15 USD zu Beginn und steigt Richtung Verfall exponentiell an.
Dem steht ein negatives Vega gegenüber. Steigt die implizite Volatilität nach Eröffnung, wertet die Position zunächst ab, unabhängig vom Kursverlauf. Dieser Vega-Drag ist der Hauptgrund, warum Profis den Iron Condor bevorzugt bei erhöhtem IV-Rank eröffnen: die Prämie ist groß, der Vega-Gegenwind begrenzt und die Mean-Reversion der Volatilität arbeitet zugunsten der Position.
Aufbau des Iron Condor: die 4 Legs
Der Iron Condor hat genau 4 Legs. Alle haben denselben Basiswert und denselben Verfall. Unterschiedlich sind Typ (Call oder Put), Richtung (Long oder Short) und Strike. Die Reihenfolge der Strikes ist von tief nach hoch immer dieselbe: Long Put, Short Put, aktueller Kurs, Short Call, Long Call.
| Leg | Typ | Richtung | Strike (SPX) | Delta | Prämie |
|---|---|---|---|---|---|
| 1 | Put | Long | 4.900 | −0,08 | −3,20 $ |
| 2 | Put | Short | 4.925 | −0,16 | +5,60 $ |
| 3 | Call | Short | 5.075 | +0,16 | +5,45 $ |
| 4 | Call | Long | 5.100 | +0,08 | −3,00 $ |
| Σ | Netto | Credit | 25-Punkte-Wings | ≈ 0 | +4,85 $ |
Die Spreadweite beträgt hier 25 Punkte je Seite, der Abstand zwischen den Short-Strikes ist 150 Punkte. Diese symmetrische Konstruktion hält den Iron Condor Delta-neutral. Eine asymmetrische Variante, bei der die Call-Seite weiter entfernt liegt, wird im Trading manchmal gewählt, wenn der Trader eine leicht bullische Meinung hat.
Maximaler Gewinn, maximaler Verlust und Break-even beim Iron Condor
Beim Iron Condor sind Max-Gewinn, Max-Verlust und beide Break-even-Punkte schon bei Eröffnung exakt bestimmbar. Das macht die Strategie attraktiv für Risikomanagement. Die 4 Kennzahlen folgen aus dem Netto-Credit, der Spreadweite und den beiden Short-Strikes.
Max-Gewinn = Netto-Credit x 100
Max-Verlust = (Spreadweite − Netto-Credit) x 100
Break-even unten = Short Put − Netto-Credit
Break-even oben = Short Call + Netto-Credit
Für das Beispiel aus Tabelle 1: Max-Gewinn 485 USD, Max-Verlust 2.015 USD, Break-even unten 4.920,15 und Break-even oben 5.079,85. Das Chance-Risiko-Verhältnis liegt bei 1 zu 4,15. Die rechnerische Break-even-Trefferquote liegt bei rund 81 Prozent (2.015 von 2.500 USD Gesamtrisiko); bei einer modellabhängigen POP im Bereich von 70 Prozent ist der reine Erwartungswert bis Verfall vor Management daher leicht negativ. Genau deshalb ist aktives Management der Hebel.
Wichtig: Das Risiko/Reward-Verhältnis von 1:4 klingt schlecht, wird aber durch die hohe Gewinnwahrscheinlichkeit kompensiert. Die mathematische Erwartung bei einer modellabhängigen POP im Bereich von 70 Prozent und 1:4 Ratio liegt bei 0,70 x 485 − 0,30 x 2.015 = 339,50 − 604,50 = −265 USD vor Management. Genau deshalb setzen viele erfahrene Händler auf einen frühzeitigen Exit (Early Exit), statt die Position bis zum Verfall laufen zu lassen. Aktives Management kann den Erwartungswert deutlich verbessern. Welcher konkrete Profit-Schwellwert oder DTE-Wert dafür gewählt wird, hängt vom individuellen Regelwerk ab. Tastylive-Daten zeigen, dass 50-Prozent-Management die Win-Rate deutlich anhebt und den Average-Loss reduziert.
Iron Condor Beispiel mit echten Zahlen (SPX, 45 DTE)
Der folgende Trade ist ein häufig gehandeltes Beispiel-Setup auf SPX. SPX steht bei 5.000, IV-Rank bei 38, 45 Tage bis Verfall. Man verkauft einen Iron Condor mit Short-Strikes bei Delta 16 und 25-Punkte-Wings und schließt bei 50 Prozent des maximalen Gewinns.
| Kennzahl | Wert |
|---|---|
| Basiswert | SPX @ 5.000 |
| IV-Rank | 38 |
| DTE | 45 |
| Strikes | 4.900 / 4.925 / 5.075 / 5.100 |
| Netto-Credit | 4,85 $ x 100 = 485 $ |
| Max-Verlust | 2.015 $ |
| Break-even-Spanne | 4.920,15 - 5.079,85 |
| Buying Power Reg-T | 2.015 $ |
| Profit-Target (50 %) | 242,50 $ |
| ROI bei Target | 12,0 % auf Buying Power |
| Theta Tag 1 | ≈ +11 $ |
| Vega | ≈ −18 $ |
Im Verlauf der nächsten 20 Handelstage bewegt sich SPX seitwärts zwischen 4.970 und 5.040. Der Iron Condor baut 235 USD Gewinn auf und wird bei 242 USD Buy-to-Close geschlossen. Im Beispielfall, also wenn der Basiswert tatsächlich zwischen den Short-Strikes bleibt, ergibt sich in diesem konstruierten Szenario ein Gewinn von 242 USD bei 2.015 USD gebundenem Kapital: ein hypothetisches Rechenbeispiel, kein Erwartungswert und keine Aussage über erzielbare Renditen.
Beispielhafte Darstellung, abgeleitet aus vergangenen Trades. Keine Garantie für künftige Ergebnisse.
Als kleinere Alternative auf IWM funktioniert derselbe Ansatz mit Short-Strikes bei Delta 16 und 5-Punkt-Wings. Bei IWM 220 sind die Strikes typisch 212 / 217 / 223 / 228, der Credit 1,05 USD, Max-Verlust 395 USD. Das passt in Konten ab 5.000 EUR ohne Portfolio-Margin. Die gleiche Logik lässt sich als 0DTE-Variante des Iron Condor auf SPX fahren, dann mit deutlich höherer Gamma-Sensitivität und engeren Management-Regeln.
Iron-Condor-Payoff-Rechner
Maximalgewinn
+485 USD
Maximalverlust
−2.015 USD
Break-even-Spanne
4.920,15 - 5.079,85
GuV bei Verfall, ohne Gebühren und ohne Verlauf während der Laufzeit. Reine Illustration der definierten Strategie, kein Signal und keine Anlageberatung.
Greeks beim Iron Condor: Theta, Vega, Delta, Gamma
Der Iron Condor ist Theta-positiv, Vega-negativ, Delta-neutral und Gamma-negativ. Diese Vorzeichen-Kombination bedeutet konkret: Gewinn über Zeitverfall, Verlust bei steigender Volatilität, Kurssensitivität nahe der Shorts, Exposure gegen schnelle Bewegungen. Die folgende Tabelle zeigt die Einzelbeiträge sauber je Leg.
| Leg | Delta | Gamma | Theta | Vega |
|---|---|---|---|---|
| Long Put 4900 | − | + | − | + |
| Short Put 4925 | + | − | + | − |
| Short Call 5075 | − | − | + | − |
| Long Call 5100 | + | + | − | + |
| Netto | ≈ 0 | − | + (11 $) | − (18 $) |
Die gefährlichste Sensitivitätskennzahl im Iron Condor ist Gamma. Solange der Kurs im Zentrum bleibt, ist Gamma klein und die Position stabil. Nähert sich SPX einem der Short-Strikes, explodiert Gamma am betroffenen Leg, Delta driftet weg, und kleine Kursbewegungen erzeugen überproportionale P/L-Schwankungen. Gerade dieser Gamma-Effekt ist der Grund, warum viele Trader die letzten Wochen vor Verfall meiden und stattdessen frühzeitig schließen oder in eine spätere Expiration rollen. Wo genau diese Schwelle liegt (häufig diskutiert sind etwa 21 Tage), hängt vom Regelwerk ab.
Wann ist ein Iron Condor sinnvoll?
Ein Iron Condor ist sinnvoll, wenn drei Bedingungen zusammenkommen: erhöhte implizite Volatilität, erwartete Seitwärtsphase und ausreichend Zeit bis Verfall. Als Daumenregel eröffnen systematische Stillhalter einen Iron Condor bei IV-Rank über 30, idealerweise zwischen 30 und 60 DTE, wenn kein eindeutiger Trend im Tageschart erkennbar ist.
Der IV-Rank quantifiziert, wo die aktuelle IV relativ zum 52-Wochen-Spektrum steht. Bei IV-Rank 0 ist die implizite Vola am Jahrestief, bei IV-Rank 100 am Jahreshoch. Bei sehr niedrigem IV-Rank ist die einnehmbare Prämie tendenziell gering, bei sehr hohem IV-Rank ist die Prämie attraktiv, das Volatilitäts-Risiko aber ebenfalls erhöht. Wo der eigene Sweet-Spot liegt, hängt vom Regelwerk und Risikoprofil ab und ist individuell zu bestimmen. Wichtig: Ein Short Strangle ohne Long-Wings hat ein theoretisch unbegrenztes Verlustrisiko und ist keine direkte Alternative zum risikodefinierten Iron Condor.
Schlecht für Iron Condors sind klar trendende Märkte, direkt vor bekannten Earnings (Ausnahme: reine Earnings-Plays mit Vega-Crush-Kalkül) und Phasen mit FOMC-, CPI- oder NFP-Risiko innerhalb der Laufzeit. Bei 0DTE auf SPX entfällt dieser Term-Premium-Effekt, dafür steigt Gamma dramatisch, was ein eigenes Regelwerk verlangt.
Beispiel: Iron Condor in OptionsApp
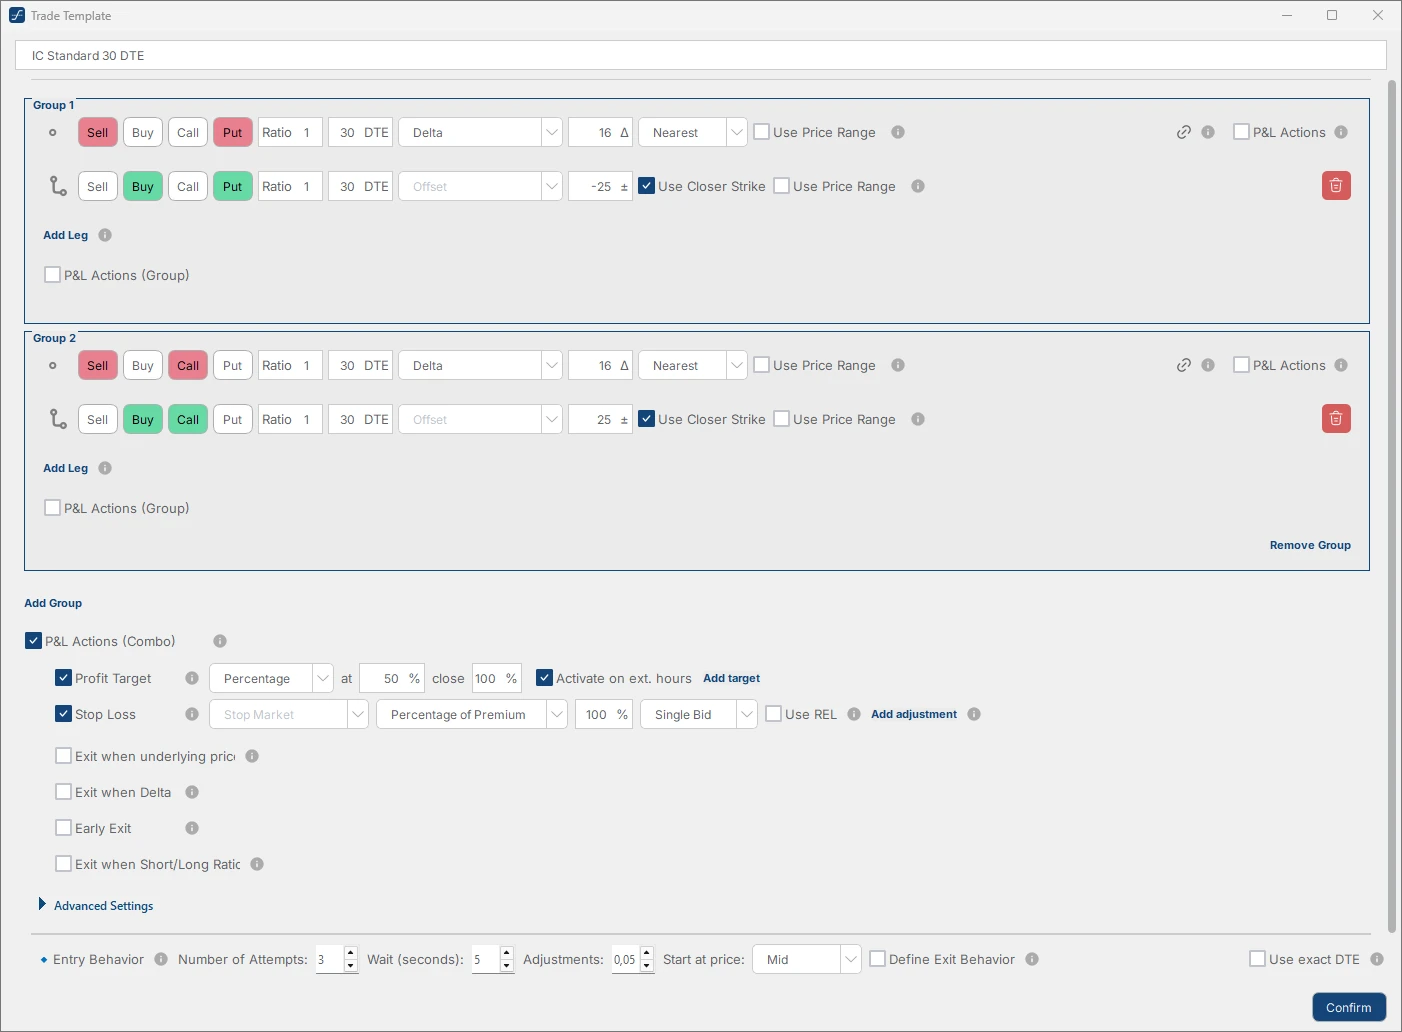
Ein Beispiel-Template "IC Standard 30 DTE" mit 30 DTE, Short-Strikes bei 0,16 Delta und Wings 25 Punkte breit je Seite.
 Klicken zum Vergrößern
Trade-Template
Template-Name: IC Standard 30 DTE. Vier Legs in zwei Gruppen, Multiplikator 100. Use exact DTE bleibt in diesem Beispiel deaktiviert: OptionsApp nimmt die angegebene 30-Tage-Laufzeit und springt, falls für das gewählte Underlying keine exakte 30-DTE-Optionskette verfügbar ist, automatisch auf die nächst-höhere Restlaufzeit, bis eine handelbare Kette gefunden wird.
Legs und Suchkriterien
- Group 1 Put-Seite: Sell Put 30 DTE bei Delta 0,16 (Nearest), Buy Put 30 DTE mit Offset −25 Punkten zum Short-Strike (Use Closer Strike aktiviert).
- Group 2 Call-Seite: Sell Call 30 DTE bei Delta 0,16 (Nearest), Buy Call 30 DTE mit Offset +25 Punkten zum Short-Strike (Use Closer Strike aktiviert).
- Wing-Weite: 25 Punkte je Seite. Bei Index-Optionen wie SPX entspricht das einem Risk-Reward-Verhältnis von etwa 1 zu 4 bei typischen 5 USD Eintritts-Credit.
Entry-Verhalten
Number of Attempts 3, Wait 5 Sekunden zwischen den Versuchen, Start at price Mid, Adjustments 0,05 USD pro Re-Try. Wenn nach 3 Versuchen keine Ausführung kommt, sucht die OptionsApp die Kontrakte neu anhand der Suchbedingungen und versucht danach eine erneute Preisanpassung.
Exit-Regeln (P&L Actions Combo)
- Profit Target 50 Prozent: Position schließt vollständig, sobald 50 Prozent des Eintritts-Credits abgeschöpft sind. Activate-on-ext-hours aktiviert, damit auch Pre-Market-Bewegungen das Target auslösen können.
- Stop Loss 100 Prozent vom Eintritts-Credit: Stop-Market-Order, Percentage of Premium = 100 Prozent, Trigger Single Bid. Verdoppelt sich der Combo-Optionspreis gegenüber dem Eintritt, schließt OptionsApp die Position automatisch.
- Optional aktivierbar: Exit when underlying price, Exit when Delta, Early Exit, Exit when Short/Long Ratio. Im Standard-Template aus, weil das Vier-Augen-Prinzip aus 50 Prozent Profit und 100 Prozent Stop bereits für die meisten Marktphasen ausreichend ist.
Typische Fehler beim Setup
Die folgenden Werte sind in der Praxis verbreitete Orientierungswerte, keine Empfehlung. Welche Parameter in dein Trade Template kommen, entscheidest du.
- Wing-Weite zu eng (5-10 Punkte) gewählt: Der Eintritts-Credit ist proportional kleiner, das Risk-Reward verschlechtert sich, und der Stop-Loss wird auch durch kleine Bewegungen ausgelöst.
- Use-Closer-Strike deaktiviert: OptionsApp prüft mit dem aktivierten Flag, ob ein näher am Short liegender Long zum gleichen Preis verfügbar ist. Wenn ja, wird der näher liegende Long genommen, weil bei gleichen Kosten die schmalere Wing-Weite das Risiko reduziert. Ohne das Flag entgeht dem Setup diese Risiko-Optimierung, ohne dass die Eintritts-Prämie steigt.
- Profit Target höher als 50 Prozent eingestellt: höhere Targets reduzieren die Win-Rate überproportional, weil Iron Condors die letzten 20 Prozent Theta erst kurz vor Verfall abgeben, wo das Gamma-Risiko am höchsten ist.
- Stop-Loss unter 100 Prozent vom Credit gesetzt: zu enge Stops produzieren in volatilen Phasen viele unnötige Schließungen mit kleinem Verlust, statt der Position Zeit zur Reversion zu geben.
Mehr Detail zu Trade-Templates und automatisiertem Setup: Guide zum automatisierten Stillhalten.
Wann scheitert ein Iron Condor?
Drei Markt-Konstellationen lassen einen Iron Condor regelmäßig scheitern. Wer sie kennt, kann sie filtern, hedgen oder gar nicht erst eröffnen.
1. Volatilitäts-Spike: VIX-Sprung um 10+ Punkte
Steigt der VIX innerhalb weniger Tage von 15 auf 25 oder höher, explodiert das Vega beider Short-Optionen. Ein Iron Condor mit 1,30 USD Eintritts-Credit kann auf 3,00 bis 4,50 USD Verlust laufen, bevor das Underlying überhaupt einen Strike berührt. Beispiel: SPX-Iron-Condors während des August-2024-Volatilitäts-Spikes (VIX-Sprung von 16 auf 38 binnen 48 Stunden) verloren in einem typischen 30-DTE-Setup mit Short-Strikes bei Delta 16 rund 70-80 Prozent des Max-Verlusts trotz unverändertem Underlying-Preis. Hedge-Optionen: Long-Put-Backstop bei Delta 5 unterhalb des Short-Put-Wings oder frühzeitiges Schließen bei VIX-Trigger im Regelwerk.
2. Beidseitige Tail-Events innerhalb der Laufzeit
Makro-Termine (FOMC, CPI, NFP, EZB) bringen oft asymmetrische Reaktionen, die einen Strike durchbrechen, dann zurückkommen, dann den anderen Strike testen. Adjustments laufen in solchen Phasen typisch hinterher und produzieren zusätzlich Slippage-Verluste. Klassisch: Ein Iron Condor auf SPY mit FOMC-Termin innerhalb der nächsten 5 Tage hat erfahrungsgemäß deutlich schlechtere Erwartungswerte als dasselbe Setup außerhalb von Makro-Wochen. In der Praxis diskutierte Reaktion: Bei Strike-Touch nicht reflexartig rollen, oft ist das Halbieren der Position oder das Schließen die robustere Reaktion. Ob das ins eigene Regelwerk passt, entscheidest du.
3. Earnings-Event auf einer Single-Stock-Position
Iron Condors auf Einzeltiteln (TSLA, NVDA, AAPL) mit Earnings innerhalb der Restlaufzeit haben ein völlig anderes Risiko-Profil als Index-Iron-Condors. Der Implied Move einer Earnings-Aktie liegt oft bei 5-10 Prozent, was die üblichen Wings am Short-Strike bei Delta 16 auf 3-Wochen-Laufzeit binnen Stunden überspringt. Erfahrungsgemäß werden Iron Condors auf Einzelaktien deshalb nur außerhalb der Earnings-Periode gehandelt oder als bewusster Vega-Crush-Earnings-Play mit eigenem Regelwerk und kleineren Strikes. Wer als Anfänger Iron Condors einsetzt, sollte sich auf Indizes konzentrieren.
Wie hoch ist die Gewinnwahrscheinlichkeit eines Iron Condor?
Die Gewinnwahrscheinlichkeit (POP, Probability of Profit) eines Iron Condor lässt sich über die Deltas der Short-Strikes annähern. Delta ist im Black-Scholes-Modell näherungsweise die Wahrscheinlichkeit, dass die Option am Verfall ITM (im Geld) liegt. Ein Short-Put bei Delta 16 hat also rund 16 Prozent ITM-Wahrscheinlichkeit, der Short-Call bei Delta 16 ebenso. Bezogen auf die Short-Strikes bleibt der Kurs damit näherungsweise mit 100 minus 16 minus 16 = 68 Prozent zwischen den Strikes. Weil der Iron Condor bis zu den Break-even-Punkten jenseits der Short-Strikes profitabel bleibt, liegt die tatsächliche POP etwas höher, grob bei 68 bis 72 Prozent. Das sind modellabhängige Näherungen, keine garantierten Trefferquoten.
| Short-Delta | POP | Credit relativ | Win-Rate im tastylive-Backtest (historisch)¹ |
|---|---|---|---|
| 10 Δ | ~ 80 % | niedrig | 80-88 % |
| 16 Δ | ~ 72 % | ausgewogen | 70-83 % |
| 20 Δ | ~ 64 % | hoch | 63-75 % |
| 30 Δ | ~ 48 % | sehr hoch | 50-60 % |
Die öffentlich verfügbaren tastylive-Langzeit-Backtests auf SPY und SPX (mehrjährige Zeiträume, Details je Studie auf tastylive.com) zeigen für ein Setup mit Short-Strikes bei Delta 16, 45 DTE und einem frühen Profit-Target von 50 Prozent Win-Rates zwischen 70 und 83 Prozent.¹ Ein früher Exit (Early Exit) statt Halten bis Verfall ist in diesen Backtests ein wichtiger Performance-Hebel. Backtest-Ergebnisse enthalten keine Gebühren und Slippage und lassen keinen Rückschluss auf künftige Ergebnisse zu. Welche konkreten Schwellenwerte (Profit-Target, DTE-Trigger, Stop-Loss) im eigenen Setup sinnvoll sind, ist Teil des individuellen Regelwerks und sollte selbst getestet werden.
Wie viel Kapital braucht man für einen Iron Condor?
Das Kapital für einen Iron Condor entspricht dem Max-Verlust, also Spreadweite mal 100 minus Netto-Credit mal 100. Reg-T-Konten blockieren exakt diesen Betrag als Buying Power Reduction. Portfolio-Margin-Konten kommen oft mit 20 bis 40 Prozent weniger aus, weil das Korrelations-Modell die Short-Wings gegen den Vola-Index vernetzt.
| Basiswert | Spreadweite | Credit (45 DTE, 16 Δ) | Kapital Reg-T | Zielgruppe |
|---|---|---|---|---|
| SPX | 25 Pkt | 4,85 $ | 2.015 $ | Profi |
| RUT | 20 Pkt | 3,90 $ | 1.610 $ | Profi |
| IWM (ETF) | 5 Pkt | 1,05 $ | 395 $ | Einsteiger |
| SPY (ETF) | 2 Pkt | 0,36 $ | 164 $ | Einsteiger |
Die obige Tabelle dient ausschließlich der Orientierung. Welcher Basiswert und welche Spreadweite zum eigenen Konto passen, hängt von individuellem Risiko-Budget, Erfahrung und Strategie ab und muss von jedem selbst entschieden werden. Als grobe Größenordnung tauchen in der Praxis häufig auf: SPY mit 2-Punkte-Wings für sehr kleine Konten, IWM mit 5-Punkte-Wings im mittleren Bereich, SPX mit 25-Punkte-Wings und Cash-Settlement bei größeren Konten. Mit Portfolio-Margin (bei IBKR ab 125.000 USD NLV) sinkt die Buying-Power-Reduction für denselben SPX-Iron-Condor je nach Korrelationsmodell auf 1.400 bis 1.500 USD.
Iron Condor vs. Short Strangle und Butterfly Spread
Der Iron Condor, Short Strangle und Butterfly Spread sind die drei klassischen neutralen Strategien. Sie unterscheiden sich in Prämie, Kapitalbedarf, Risikoprofil und Gewinnzone. Die Wahl hängt von Kontogröße, Volatilitätsumfeld und Marktmeinung ab.
| Kriterium | Iron Condor | Short Strangle | Butterfly |
|---|---|---|---|
| Legs | 4 | 2 | 3 (Call oder Put) |
| Risiko | definiert | undefiniert | definiert |
| Prämie | mittel | hoch | niedrig |
| Margin (SPX) | 2.015 $ | ~ 22.000 $ | ~ 300 $ |
| POP (16 Δ) | ~ 72 % | ~ 72 % | ~ 25 % |
| Max-Gewinn | 485 $ | ~ 950 $ | sehr hoch, schmal |
| Gewinnzone | breit | breit | punktuell |
Kurzfazit: Der Iron Condor ist für Reg-T-Konten unter 125.000 USD oft die praktikablere Struktur, weil er ohne Portfolio-Margin auskommt. Short Strangle bringt mehr Ertrag pro Trade, verlangt aber Portfolio-Margin und harte Disziplin. Der Butterfly ist präziser, weniger kapitalintensiv und eignet sich für Trader mit einer exakten Kurserwartung. Welche Struktur passt, entscheidet das eigene Regelwerk.
Iron Condor Adjustment: Rollen, Schließen, Weiten
Wenn ein Iron Condor unter Druck gerät, gibt es verschiedene Manöver, die in der Praxis genutzt werden. Die folgende Übersicht zeigt fünf gängige Optionen zur Orientierung. Welche davon zum eigenen Setup passt, hängt vom individuellen Regelwerk, Risikobudget und Erfahrungslevel ab und muss von jedem selbst entschieden werden. Es handelt sich nicht um Empfehlungen, sondern um eine Beschreibung üblicher Vorgehensweisen, wie ein Regelwerk aussehen könnte.
- 1Profit-Target 50 %: schließen
Eine gängige Praxis: Sobald der Iron Condor 50 Prozent des maximalen Gewinns aufgebaut hat, kann er per GTC-Order geschlossen werden. Im SPX-Beispiel oben wäre das bei 242,50 USD Profit der Fall. Die öffentliche tastylive-Datenlage zeigt, dass dieses Management in Backtests den Average-Loss reduziert und die Equity-Curve glättet.
- 2Frühzeitige Position-Review (Early Exit oder Roll)
Mit abnehmender Restlaufzeit steigt das Gamma-Risiko deutlich an. An einem definierten Trigger-Punkt wird die Position üblicherweise neu bewertet: schließen, in eine spätere Expiration rollen oder bewusst weiter halten sind jeweils mögliche Optionen. In der Praxis nutzen viele Trader Trigger zwischen etwa 14 und 28 DTE, ein häufig diskutierter Wert sind 21 DTE. Welcher Wert im eigenen Setup passt, gehört ins Regelwerk.
- 3Tested Side rollen
Wenn ein Short-Strike berührt wird, ist eine Möglichkeit, die verletzte Seite in eine spätere Expiration zu rollen, häufig 30 bis 45 Tage weiter, auf denselben oder leicht weiteren Strike. Ziel kann ein zusätzlicher Credit sein, der den Break-even verschiebt. Innerhalb derselben Expiration zu rollen funktioniert in der Praxis selten, weil der Credit fehlt.
- 4Straddle-Conversion
Bei Trendmarkt und weit verletzter Seite gibt es die Möglichkeit, die verletzte Seite in einen Short Straddle am aktuellen Kurs umzuwandeln. Das kann den Credit deutlich erhöhen, gibt aber gleichzeitig die definierte Risiko-Begrenzung dieser Seite auf. Eine solche Umwandlung wird in der Praxis fast nur in Portfolio-Margin-Konten mit klarem Risikobudget genutzt.
- 5Widen the Wings
In einem Volatilitäts-Expansion-Regime ist eine Möglichkeit, die Wings nach außen zu ziehen, statt den Trade zu schließen. Der zusätzliche Credit kann einen Teil des Mark-to-Market-Verlusts abfedern. Diese Variante hat ein vergleichsweise moderates Anstiegsrisiko, weil das maximale Risiko nur leicht steigt.
In der Praxis beobachten erfahrene Iron-Condor-Trader, dass die Kombination aus frühzeitigem Profit-Target und einem klaren Review-Trigger vor Verfall (also Manöver 1 und 2) zu deutlich stabileren Equity-Kurven führt als situative Entscheidungen. Der Grund ist banal: ein vorher definiertes Regelwerk nimmt die emotionale Komponente aus dem Trading.
Iron Condor automatisieren mit der OptionsApp
Die OptionsApp bildet Profit-Target, Early-Exit-Trigger und Roll-Regeln als individuell konfigurierbares Regel-Set ab. Einmal aufgesetzt, wird dein Regelwerk auf jede Position angewandt; eine Ausführung kann durch Marktbedingungen oder technische Störungen ausbleiben. Strategie-Wahl, Sizing und Überwachung bleiben Aufgabe des Traders.
Feature-Übersicht ansehen6 häufige Fehler beim Iron Condor
Die typischen Fehler beim Iron Condor sind nicht strategisch, sondern operativ: falsches Timing, zu enge Strikes, unsaubere Ausführung, blockiertes Management. Die folgende Tabelle fasst die sechs häufigsten zusammen, inklusive Konsequenz und in der Praxis diskutierter Alternative. Die genannten Werte sind verbreitete Orientierungswerte, keine Empfehlung; welche Parameter in dein Trade Template kommen, entscheidest du. Auffällig: Fast alle dieser Fehler entstehen durch manuelles Trading unter Zeitdruck oder Emotionen. Wer den Iron Condor nach festem Regelwerk handelt, macht sie deutlich seltener. Slippage und Gebühren entstehen marktseitig und bleiben auch bei automatisierter Ausführung bestehen.
| Fehler | Konsequenz | In der Praxis diskutierte Alternative |
|---|---|---|
| Iron Condor bei IV-Rank unter 20 | Dünne Prämie, schlechtes RRR | IV-Rank-Filter setzen, min. 30 |
| 30+ Delta als Shorts | Geringe POP, häufige Tests | Standardmäßig Short-Strikes bei Delta 16 |
| Market-Order auf 4-Leg-Trade | Slippage 0,20 bis 0,60 $ | Immer Limit auf Mid-Price |
| Bis Verfall halten | Gamma-Explosion, Pin-Risk | Profit-Target oder Early Exit |
| Zu viele parallele Iron Condors auf SPX | Konzentrationsrisiko, Margin-Call | Prozentuales Limit vom Kontowert festlegen |
| Assignment-Risiko ignorieren | Early Exercise bei Dividenden | Index-Optionen mit Cash-Settlement |
Vorteile Iron Condor
- Definierter Max-Verlust bei Eröffnung
- Hohe POP bei Short-Strikes um Delta 16
- Kapitalbedarf überschaubar
- Theta-positiv, verdient an Seitwärtsphasen
- Klare Regeln gut automatisierbar
Nachteile Iron Condor
- Schlechtes Risk/Reward je Einzeltrade (1:4)
- Gamma-Risiko zum Verfall
- Vega-negativ: verliert bei Vola-Expansion
- 4 Legs, 4 Gebühren pro Trade
- Kein Schutz vor Tail-Events
- Manuelle Ausführung erzeugt erfahrungsgemäß Fehler und unterbricht die Konsequenz des Regelwerks
Hinweis zur Umsetzung: Mehrere der oben genannten Nachteile (4-Leg-Slippage, verpasstes Profit-Target, vergessene Position-Review, emotionale Anpassungen unter Druck) sind keine Schwächen der Strategie selbst, sondern Folge manueller Ausführung. Wer den Iron Condor nach festem Regelwerk handelt, kann den operativen Teil automatisiert ausführen, was Konsistenz herstellt und typische Disziplin-Fehler deutlich seltener werden lässt. Slippage und Gebühren entstehen marktseitig und bleiben auch bei automatisierter Ausführung bestehen.
Steuerliche Behandlung des Iron Condor in Deutschland
Wichtiger Hinweis: Steuerliche Sachverhalte sind immer individuell und hängen von der persönlichen Situation des Steuerpflichtigen ab (Steuerklasse, Kirchensteuer, Wohnsitz, Broker-Standort, weitere Einkünfte, Verlustvorträge). Die folgende Einordnung ersetzt keine Steuerberatung. Vor relevanten Trading-Entscheidungen ist eine individuelle Klärung mit einem qualifizierten Steuerberater oder einer Steuerberaterin dringend empfohlen.
Gewinne aus einem Iron Condor werden in Deutschland in der Regel als Kapitalerträge behandelt und unterliegen der Abgeltungsteuer von 25 Prozent plus Solidaritätszuschlag (5,5 Prozent der Steuer), ggf. Kirchensteuer. Entscheidend ist die Klassifizierung als Termingeschäft im Sinne von § 20 Abs. 2 Nr. 3 EStG.
Verluste aus Iron Condors fallen in den speziellen Verlustverrechnungstopf für Termingeschäfte nach § 20 Abs. 6 Satz 5 EStG. Dort galt bis 2023 eine früher diskutierte jährliche Verrechnungsgrenze von 20.000 Euro gegenüber Gewinnen aus Termingeschäften. Mit dem Jahressteuergesetz 2024 wurde diese Beschränkung rückwirkend ab 2020 vollständig abgeschafft.² Damit sind Verluste aus Termingeschäften wieder unbegrenzt mit Gewinnen aus Termingeschäften verrechenbar.
Praktische Einordnung: Ausländische Broker wie Interactive Brokers und CapTrader führen keine deutsche Abgeltungsteuer ab. Die Erträge werden in Anlage KAP der Einkommensteuererklärung deklariert. LYNX als CapTrader-White-Label arbeitet identisch. Deutsche Broker mit Abgeltungsteuer-Abführung haben aktuell nur eingeschränkte Options-Angebote für Strategien wie den Iron Condor.
Stillhalterprämien aus geschlossenen Positionen gelten steuerlich als Zufluss im Jahr der Glattstellung. Wird ein Iron Condor über den Jahreswechsel gerollt, fällt der Buy-to-Close des alten Trades ins alte Steuerjahr, der neue Sell-to-Open ins neue. Eine saubere Dokumentation der Trades und Roll-Vorgänge ist Voraussetzung dafür, dass die Verrechnung steuerlich korrekt erfolgt.
Diese Einordnung beschreibt allgemeine steuerliche Rahmenbedingungen für deutsche Privatanleger. Sie ist weder Steuerberatung noch eine Empfehlung zu einer bestimmten steuerlichen Gestaltung. Die individuelle steuerliche Behandlung kann je nach persönlicher Situation deutlich abweichen und sollte mit einem qualifizierten Steuerberater geklärt werden.
Broker für den Iron Condor: IBKR, CapTrader, LYNX im Vergleich
Für den Iron Condor in Deutschland sind praktisch drei Broker relevant: Interactive Brokers direkt, CapTrader als deutscher IB-Introducing-Broker und LYNX, der ebenfalls auf der IB-Infrastruktur aufbaut. Die Unterschiede liegen in Gebühren, Service und Reporting.
| Broker | Gebühr je Option | Round-Trip 4 Legs | Support DE |
|---|---|---|---|
| Interactive Brokers | 0,35-0,70 $ | 2,80-5,60 $ | nur Englisch |
| CapTrader | 2,00 $ | 16,00 $ | Deutsch |
| LYNX | 2,50 $ | 20,00 $ | Deutsch |
Für einen 45-DTE Iron Condor auf SPX mit 485 USD Credit frisst ein CapTrader-Round-Trip 3,3 Prozent der Prämie (16,00 USD), LYNX 4,1 Prozent (20,00 USD), IBKR direkt zwischen 0,6 und 1,2 Prozent (2,80 bis 5,60 USD). Bei 50 Trades pro Jahr summiert sich die Differenz auf mehrere hundert Euro. In der Praxis lässt sich IBKR direkt per API an die OptionsApp anbinden, sodass dasselbe Regel-Set unabhängig vom Broker läuft.
Iron Condor auf SPX in der Praxis seit 2023
Das 45-DTE-Setup auf SPX mit Short-Strikes bei Delta 16 wird seit 2023 systematisch gehandelt, zu Beginn manuell, ab Mitte 2024 über die Regel-Sets der OptionsApp. Erfahrungsgemäß bewegen sich die Ergebnisse dieses Ansatzes in derselben Größenordnung wie die publizierte tastylive-Datenlage, die für Short-Strikes bei Delta 16 und 45 DTE Win-Rates zwischen 70 und 83 Prozent ausweist. Eigene, extern nicht überprüfbare Backtest-Zahlen werden hier bewusst nicht genannt, weil Glossar-Inhalte nur nachprüfbare Größen referenzieren.
Drei operative Punkte zeigen sich in der Praxis besonders deutlich. Ein mechanisches Profit-Target bei 50 Prozent reduziert emotionale Fehlentscheidungen. Ein klarer Review-Trigger vor dem Verfall (häufig diskutiert sind 21 DTE) hilft, die teuersten Trades zu vermeiden, weil die Position kurz vor Verfall wegen des hohen Gammas auf jede Nachricht überreagiert. Und das Sizing beeinflusst den Bestand maßgeblich: Ein prozentuales Limit vom Kontowert pro Trade, etwa 3 bis 5 Prozent, kann den maximalen Drawdown in einem überschaubaren Bereich halten. Welche Schwellwerte (Profit-Target in Prozent, DTE-Trigger, Sizing-Anteil) im eigenen Setup passen, gehört ins individuelle Regelwerk.
Wer den Ablauf strukturiert, kann den operativen Aufwand für den Iron Condor auf wenige Stunden pro Woche begrenzen. Genau diesen Teil lassen sich Iron Condors mit Regel-Sets automatisiert traden: Das System führt Entry-Filter, Profit-Target, Position-Review und Rolls nach den selbst gesetzten Regeln aus, während die Entscheidung über Markterwartung und Positionsgröße beim Trader bleibt.
Beispielhafte Darstellung, abgeleitet aus vergangenen Trades. Keine Garantie für künftige Ergebnisse.
Häufige Fragen zum Iron Condor
Was ist ein Iron Condor einfach erklärt?
Ein Iron Condor ist eine Optionsstrategie aus 4 Legs mit demselben Verfall. Man verkauft einen Put und einen Call und kauft zugleich einen weiteren Put und Call als Versicherung. Für diesen Credit soll der Basiswert bis Verfall zwischen den beiden verkauften Strikes (Ausübungspreisen) bleiben.
Wie hoch ist der maximale Verlust beim Iron Condor?
Der maximale Verlust ist die Differenz zwischen Short- und Long-Strike einer Seite, minus der erhaltenen Nettoprämie, mal 100. Bei 25-Punkte-Wings und 4,85 USD Credit sind das 2.015 USD pro Kontrakt. Der Verlust tritt ein, wenn der Basiswert am Verfall unter den Long Put oder über den Long Call fällt.
Wann ist ein Iron Condor sinnvoll?
Ein Iron Condor lohnt sich in ruhigen Seitwärtsmärkten mit erhöhter impliziter Volatilität. Als Faustregel eröffnen viele Trader den Iron Condor bei IV-Rank über 30, mit 45 Tagen bis Verfall und Short-Strikes bei Delta 16. Diese Kombination balanciert Theta-Einnahmen und Gamma-Risiko sauber aus.
Wie hoch ist die Gewinnwahrscheinlichkeit eines Iron Condor?
Bei Short-Strikes um Delta 16 verfällt jede Seite mit rund 84 Prozent Wahrscheinlichkeit wertlos. Die Gewinnwahrscheinlichkeit (POP, Probability of Profit) der Gesamtposition ist eine modellabhängige Näherung und liegt grob bei 68 bis 72 Prozent, weil der Iron Condor bis zu den Break-even-Punkten jenseits der Short-Strikes profitabel bleibt; sie ist keine garantierte Trefferquote. Der öffentlich dokumentierte tastylive-Langzeit-Backtest (mehrjährige Zeiträume auf SPY und SPX, Details je Studie auf tastylive.com) weist mit 50-Prozent-Profit-Target eine Win-Rate von 70 bis 83 Prozent je nach Underlying und Zeitraum aus. Historische Backtest-Ergebnisse sind kein Indikator für künftige Ergebnisse.
Wie viel Kapital braucht man für einen Iron Condor?
Der Kapitalbedarf entspricht dem Max-Verlust: Spreadweite mal 100 minus Nettoprämie mal 100. Ein SPX Iron Condor mit 25-Punkte-Wings und 4,85 USD Credit bindet 2.015 USD pro Kontrakt. Auf IWM mit 5-Punkt-Wings reichen 350 bis 420 USD, auf SPY mit 2-Punkt-Wings oft unter 180 USD.
Iron Condor vs. Short Strangle: Was ist besser?
Der Short Strangle sammelt mehr Prämie und hat eine höhere POP, dafür ist der Verlust theoretisch unbegrenzt. Der Iron Condor deckelt das Risiko mit zwei Long-Wings, kostet etwas Credit, braucht deutlich weniger Margin und passt in ein Reg-T-Konto. Für Reg-T-Konten unter 125.000 USD (ohne Portfolio-Margin) ist der Iron Condor deshalb oft die praktikablere Struktur; welche Variante passt, hängt vom eigenen Regelwerk und der Risikotragfähigkeit ab.
Wie rollt man einen Iron Condor üblicherweise?
Die gängige Regel: verletzte Seite in dieselbe Expiration weiter OTM zu schieben funktioniert nur selten, weil der Credit fehlt. Besser ist das Rollen in eine spätere Expiration, 21 bis 45 Tage weiter, optional als Straddle, wenn der Markt trendet. Die ungefährdete Seite bleibt stehen oder wird nachgezogen, um zusätzlichen Credit zu sammeln.
Wie werden Iron-Condor-Gewinne in Deutschland besteuert?
Gewinne aus dem Iron Condor unterliegen der Abgeltungsteuer von 25 Prozent plus Solidaritätszuschlag, ggf. Kirchensteuer. Verluste fallen in den Termingeschäfts-Verlustverrechnungstopf nach § 20 Abs. 6 EStG. Die früher diskutierte jährliche Verlustverrechnungsgrenze von 20.000 Euro ist seit dem Jahressteuergesetz 2024 (rückwirkend ab 2020) nicht mehr anwendbar; Verluste aus Termingeschäften sind unbegrenzt mit Gewinnen aus Termingeschäften verrechenbar. Den aktuellen Stand klärt der Steuerberater.
Quellen
- tastylive, Iron Condor Backtests and Management Studies (public). tastylive.com
- Jahressteuergesetz 2024 (Abschaffung der Verlustverrechnungsbeschränkung für Termingeschäfte nach § 20 Abs. 6 EStG, rückwirkend ab 2020), BGBl. 2024 I Nr. 387. Vgl. BMF-Schreiben zur einkommensteuerlichen Behandlung von Termingeschäften.
- Wikipedia, Iron Condor. en.wikipedia.org/wiki/Iron_condor
- Macroption, Iron Condor Payoff & Break-Even. macroption.com
- OptionAlpha, Iron Condor Strategy Guide. optionalpha.com
- Interactive Brokers, Options Commissions Schedule 2026.
Risikohinweis
Optionen sind Finanzderivate mit Hebelwirkung. Ein Iron Condor kann einen Verlust in Höhe der Spreadweite minus Netto-Prämie erzeugen. Historische Backtest-Ergebnisse, Win-Rates und Beispiel-Rechnungen in diesem Beitrag sind keine Zusage zukünftiger Gewinne. Vor jedem Trade ist die Kapitaldecke zu prüfen, Margin-Anforderung und steuerliche Situation. Dieser Beitrag ersetzt keine individuelle Anlageberatung.
Iron Condor automatisieren mit OptionsApp
Regel-Set anlegen, Broker verbinden, Workflow läuft. Die OptionsApp führt Entry-Filter, Profit-Target, Position-Review und Rolls automatisch nach den selbst gesetzten Werten aus. Strategie-Wahl, Sizing und Markteinschätzung bleiben Aufgabe des Traders. Teste 14 Tage kostenlos.
Mehr im automatisierter Optionshandel-Guide.