
Optionsgriechen · Glossar
Rho im Optionshandel: Zinssensitivität, LEAPS und Vorzeichen
Gründer der OptionsApp, seit über 20 Jahren aktiv an der Börse.
Rho ist die Optionskennzahl, die angibt, um welchen Geldbetrag sich der theoretische Preis einer Option verändert, wenn der risikofreie Zinssatz (der Modell-Zins ohne Ausfallrisiko, näherungsweise das Leitzins- oder Geldmarktniveau) um einen Prozentpunkt steigt oder fällt, bei sonst gleichen Bedingungen. Rho gehört zu den Optionsgriechen und ist ein First-Order-Grieche, also die erste Ableitung des Optionspreises nach dem Zins. Calls tragen ein positives, Puts ein negatives Rho. Der Wert wächst mit der Restlaufzeit und ist deshalb vor allem bei langlaufenden Optionen wie LEAPS spürbar, während er bei kurzen Laufzeiten nahe null bleibt.
Rho in diesem Artikel
Hier geht es um Rho als Optionsgriechen, also als Sensitivität des Optionspreises gegenüber dem risikofreien Zinssatz. Nicht gemeint sind der griechische Buchstabe ρ als solcher, die Dichte ρ in der Physik, der Korrelationskoeffizient Spearmans Rho in der Statistik oder ρ als Radius beziehungsweise Variable in der Mathematik.
Rho in Kürze
- Angabe je 1 Prozentpunkt Zins. Rho 0,90 (einjähriger ATM-Call, At the Money, auf einen Basiswert um 180 USD) bedeutet 0,90 · 100 ≈ 90 USD Preisänderung je Kontrakt (Faktor 100).
- Call-Rho positiv, Put-Rho negativ (Cost-of-Carry-Logik). Beim Verkauf drehen sich die Vorzeichen.
- Wächst mit der Restlaufzeit: bei LEAPS am größten, bei kurzlaufenden Optionen nahe 0 (Größenordnung ca. 0,05 bis 0,10).
- Wirkt nur auf den Zeitwert, nicht auf den inneren Wert.
- First-Order-Grieche (Preis nach Zins). Steht neben Delta, Theta und Vega, nicht neben Gamma, dem einzigen Second-Order-Griechen der fünf.
- Gilt als der am wenigsten beachtete der fünf Standard-Griechen. Im Zinsumfeld 2024 bis 2026 (Fed Funds Rate 3,50 bis 3,75 %, EZB-Einlagenzins 2,25 %) aber wieder spürbarer als in der Nullzinsphase.
Symbol
ρ
griechischer Kleinbuchstabe Rho
Call / Put
+ / -
Call positiv, Put negativ
Relevant bei
LEAPS / lange Laufzeit
nahe 0 bei kurzer Laufzeit
Was ist Rho bei Optionen?
Rho ist die Sensitivitätskennzahl aus der Familie der Optionsgriechen, die angibt, um welchen Geldbetrag sich der theoretische Optionspreis je einem Prozentpunkt Zinsänderung verschiebt. Ein Prozentpunkt ist dabei die Bewegung von 2,00 % auf 3,00 %, nicht eine Änderung um ein Prozent des Zinssatzes. Mathematisch ist Rho die erste partielle Ableitung des Optionspreises nach dem risikofreien Zinssatz und damit ein First-Order-Grieche, ganz wie Delta, Theta und Vega.
Rho wirkt ausschließlich auf den Zeitwert (extrinsischer Wert, der Teil des Optionspreises über dem inneren Wert), nicht auf den inneren Wert selbst. Wie alle Griechen ist Rho ein Modell-Output aus einem Bewertungsmodell wie Black-Scholes-Merton (BSM). In der Praxis liefert der Broker den Wert laufend aus dem Optionschain; eine eigene Berechnung ist ein Ausnahmefall und dient nur der Plausibilitätsprüfung. Von den fünf Standard-Griechen gilt Rho als der am wenigsten beachtete und wird oft als der vergessene Grieche bezeichnet.
Wichtig für die Einordnung ist die Ordnung der Ableitung. Delta, Vega, Theta und Rho sind First-Order-Griechen, also erste Ableitungen des Optionspreises nach jeweils einer Einflussgröße. Gamma ist von den fünfen der einzige Second-Order-Grieche, weil es die zweite Ableitung nach dem Kurs des Basiswerts misst (die Änderung von Delta). Die folgende Tabelle ordnet die fünf ein.
| Grieche | Sensitivität gegenüber | Ordnung |
|---|---|---|
| Delta | Kurs des Basiswerts | First-Order (1.) |
| Vega | implizite Volatilität | First-Order (1.) |
| Theta | Restlaufzeit (Zeit) | First-Order (1.) |
| Rho | risikofreier Zinssatz | First-Order (1.) |
| Gamma | Kurs (Ableitung von Delta) | Second-Order (2.) |
Gamma ist der einzige Second-Order-Grieche der fünf. Rho steht als First-Order-Kennzahl neben Delta, Vega und Theta.
Ist Rho bei Calls positiv oder negativ?
Ein Long Call hat ein positives Rho, ein Long Put ein negatives. Steigende Zinsen heben also den theoretischen Wert eines Calls und drücken den eines Puts, bei sonst gleichen Bedingungen. Beim Verkauf drehen sich die Vorzeichen: Ein Short Call trägt ein negatives, ein Short Put ein positives Rho.
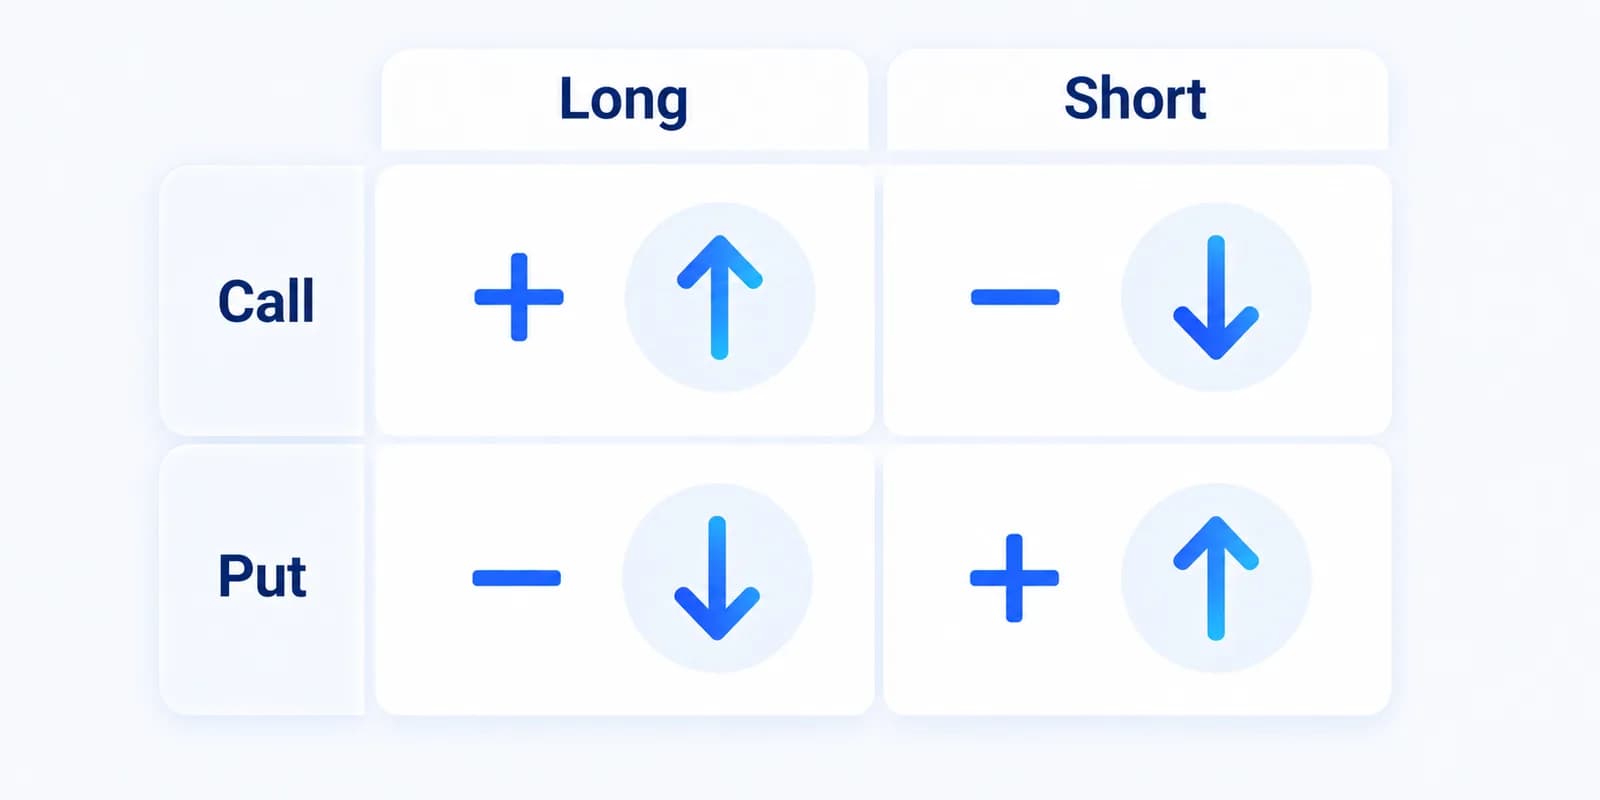
Der Grund liegt in den Finanzierungskosten (Cost of Carry, den Finanzierungskosten der Kassaposition, über die der Zins in den Optionspreis eingeht). Ein Call ist ökonomisch ein aufgeschobener Kauf des Basiswerts: Statt den Basiswert heute voll zu bezahlen, bindet der Käufer nur die Prämie und kann den Rest verzinst anlegen. Steigt der Zinssatz, wird dieser Aufschub wertvoller, der Forwardpreis (Terminpreis, der modell-implizierte künftige Preis des Basiswerts) steigt, und der Call gewinnt. Für den Put gilt das Spiegelbild. Wer eine Option verkauft, der Stillhalter (Verkäufer einer Option), trägt jeweils das entgegengesetzte Vorzeichen.
| Position | Rho | Wirkung bei Zinsanstieg |
|---|---|---|
| Long Call | positiv (+) | gewinnt |
| Short Call | negativ (-) | verliert |
| Long Put | negativ (-) | verliert |
| Short Put | positiv (+) | gewinnt |
Wirkung jeweils bei sonst gleichen Bedingungen. Quelle: Investopedia (Rho), Fidelity Learning Center (Options and interest rates).
Warum Rho bei LEAPS und langen Laufzeiten zählt
Rho wächst mit der Restlaufzeit. Je länger eine Option läuft, desto stärker wirkt eine Zinsänderung auf ihren Preis. Bei kurzlaufenden Optionen ist Rho nahe null, bei LEAPS (langlaufende Optionen, Long-term Equity AnticiPation Securities, oft ein Jahr und mehr) erreicht es seine größten Beträge.
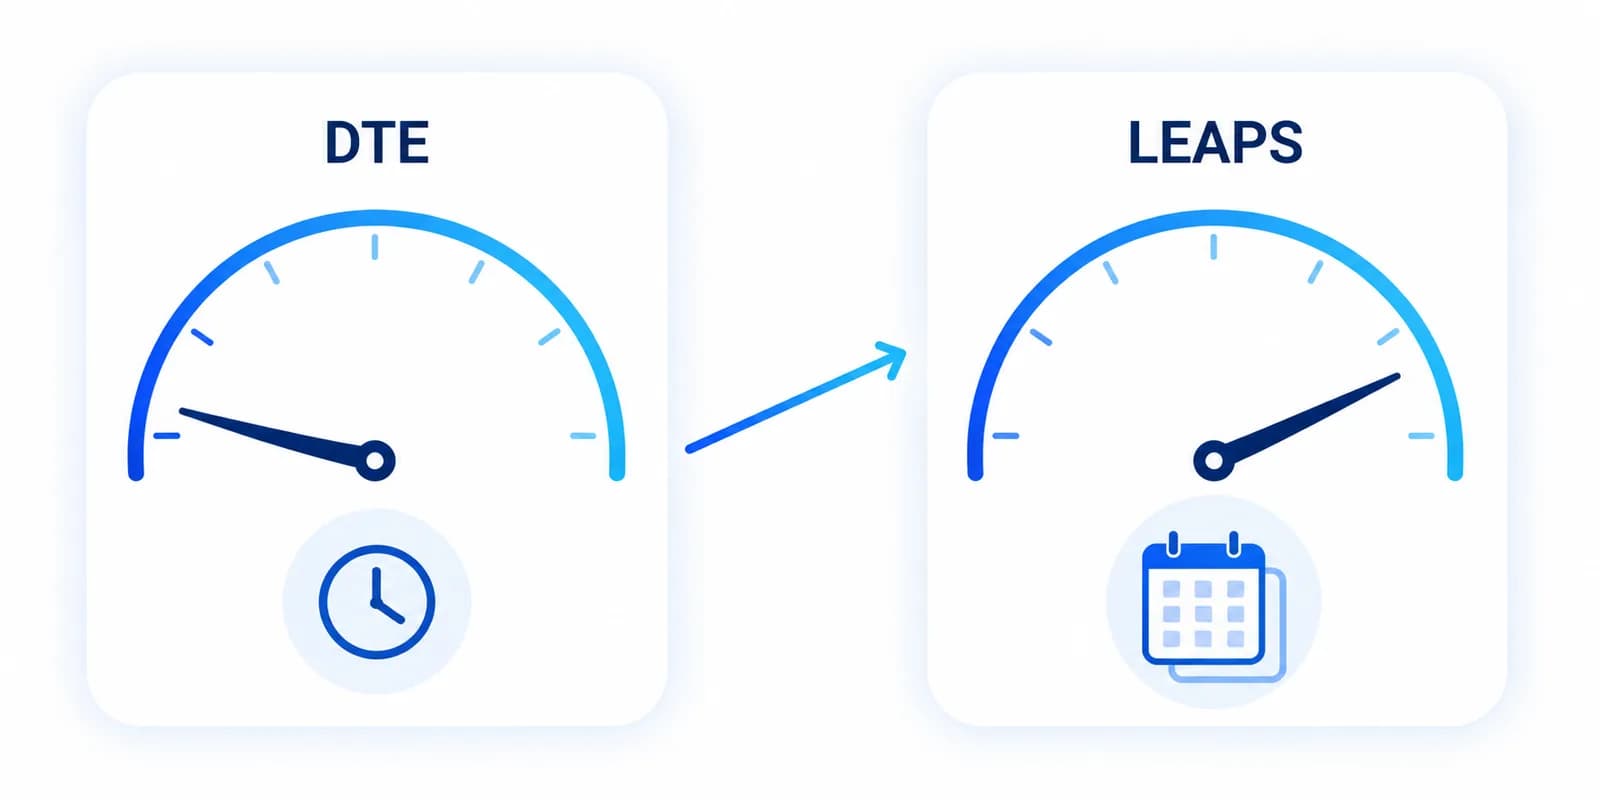
Der Zusammenhang folgt aus der Bewertung: Der Zinseffekt wirkt über die abgezinsten künftigen Zahlungen und über den Forwardpreis, und beide Kanäle werden mit längerer Laufzeit größer. Ein kurzlaufender Call (etwa 30 DTE, Days to Expiration, verbleibende Tage bis Verfall) hat ein Rho in der Größenordnung von 0,05 bis 0,10, ein einjähriger, am Geld notierender Call illustrativ rund 0,90. Bei zwei Jahren Laufzeit liegt der Betrag noch höher. Das folgende Diagramm zeigt den Verlauf für Call- und Put-Rho gegen die Restlaufzeit.
| Restlaufzeit | Rho (ATM-Call, illustrativ) | Effekt je Kontrakt (1 Prozentpunkt) |
|---|---|---|
| ca. 30 DTE | 0,05 bis 0,10 | 5 bis 10 USD |
| ca. 90 DTE | rund 0,20 | rund 20 USD |
| ca. 365 DTE (LEAPS-Grenze) | rund 0,90 | rund 90 USD |
| ca. 730 DTE (LEAPS) | rund 1,70 | rund 170 USD |
Illustrative Größenordnungen aus einem Optionsrechner für einen ATM-Call auf einen Basiswert um 180 USD. Rho skaliert mit dem Strike-Niveau: Bei einem Basiswert um 100 USD lägen die Beträge rund halb so hoch. Die konkreten Werte hängen von Strike-Höhe, Volatilität und Zinsniveau ab und sind keine feste Konstante.
Beispiel: gleiche Zinsbewegung, zwei Laufzeiten
Ein einjähriger, am Geld notierender Call auf einen Basiswert um 180 USD hat illustrativ ein Rho von 0,90. Steigt der risikofreie Zins um einen Prozentpunkt, etwa nach einem Notenbank-Schritt, verändert sich der theoretische Preis um rund 0,90 USD je Aktie, also 90 USD je Kontrakt. Ein kurzlaufender Call auf denselben Basiswert (30 DTE, Rho ca. 0,05) gewinnt bei genau derselben Zinsbewegung nur ca. 5 USD je Kontrakt. Die Analogie aus dem Alltag: Je länger ein Kredit läuft, desto stärker schlägt eine Zinsänderung auf die Gesamtkosten durch.
Warum wird Rho oft vernachlässigt?
Rho gilt als der vergessene Grieche, weil sein Einfluss im typischen kurzfristigen Optionshandel gering ist. Drei Gründe erklären das.
- Der Zins bewegt sich selten und terminiert. Der Kurs des Basiswerts und die implizite Volatilität ändern sich laufend, der risikofreie Zins dagegen in Schritten rund um Notenbank-Sitzungen. Zwischen den Terminen ist die Größe weitgehend stabil.
- Bei kurzen Laufzeiten ist der Betrag klein. Ein Großteil des börslich gehandelten Volumens liegt in Laufzeiten von wenigen Tagen bis wenigen Monaten. Dort bleibt Rho oft in der Größenordnung von 0,05 bis 0,10 und fällt gegenüber den anderen Effekten kaum ins Gewicht.
- Andere Griechen dominieren. Delta, Gamma, Theta und Vega treiben die tägliche Wertentwicklung einer typischen Position. Neben diesen Kräften wirkt Rho im Alltag wie eine Fußnote und wird deshalb oft übersehen.
Wann ist Rho für den Optionshandel relevant?
So klein Rho im kurzfristigen Handel ist, so wenig verschwindet es ganz. In drei Konstellationen kann der Zinseffekt spürbar werden und gehört dann in die Betrachtung der Position.
- Lange Laufzeiten und LEAPS. Ab etwa sechs Monaten Restlaufzeit und erst recht bei LEAPS mit einem Jahr und mehr trägt der Zins spürbar zum Preis bei. Wer langlaufende Calls hält, hat eine positive Zins-Sensitivität im Buch.
- Große oder zinsintensive Positionen. Auf großen Konten summiert sich selbst ein kleines Rho je Kontrakt zu einem relevanten Gesamtbetrag. Auch Kombinationen mit vielen langlaufenden Legs bündeln Zins-Sensitivität.
- Phasen sich ändernder Notenbankpolitik. In Zinswende-Phasen, wenn Notenbanken die Leitzinsen anheben oder senken, bewegt sich genau die Größe, auf die Rho reagiert. Der Effekt bleibt kleiner als der von Kurs- oder Volatilitätsbewegungen, ist aber nicht mehr null.
Rho im Zinsumfeld 2024 bis 2026
In der Nullzinsphase der 2010er Jahre war Rho für viele Händler eine reine Fußnote: Bei einem risikofreien Zins nahe null verschob sich der Optionspreis kaum, wenn sich der Zins ein wenig bewegte. Mit dem Zinsanstieg seit 2022 und dem seither erhöhten Niveau ist der Zinseffekt für lange Laufzeiten wieder ein Thema.
Die folgende Übersicht zeigt das aktuelle Zinsniveau als Kontext, rein deskriptiv und mit Stand-Datum, nicht als Zinsprognose. Zinsen ändern sich, und die konkrete Wirkung auf eine Position hängt von deren Laufzeit und Größe ab.
| Notenbank | Zinssatz | Wert | Stand |
|---|---|---|---|
| EZB | Einlagenzins | 2,25 % | 07/2026 (Anhebung 11.06.2026) |
| EZB | Hauptrefinanzierungssatz | 2,40 % | 07/2026 |
| EZB | Spitzenrefinanzierungssatz | 2,65 % | 07/2026 |
| Fed | Federal Funds Rate (Zielband) | 3,50 bis 3,75 % | 07/2026 |
Deskriptiver Kontext mit Stand-Datum, keine Zinsprognose. Der EZB-Einlagenzins ist der Zinssatz, zu dem Banken Geld bei der EZB parken. Quelle: EZB (ecb.europa.eu), Federal Reserve (federalreserve.gov).
Rho im Vergleich zu Delta, Theta und Vega
Rho ist der schwächste der First-Order-Griechen im kurzfristigen Handel, weil sich seine Einflussgröße, der Zins, seltener und weniger stark bewegt als Kurs, Zeit oder Volatilität. In den Greeks-Stack ordnet sich Rho damit als zusätzliche, oft nachrangige Dimension ein.
Die Arbeitsteilung ist klar: Delta steht für die Richtung, Gamma für die Krümmung dieser Richtung, Theta für den Zeitwertverfall und Vega für die Volatilität. Rho trägt die Zins-Sensitivität bei, die im kurzfristigen Handel meist im Hintergrund bleibt und bei langen Laufzeiten nach vorne rückt.
Als Randnotiz gibt es neben dem Zinseffekt auch eine Dividenden-Sensitivität, teils Phi oder Epsilon genannt. Diese ist das Gegenstück zum Zinseffekt und wirkt auf Call und Put gegenläufig, wird aber nicht zu den fünf Standard-Griechen gezählt.
Rho berechnen: ein konkretes Beispiel
In der Praxis liest man Rho direkt aus dem Optionschain ab, so wie die anderen Griechen. Für die Anwendung reicht die Umrechnung des Rho-Werts in einen Geldbetrag über den Kontraktmultiplikator (Standard 100). Die folgende Rechnung zeigt das für eine lange und eine kurze Laufzeit.
- Rho (einjähriger ATM-Call)
- 0,90illustrativ, per Optionsrechner
- Zinsänderung
- +1 Prozentpunkt
- Kontraktmultiplikator
- 100
- Effekt je Aktie
- 0,90 · 1 = 0,90 USD
- Effekt je Kontrakt
- 0,90 · 100 = 90 USD1 Kontrakt, 100 Aktien
- Rho (30-DTE-Call)
- ≈ 0,05
- Effekt je Kontrakt
- 0,05 · 100 = 5 USDgleiche Zinsbewegung
Das Vorzeichen folgt aus der Position: Beim Long Call wirkt der Zinsanstieg als Gewinn, beim Long Put als Verlust, und beim Verkauf jeweils umgekehrt. Wichtiger als die exakte Zahl ist das Verständnis, dass Rho eine modellabhängige Größenordnung ist, die von Strike-Höhe, Volatilität und Zinsniveau abhängt und keine feste Konstante darstellt.
Häufige Missverständnisse rund um Rho
- Rho ist immer vernachlässigbar. Zu pauschal. Bei LEAPS und im veränderten Zinsumfeld ist Rho durchaus spürbar. Nur bei kurzen Laufzeiten ist der Betrag klein.
- Rho misst den Zins selbst. Falsch. Rho misst die Preis-Sensitivität der Option gegenüber einer Zinsänderung, nicht das Zinsniveau.
- Steigende Zinsen sind für alle Optionen schlecht. Falsch. Calls gewinnen (positives Rho), Puts verlieren (negatives Rho).
- Rho ist Second-Order wie Gamma. Falsch. Rho ist ein First-Order-Grieche (Preis nach Zins). Von den fünfen ist nur Gamma Second-Order.
- Rho braucht man im Euroraum nicht. Zu kurz gedacht. Auch EZB-Schritte (zuletzt 11.06.2026) und lange Laufzeiten machen Rho relevant. Der risikofreie Zins geht in die Bewertung jeder Option ein.
Rho in der Handelspraxis
Erfahrungsgemäß behandeln viele Optionshändler Rho als Kontrollgröße, nicht als aktives Steuerungsinstrument. Wie stark Rho im eigenen Buch wiegt, hängt vom Laufzeit-Mix und der Kontogröße ab und ersetzt keine individuelle Anlageentscheidung.
Drei Beobachtungen aus der Praxis:
- Bei rein kurzlaufenden Stillhalter-Positionen bleibt der Zinseffekt im Alltag kaum sichtbar und wird von Theta und Vega überlagert.
- Sobald langlaufende Calls oder LEAPS ins Buch kommen, lohnt ein Blick auf das aggregierte Rho, weil sich dort eine gerichtete Zins-Sensitivität aufbaut.
- In Phasen erwarteter Notenbank-Schritte kann es sich anbieten, das Rho langlaufender Positionen bewusst einzuordnen, statt es pauschal zu ignorieren.
Häufige Fragen zum Rho
Was sagt das Rho einer Option aus?
Rho gibt an, um welchen Geldbetrag sich der theoretische Preis einer Option verändert, wenn der risikofreie Zinssatz um einen Prozentpunkt steigt oder fällt. Ein einjähriger, am Geld notierender Call auf einen Basiswert um 180 USD hat beispielsweise ein Rho von rund 0,90 und gewinnt bei einem Zinsanstieg von einem Prozentpunkt rechnerisch etwa 0,90 USD je Aktie, also rund 90 USD je Kontrakt (Faktor 100). Bei niedriger notierten Basiswerten fällt Rho entsprechend kleiner aus. Rho wirkt nur auf den Zeitwert und ist bei kurzen Laufzeiten meist klein.
Ist Rho bei Calls positiv oder negativ?
Ein Long Call hat ein positives Rho, ein Long Put ein negatives. Steigende Zinsen heben also den theoretischen Wert eines Calls und drücken den eines Puts, bei sonst gleichen Bedingungen. Beim Verkauf drehen sich die Vorzeichen: Ein Short Call trägt ein negatives, ein Short Put ein positives Rho.
Warum wird Rho oft vernachlässigt?
Der risikofreie Zins ändert sich seltener und terminierter (rund um Notenbank-Sitzungen) als der Kurs oder die Volatilität, die sich laufend bewegen. Zudem ist Rho bei den üblichen kurzen Laufzeiten betragsmäßig klein, oft in der Größenordnung von 0,05 bis 0,10. Delta, Gamma, Theta und Vega dominieren daher das tägliche Risiko, weshalb Rho als der vergessene Grieche gilt.
Wann ist Rho für den Optionshandel relevant?
Rho gewinnt an Bedeutung bei langlaufenden Optionen wie LEAPS mit sechs Monaten bis mehreren Jahren Restlaufzeit, bei großen oder zinsintensiven Positionen und in Phasen, in denen sich die Notenbankpolitik spürbar ändert. Im Zinsumfeld 2024 bis 2026, mit spürbar gestiegenen Leitzinsen bei Fed und EZB, ist Rho für lange Laufzeiten wieder spürbarer als in der vorangegangenen Nullzinsphase. Für US-Basiswerte, auf die sich die meisten LEAPS beziehen, ist der Fed-Leitzins der relevante risikofreie Zins.
Wie wirken steigende Zinsen auf Call- und Put-Preise?
Ein höherer risikofreier Zins hebt den theoretischen Preis von Calls und senkt den von Puts. Der Grund liegt in den Finanzierungskosten: Ein Call ist ökonomisch ein aufgeschobener Kauf des Basiswerts, der bei höherem Zins wertvoller wird, weil das nicht gebundene Kapital verzinst angelegt werden kann. Der Effekt ist bei kurzen Laufzeiten klein und wächst mit der Restlaufzeit.
Welchen Nutzen hat Rho im Optionshandel?
Rho hilft, die Zins-Sensitivität einer Position einzuordnen, vor allem bei langlaufenden Optionen und großen Konten. Für kurzlaufende Standard-Positionen ist der Einfluss meist gering und wird von den anderen Griechen überlagert. Rho ist damit weniger ein aktives Steuerungsinstrument als eine Kontrollgröße, die im richtigen Kontext (LEAPS, Zinswende) nicht übersehen werden sollte.
Quellen
- Fidelity Learning Center, Options and interest rates (rho). fidelity.com
- Options Industry Council, Understanding Options Greeks. optionseducation.org
- Europäische Zentralbank, Key ECB interest rates. ecb.europa.eu
- Federal Reserve, Open Market Operations (Federal Funds Rate). federalreserve.gov
- Wikipedia, Greeks (finance) #Rho. en.wikipedia.org/wiki/Greeks_(finance)#Rho
- Investopedia, Rho. investopedia.com
Risikohinweis
Optionen sind Finanzderivate mit Hebelwirkung. Der Optionshandel kann zum Totalverlust und bei Stillhaltergeschäften zu Verlusten über das eingesetzte Kapital hinaus führen. Greeks wie Rho sind Modell-Outputs und beschreiben die Realität nur näherungsweise. Zinsangaben sind deskriptiver Kontext mit Stand-Datum und keine Prognose. Beispiel-Rechnungen sind hypothetisch und keine Zusage zukünftiger Gewinne. Dieser Beitrag ersetzt keine individuelle Anlageberatung.
Langlaufende Positionen regelbasiert steuern
LEAPS und langlaufende Optionen über Monate von Hand zu managen, kostet Zeit und lädt zu inkonsistentem Handeln ein. Mit der OptionsApp lassen sich Optionsstrategien nach festen Vorgaben automatisch eröffnen und nach hinterlegten Regeln schließen oder anpassen. Ein neuer Verfall wird über Re-Entry mit demselben Trade-Template neu eröffnet. Profit Target, Stop Loss und Delta-basierte Exits laufen mechanisch nach den selbst gesetzten Werten. Strategie-Wahl, Sizing und Markteinschätzung bleiben Aufgabe des Traders.