
Optionsgriechen · Glossar
Optionsgriechen: Was Delta, Gamma, Theta, Vega und Rho bedeuten
Gründer der OptionsApp, seit über 20 Jahren aktiv an der Börse.
Optionsgriechen sind Sensitivitätskennzahlen, die angeben, wie stark sich der Preis einer Option verändert, wenn sich genau ein Eingangsparameter bewegt. Sie stammen aus dem Black-Scholes-Modell und werden mit griechischen Buchstaben benannt. Die fünf wichtigsten heißen Delta, Gamma, Theta, Vega und Rho.
Optionsgriechen in Kürze
- 5 Standard-Greeks: Delta, Theta, Vega, Rho (First-Order) und Gamma (Second-Order).
- Jeder Greek = partielle Ableitung des Optionspreises nach genau einem Parameter (Kurs, Zeit, Volatilität, Zins).
- Ursprung: Black-Scholes-Modell 1973, Nobelpreis für Merton und Scholes 1997.
- Beim Verkauf von Optionen drehen sich die Vorzeichen gegenüber Long-Positionen.
- Greeks sind Modell-Outputs, keine Marktbeobachtungen. Sie gelten näherungsweise unter normalen Bedingungen.
Begriffsklärung: zwei Bedeutungswelten
Greeks im Optionshandel (diese Seite)
Sensitivitätskennzahlen wie Delta, Gamma, Theta, Vega und Rho aus dem Black-Scholes-Modell.
Griechische Buchstaben (nicht hier)
Mathematische, physikalische oder statistische Symbole wie Sigma als Standardabweichung, auf dieser Seite nicht behandelt.
First-Order
5
Delta, Gamma, Theta, Vega, Rho
Modell
1973
Black-Scholes-Paper
Multiplikator
100
Anteile pro US-Aktienoption
Was sind Optionsgriechen?
Optionsgriechen sind Sensitivitätskennzahlen, die beschreiben, wie stark der Preis einer Option auf eine Veränderung eines einzelnen Eingangsparameters reagiert. Bewegt sich der Kurs des Basiswerts, ändert sich die Restlaufzeit, steigt oder fällt die implizite Volatilität (IV) oder der risikolose Zins, lässt sich mit den Greeks abschätzen, in welche Richtung und wie stark sich der Optionspreis bewegt. Die Werte sind nicht beobachtet, sondern aus dem Black-Scholes-Modell abgeleitet.
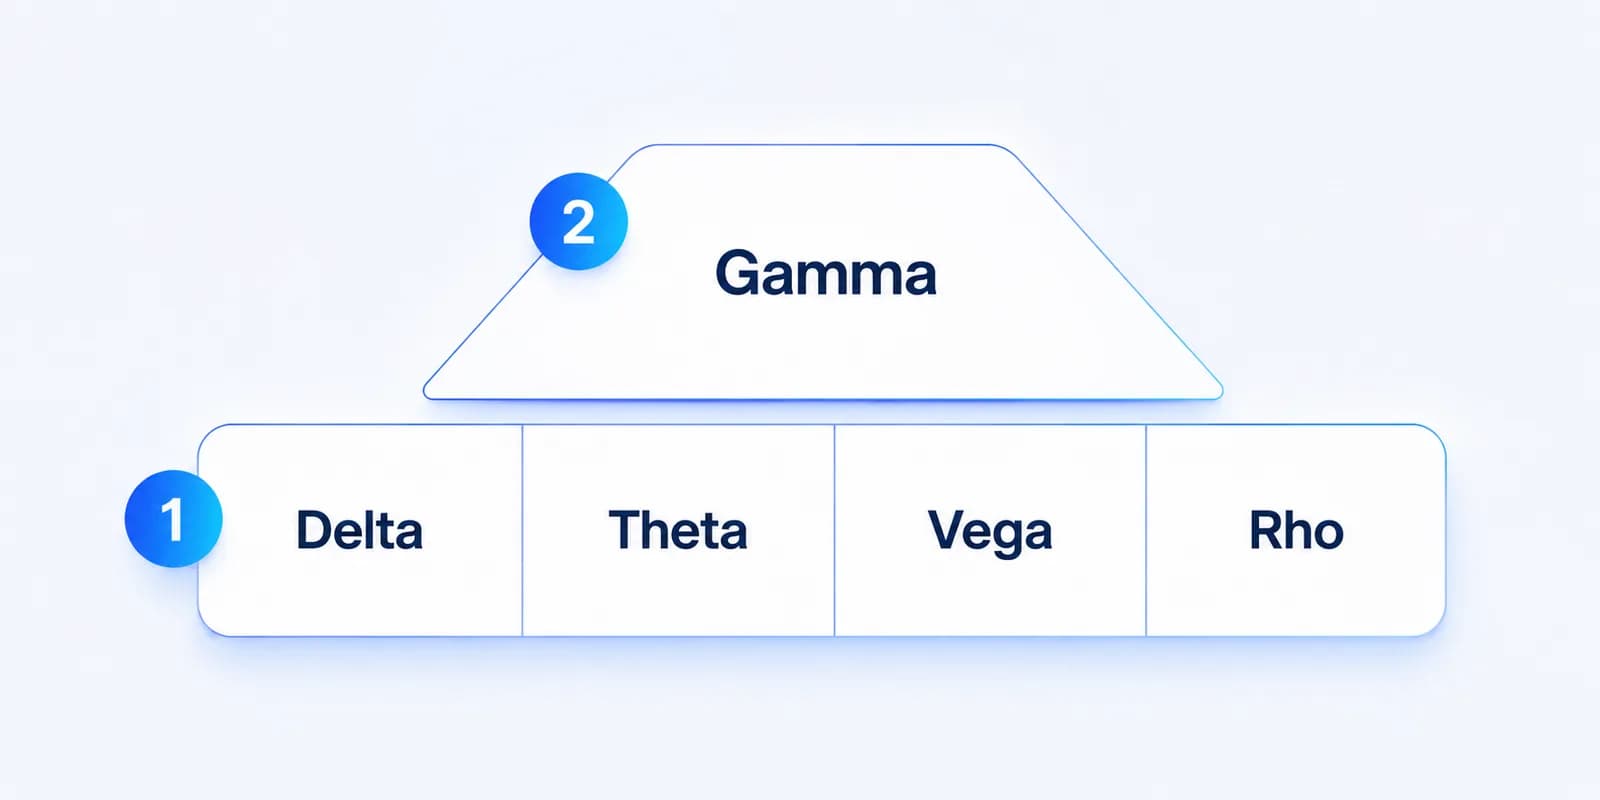
Im Optionshandel bilden Delta, Gamma, Theta, Vega und Rho das Standard-Set. Delta, Theta, Vega und Rho sind erste partielle Ableitungen des Optionspreises nach Kurs (S), Zeit (T), Volatilität (σ) und Zins (r), also First-Order-Greeks. Gamma ist die zweite Ableitung nach dem Kurs und damit formal ein Second-Order-Greek, in der Praxis aber so wichtig, dass er in jeder Standard-Tabelle auftaucht.
Verwandte Glossar-Einträge zur Einordnung: das Glossar der Optionsstrategien als Übersicht sowie die Detailseiten zu Delta, Gamma und Theta.
Die fünf wichtigsten Optionsgriechen im Überblick
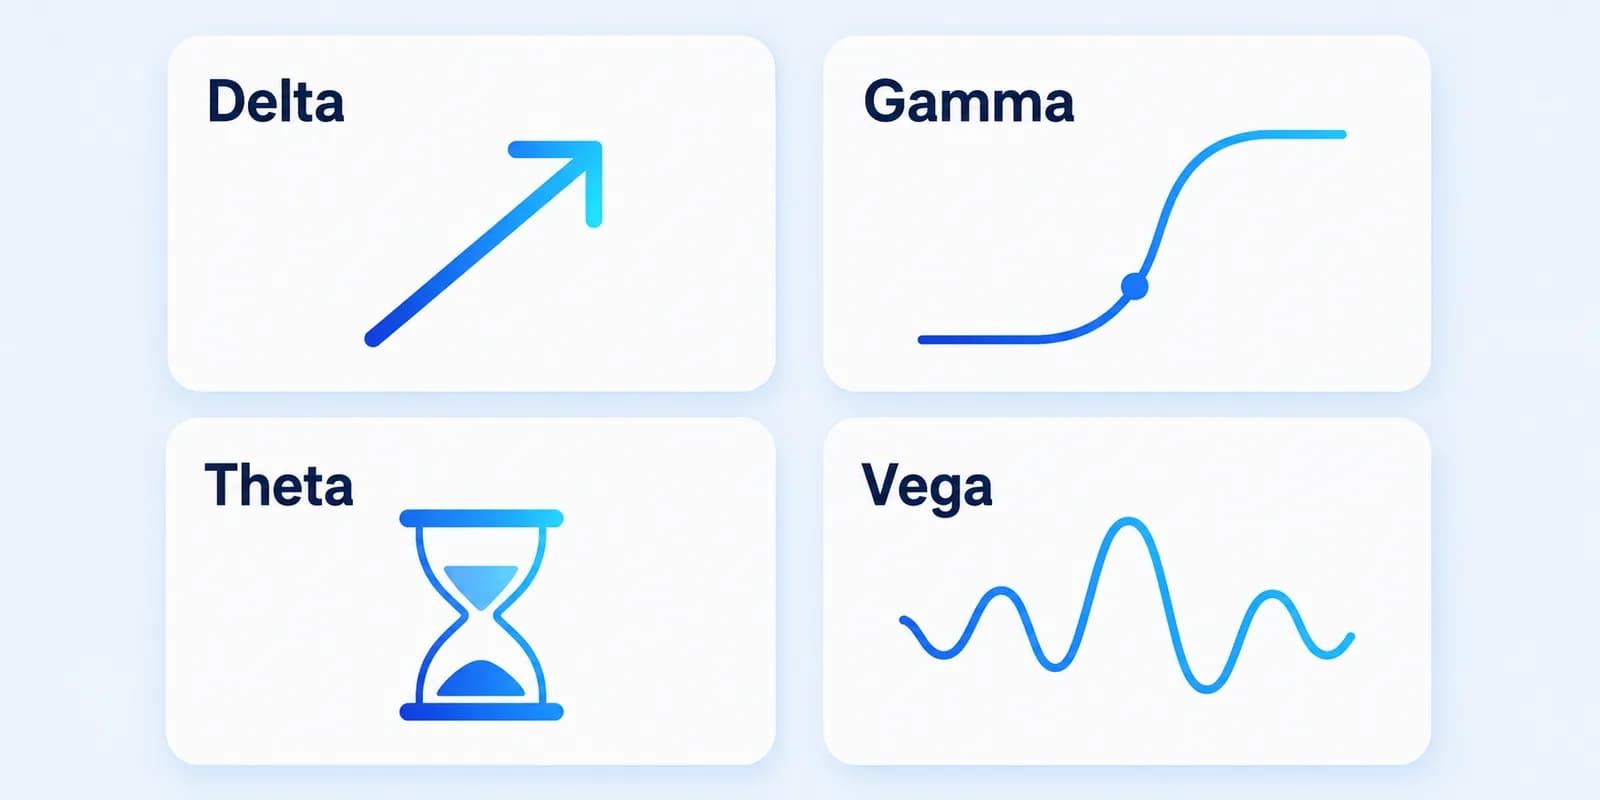
Die fünf wichtigsten Optionsgriechen sind Delta, Gamma, Theta, Vega und Rho. Jeder misst eine andere Sensitivität: Delta die Reaktion auf Kursbewegungen, Gamma die Änderung des Delta, Theta den reinen Zeitablauf, Vega die Reaktion auf implizite Volatilität, Rho die Reaktion auf das Zinsniveau. Zusammen ergeben sie ein kompaktes Risiko-Profil jeder Optionsposition.
Der Greeks-Explorer rechnet alle fünf Griechen und den theoretischen Optionspreis live aus dem Black-Scholes-Modell. Basiswert-Preis, Strike, implizite Volatilität, Restlaufzeit und Zins ändern, zwischen Call und Put wechseln: die Werte reagieren sofort und machen die Sensitivitäten greifbar.
Greeks-Explorer
Optionspreis
3,04 USD
Delta
0,535
Gamma
0,0554
Theta (je Tag)
-0,054
Vega (je 1 %)
0,114
Rho (je 1 %)
0,041
Black-Scholes-Modell ohne Dividende, ATM-nahe am genauesten. Theta je Kalendertag, Vega und Rho je 1 Prozentpunkt, alle Werte je Aktie (Kontrakt = ×100). Modell-Illustration, kein Live-Kurs und keine Anlageberatung.
| Greek | Symbol | Misst | Ordnung |
|---|---|---|---|
| Delta | Δ | Kursveränderung des Basiswerts | First-Order |
| Gamma | Γ | Änderung des Delta bei Kursbewegung | Second-Order |
| Theta | Θ | Zeitablauf, Restlaufzeit | First-Order |
| Vega | ν | Implizite Volatilität (IV) | First-Order |
| Rho | ρ | Risikoloser Zins | First-Order |
Die folgende Vorzeichen-Matrix zeigt die typischen Greek-Vorzeichen für Long- und Short-Positionen sowie für gängige Spread-Konstellationen. Sie ist eine konzeptionelle Orientierung, keine Setup-Empfehlung.
Hinweis zum Faktor 100: Eine US-Standard-Aktienoption deckt 100 Anteile des Basiswerts. Greeks werden in der Optionskette in der Regel pro Aktie ausgewiesen. Für die Position-Wirkung gilt: Greek-Wert mal Kontraktanzahl mal 100. Ein Delta von 0,30 in einem Kontrakt entspricht einer Position-Sensitivität von 30 Aktien-Äquivalenten.
Black-Scholes 1973: Woher die Greeks kommen
Die Optionsgriechen sind ein Nebenprodukt des Black-Scholes-Modells, veröffentlicht 1973 von Fischer Black und Myron Scholes im Journal of Political Economy. Robert Merton ergänzte das Modell zeitgleich um wichtige Erweiterungen. 1997 erhielten Merton und Scholes den Wirtschaftsnobelpreis für die Arbeit; Fischer Black war 1995 verstorben und konnte den Preis nicht mehr entgegennehmen.
Das Modell liefert eine geschlossene Formel für den fairen Preis europäischer Optionen. Wer diese Formel partiell nach jedem Eingangsparameter ableitet, erhält die Greeks. Daher der Name "the greeks options" in englischsprachiger Literatur. Exakt gelten die Greeks nur unter den Modell-Annahmen (lognormale Renditen, konstante Volatilität, kontinuierlicher Handel). In der realen Welt sind sie eine sehr nützliche Näherung, kein Naturgesetz.
Delta: Die Kurssensitivität einer Option
Delta misst, wie stark sich der Optionspreis verändert, wenn der Basiswert um eine Einheit steigt. Bei Calls liegt Delta zwischen 0 und +1, bei Puts zwischen 0 und −1. At-the-money (ATM) liegt Delta nahe 0,50 für Calls und nahe −0,50 für Puts. Delta lässt sich näherungsweise als Wahrscheinlichkeit lesen, dass die Option im Geld endet, aber das ist eine Heuristik, kein präziser Wert.
Delta bei Long-Positionen: Long Call positiv, Long Put negativ. Bei verkauften Optionen drehen sich die Vorzeichen. Im Portfolio-Kontext ist das Netto-Delta entscheidend, weil es die Gesamt-Richtungswette quantifiziert.
Mehr im Detail: Delta-GlossarGamma: Die Änderung des Delta
Gamma misst, wie stark sich Delta ändert, wenn der Basiswert um eine Einheit steigt. Formal ist Gamma die zweite Ableitung des Optionspreises nach dem Kurs. Long-Optionen (Long Call und Long Put) sind gamma-positiv, verkaufte Optionen gamma-negativ. Gamma ist nahe am Geld am höchsten und nimmt mit zunehmendem Abstand zum Strike (Ausübungspreis) ab.
Kurz vor Verfall steigt Gamma in der Nähe der Strikes deutlich an. Genau dort entsteht das berüchtigte Gamma-Risiko für Stillhalter (Verkäufer der Option), weil Delta-Sprünge auf kleine Kursbewegungen folgen können. Die genaue Mechanik beleuchtet die Detailseite.
Mehr im Detail: Gamma-GlossarTheta: Der Zeitwertverfall
Theta misst, wie viel an Optionswert pro Tag verloren geht, wenn alle anderen Parameter konstant bleiben. Long-Optionen sind theta-negativ, weil ihr Zeitwert mit jedem Tag schrumpft. Verkaufte Optionen sind theta-positiv und arbeiten mit jedem Tag in Richtung des Maximalgewinns. Genau diese Eigenschaft ist die ökonomische Grundlage aller Stillhalter-Strategien.
Der Zeitwertverfall ist nicht linear. Nahe Verfall beschleunigt er sich, vor allem bei Optionen am Geld. Praktische Implikationen, das Zusammenspiel mit Gamma und konkrete Profit-Target-Diskussionen finden sich auf der Theta-Detailseite.
Mehr im Detail: Theta-GlossarVega: Die Volatilitätssensitivität
Vega misst, wie stark sich der Optionspreis verändert, wenn die implizite Volatilität (IV) um einen Volatilitätspunkt steigt. Long-Optionen sind vega-positiv, verkaufte Optionen vega-negativ. Vega ist am Geld am größten und steigt mit der Restlaufzeit; kurz vor Verfall fällt es gegen null. Für Stillhalter-Strategien ist Vega doppelt relevant: ein IV-Spike erzeugt Buchverluste, ein IV-Crush hilft. Vega ist streng genommen kein griechischer Buchstabe, der Name hat sich aus Konvention etabliert.
Die Vega-Detailseite vertieft das ATM-Maximum, den Verlauf über die Restlaufzeit, IV-Crush rund um Earnings und das Netto-Vega von Multi-Leg-Strategien mit eigenen Diagrammen.
Mehr im Detail: Vega-GlossarRho: Die Zinssensitivität
Rho misst, wie stark sich der Optionspreis verändert, wenn der risikolose Zins um einen Prozentpunkt steigt. Calls sind rho-positiv, Puts rho-negativ. Im Privatanleger-Kontext mit überwiegend kurzlaufenden Optionen (DTE, Days to Expiration, unter 90) ist der Effekt meist klein und wird in der Praxis vernachlässigt. Bei langlaufenden LEAPS, die mehrere Jahre Restlaufzeit haben, kann Rho dagegen merklich sein. In Phasen rascher Zinswenden, wie 2022 bis 2024, gewinnt Rho situativ an Aufmerksamkeit.
Die Rho-Detailseite ordnet Rho über die Restlaufzeit ein, zeigt die LEAPS-Relevanz im Zinsumfeld 2024 bis 2026 und rechnet ein Beispiel mit Call- und Put-Rho durch.
Mehr im Detail: Rho-GlossarHigher-Order-Greeks: Vanna, Volga, Charm und Speed
Über das Standard-Set der fünf Greeks (Delta, Theta, Vega und Rho als First-Order, Gamma als Second-Order) hinaus existieren weitere Second- und Third-Order-Greeks. Sie messen, wie sich die First-Order-Greeks selbst bei Bewegungen verändern. Für Privatanleger sind sie meist nicht entscheidend, in Market-Maker-Büchern und exotischen Strukturen dagegen schon. Die wichtigsten Vertreter im Überblick:
| Name | Misst | Ordnung |
|---|---|---|
| Vanna | Änderung des Delta bei IV-Bewegung | Second-Order |
| Volga | Änderung des Vega bei IV-Bewegung | Second-Order |
| Charm | Änderung des Delta mit Zeitablauf | Second-Order |
| Speed | Änderung des Gamma bei Kursbewegung | Third-Order |
Die Tabelle dient der Orientierung. Diese Higher-Order-Greeks tauchen in der englischsprachigen Literatur regelmäßig unter dem Begriff "third order greeks" auf, auch wenn formal Speed das einzige echte Third-Order-Beispiel der Liste ist.
Welche Optionsgriechen sind für Stillhalter und Käufer relevant?
Welche Optionsgriechen relevant sind, hängt davon ab, ob Optionen verkauft oder gekauft werden. Stillhalter, die Optionen verkauft haben, achten primär auf Theta, Vega und Gamma. Käufer von Optionen schauen zuerst auf Delta und Vega. In beiden Fällen lohnt sich ein Blick auf das Netto-Theta auf Portfolio-Ebene, weil es den täglichen Erwartungswert kompakt abbildet.
| Rolle | Greeks im Fokus | Typische Setups |
|---|---|---|
| Stillhalter | Theta (+), Vega (−), Gamma (−) | Iron Condor, Credit Spread, Bull Put, Bear Call |
| Käufer (Long) | Delta (±), Vega (+), Theta (−) | Long Call, Long Put, Long Straddle |
Die Tabelle dient der Orientierung. Welche Greek-Schwellen im eigenen Konto sinnvoll sind, hängt von Risikoprofil, Erfahrung und Setup ab und muss individuell entschieden werden.
Die laufende Überwachung von Netto-Greeks im Portfolio ist manuell aufwändig. Wer das Regelwerk konsequent automatisiert ausführt, kann Greek-Schwellen direkt in Entry- und Exit-Filter einbauen. Mehr im Pillar automatisiert traden und auf der Features-Seite der OptionsApp.
Greeks im Regelwerk: Was sich in der Praxis bewährt
Bei Stillhalter-Strategien auf Indizes und liquiden Large Caps hat sich in der Praxis gezeigt, dass einzelne Greek-Kennzahlen erst auf Portfolio-Ebene aussagekräftig werden. Wie Greeks individuell eingebunden werden, hängt vom persönlichen Regelwerk ab. Drei Beobachtungen kehren erfahrungsgemäß wieder:
- Netto-Theta als Tagespuls. Das Netto-Theta des Portfolios ist erfahrungsgemäß eine tragfähigere Tageskennzahl als ein einzelner Trade-Erfolg, weil es den Erwartungswert kompakt aggregiert.
- Vega-Limit auf Konto-Ebene. Ein Vega-Cap pro 1.000 USD Net Liquidation Value (NLV, Netto-Liquidationswert des Kontos) kann helfen, die Wirkung von IV-Spikes zu begrenzen.
- Gamma-Schwelle vor Verfall. Eine grobe Gamma-Schwelle nahe Verfall (Laufzeitende) kann Position-Reviews auslösen, bevor sich das Risiko strukturell aufbaut.
Diese drei Punkte sind allgemeine Beobachtungen, kein Regelwerk-Vorschlag. Konkrete Schwellwerte gehören in die persönliche Konfiguration und sind Teil des Setup-Prozesses, nicht des Glossar-Inhalts.
Häufige Fragen zu Optionsgriechen
Was sind die wichtigsten Optionsgriechen?
Die wichtigsten Optionsgriechen sind Delta, Gamma, Theta, Vega und Rho. Delta, Theta, Vega und Rho sind First-Order-Greeks, also erste Ableitungen des Optionspreises; Gamma ist ein Second-Order-Greek (zweite Ableitung nach dem Kurs) und zählt wegen seiner Praxisrelevanz zum Standard-Set. Delta steht für Kurssensitivität, Gamma für die Änderung des Delta, Theta für den Zeitwertverfall, Vega für die Volatilitätssensitivität und Rho für die Zinssensitivität.
Wie viele Optionsgriechen gibt es?
Die First-Order-Greeks sind Delta, Theta, Vega und Rho; dazu kommt Gamma als Second-Order-Greek. Diese fünf bilden das Standard-Set für Privatanleger. Daneben gibt es Higher-Order-Greeks wie Vanna, Volga, Charm und Speed, die vor allem bei Market-Makern und in komplexen Modellen auftauchen.
Welcher Optionsgrieche ist am wichtigsten?
Welcher Optionsgrieche am wichtigsten ist, hängt vom Setup ab. Für gerichtete Trader ist Delta die zentrale Kennzahl, weil sie die Kurssensitivität misst. Stillhalter achten meist zuerst auf Theta und Vega, weil Zeitwertverfall und Volatilität ihren Erwartungswert maßgeblich treiben. Gamma wird kurz vor Verfall wichtig, Rho ist im Privatanleger-Kontext meist vernachlässigbar.
Wer hat die Optionsgriechen erfunden?
Die Optionsgriechen gehen auf das Black-Scholes-Modell zurück, veröffentlicht 1973 von Fischer Black und Myron Scholes, mit Beiträgen von Robert Merton. Merton und Scholes erhielten 1997 den Wirtschaftsnobelpreis für die Arbeit, Black war zu dem Zeitpunkt bereits verstorben. Die Greeks selbst sind partielle Ableitungen dieses Modells nach den jeweiligen Eingangsparametern.
Was bedeutet Theta-positiv?
Theta-positiv bedeutet, dass eine Position vom reinen Zeitablauf profitiert. Bei sonst unveränderten Bedingungen verdient sie jeden Tag einen kleinen Betrag. Verkaufte Optionen sind theta-positiv, gekaufte theta-negativ. Stillhalter-Strategien wie Iron Condor, Bull Put Spread und Bear Call Spread sind in der Regel netto theta-positiv aufgebaut.
Was ist der Unterschied zwischen First-Order- und Higher-Order-Greeks?
First-Order-Greeks (Delta, Theta, Vega, Rho) sind erste partielle Ableitungen des Optionspreises nach einem Eingangsparameter. Gamma ist die zweite Ableitung nach dem Kurs und damit ein Second-Order-Greek. Higher-Order-Greeks wie Vanna, Volga und Charm beschreiben, wie sich First-Order-Greeks selbst bei Bewegungen verändern und sind eher Werkzeug für Market-Maker.
Sind Optionsgriechen dasselbe wie griechische Buchstaben in Mathematik?
Nein. Optionsgriechen verwenden zwar griechische Buchstaben als Symbol, sind aber definierte Sensitivitätskennzahlen aus dem Black-Scholes-Modell für den Optionshandel. Die griechischen Buchstaben in Mathematik, Physik oder Statistik haben dort jeweils ihre eigene Bedeutung, etwa Sigma als Standardabweichung. Beide Welten teilen das Alphabet, nicht die Definition.
Wie nutzt man Optionsgriechen im Optionshandel praktisch?
Optionsgriechen werden vor allem zur Risikoeinschätzung und zur Setup-Planung genutzt. Trader prüfen vor Eröffnung, ob die Greek-Vorzeichen zur Markterwartung passen, kontrollieren während der Laufzeit das Netto-Delta des Portfolios und treffen Entscheidungen über frühe Exits oder Position-Reviews entlang Theta- und Gamma-Profilen. Konkrete Schwellwerte gehören ins persönliche Regelwerk.
Quellen und weiterführende Literatur
- Black, F. and Scholes, M. (1973). The Pricing of Options and Corporate Liabilities. Journal of Political Economy, 81(3), 637-654.
- Nobel Prize 1997 Press Release. nobelprize.org
- OIC, Understanding Options Greeks. optionseducation.org
- Wikipedia, Greeks (finance). en.wikipedia.org
- Britannica Money, Option Greeks. britannica.com
- Hull, J. C. Options, Futures, and Other Derivatives. Pearson.
Risikohinweis
Optionen sind Finanzderivate mit Hebelwirkung. Optionsgriechen sind Modell-Outputs aus Black-Scholes und gelten näherungsweise unter normalen Marktbedingungen. Beispiele und Vorzeichen-Tabellen in diesem Beitrag sind keine Anlageempfehlung und keine Zusage zukünftiger Gewinne. Vor jedem Trade sind Kapitaldecke, Margin-Anforderung und steuerliche Situation individuell zu prüfen.
Greeks-basiert traden mit der OptionsApp
Regel-Set anlegen, Broker verbinden, Ausführung läuft. Die OptionsApp führt Entry-Filter, Profit-Target und Position-Review nach selbst gesetzten Werten aus, inklusive Greek-Schwellen wie einem Netto-Delta-Limit. Was ausgelöst wird, bleibt die eigene Vorgabe; die Überwachung der Positionen auch. 14 Tage kostenlos testen, ohne Zahlungsdaten; die Testphase endet automatisch.
Mehr im Pillar automatisiert traden.