
Optionsgriechen · Glossar
Theta: Der Zeitwertverfall einer Option
Gründer der OptionsApp, seit über 20 Jahren aktiv an der Börse.
Theta ist die Sensitivitätskennzahl einer Option, die den Zeitwertverfall pro Kalendertag in Geldeinheiten misst. Long-Optionen haben in der Regel negatives Theta und verlieren mit jedem Tag an Wert; Short-Optionen haben positives Theta. Der Zeitwertverfall beschleunigt sich vor allem bei At-the-Money-Optionen zum Verfall hin, während er tief im oder aus dem Geld gegen null tendiert.
Diese Seite erklärt Theta im Optionshandel als Zeitwertverfall. Der griechische Buchstabe Theta in seinen sonstigen Verwendungen (Statistik, Hirnforschung, Mathematik) wird hier nicht behandelt.
Theta in Kürze
- Theta misst den Zeitwertverfall einer Option pro Kalendertag, ausgedrückt als Veränderung des Optionspreises bei sonst gleichen Marktbedingungen.
- Long-Optionen: Theta negativ. Short-Optionen: Theta positiv. Multi-Leg-Strategien addieren vorzeichenrichtig zu einem Netto-Theta.
- Faktor 100: bei einer Standard-Aktienoption (Multiplikator 100) entspricht Theta -0,05 einem rechnerischen Verlust von 5 USD pro Kalendertag pro Kontrakt.
- Verlauf nichtlinear: |Theta| wächst Richtung Verfall, Maximum bei At-the-Money (ATM, Underlying-Preis ≈ Strike). Tief ITM (In-the-Money) und tief OTM (Out-of-the-Money) tendiert Theta gegen null.
- Theta-Ertrag in Stillhalter-Setups (Iron Condor, Credit Spread) wird mit Gamma-Risiko bezahlt, kein Free Lunch.
- Theta ist Black-Scholes-Output, keine direkt beobachtbare Marktgröße. Tatsächliche Preise können abweichen.
Einheit
Währung/Tag
pro Anteil, in Notierungswährung der Option
Verlauf
Nichtlinear
Beschleunigt nahe Verfall
Maximum
ATM
Underlying-Preis ≈ Strike
Was ist Theta?
Theta ist die Sensitivitätskennzahl einer Option gegenüber dem Lauf der Zeit. Konkret beschreibt Theta die rechnerische Veränderung des Optionspreises, wenn ein Kalendertag vergeht und alle übrigen Faktoren (Underlying-Preis, implizite Volatilität, Zinsen) konstant bleiben. Im Black-Scholes-Modell ergibt sich Theta als partielle Ableitung des Optionspreises nach der Zeit, formal Theta = ∂C/∂t.
Wichtig für die praktische Lesart: Theta ist ein Modell-Output, keine direkt am Markt beobachtbare Größe. Broker und Optionsketten zeigen Theta üblicherweise pro Anteil und pro Kalendertag an. Bei einer Standard-Aktienoption mit Multiplikator 100 wird der angezeigte Theta-Wert mit 100 multipliziert, um den Geldeffekt pro Kontrakt zu erhalten. Ein Theta von -0,05 entspricht damit einem rechnerischen Wertverlust von 5 USD pro Kalendertag pro Kontrakt.
Theta gehört zu den klassischen Optionsgriechen, neben Delta, Gamma, Vega und Rho. Es ist die einzige Größe, die nicht mit Markt- oder Umweltvariablen korreliert, sondern allein mit dem Lauf der Uhr. Solange eine Option Restzeitwert trägt, ist Theta ungleich null; am Verfalltag ist der Zeitwert per Definition aufgebraucht und Theta nicht mehr sinnvoll definiert. Die Chicago Board Options Exchange (CBOE) und das Options Industry Council (OIC) führen Theta neben Delta, Gamma, Vega und Rho als eine der fünf Standard-Sensitivitäten, die jedes gängige Optionsmodell ausweist.
Wie verändert sich Theta mit der Restlaufzeit?
Theta wächst mit abnehmender Restlaufzeit nichtlinear. Bei langer Restlaufzeit ist der tägliche Zeitwertverfall klein, weil noch viel Zeitwert auf viele Tage verteilt ist. Je näher der Verfall rückt, desto schneller schmilzt der verbleibende Zeitwert pro Tag. Diese Beschleunigung ist mathematisch eine Folge der Quadratwurzel-Zeit-Skalierung im Black-Scholes-Preis: Optionspreis ≈ Volatilitätsbeitrag mal √Restlaufzeit.
Praktisch heißt das: zwischen 90 und 30 DTE (Days to Expiration, Tage bis Verfall) bewegt sich |Theta| in einem moderaten Korridor, ab etwa 30 DTE nimmt der tägliche Zerfall spürbar zu, in den letzten ein bis zwei Wochen besonders stark. Eine harte Schwelle gibt es nicht, der Mechanismus der Beschleunigung gilt aber generell und ist eines der wichtigsten Argumente für oder gegen kurze Restlaufzeiten in einem Setup.
Theta-Decay-Rechner
Theta heute (je Tag)
−0,03
Zeitwert bei 21 DTE
2,05
Verfall erste 7 Tage
0,24
Verfall letzte 7 Tage
1,18
Wurzel-Zeit-Näherung für eine am Geld liegende Option (Zeitwert proportional zur Wurzel der Restlaufzeit). Die letzten Tage verlieren deutlich mehr Zeitwert als die ersten, deshalb die 21-DTE-Diskussion. ITM/OTM-Optionen und Volatilitätsänderungen verschieben die Kurve. Keine Anlageberatung.
Wie verändert sich Theta mit dem Underlying-Preis?
Theta hängt nicht nur von der Zeit, sondern auch vom Abstand des Underlying-Preises zum Strike ab. Für eine Einzeloption ist |Theta| dort am höchsten, wo der Zeitwert am höchsten ist, und das ist bei At-the-Money der Fall. Tief im Geld besteht der Optionspreis fast vollständig aus innerem Wert, der nicht verfällt; der Zeitwert ist klein und mit ihm das Theta. Tief aus dem Geld ist der absolute Optionspreis ohnehin klein, sodass auch der täglich verfallende Anteil rechnerisch winzig wird.
Daraus folgt die typische Glockenform der Theta-Kurve über dem Underlying-Preis. Sie wird mit kürzerer Restlaufzeit schmaler und höher, weil der ATM-Effekt sich kurz vor Verfall verstärkt. Für Multi-Leg-Strategien addieren sich die einzelnen Theta-Beiträge vorzeichenrichtig; ein zentrierter Iron Condor zeigt deshalb sein höchstes Netto-Theta in der Mitte zwischen den beiden Short-Strikes.
Theta-Vorzeichen bei Optionsstrategien
Das Vorzeichen von Theta hängt davon ab, ob die Position long oder short ist. Long-Optionen verlieren mit der Zeit, ihr Theta ist negativ. Short-Optionen profitieren vom Verfall, ihr Theta ist positiv. Bei Multi-Leg-Strategien addieren sich die einzelnen Theta-Beiträge vorzeichenrichtig zu einem Netto-Theta.
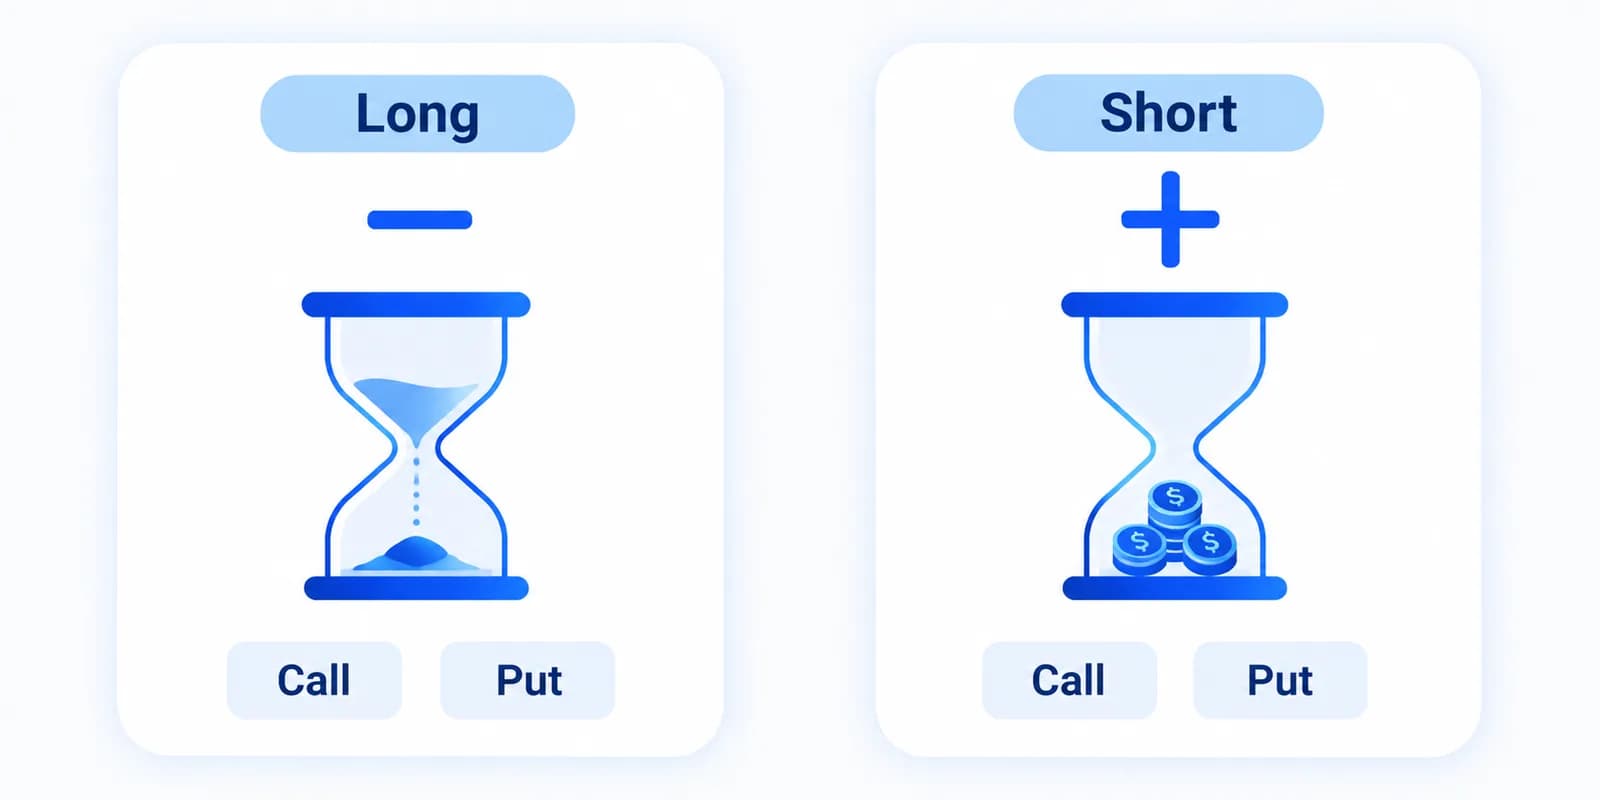
| Strategie | Netto-Theta | Anmerkung |
|---|---|---|
| Long Call / Long Put | − | Käufer zahlt Zeitwert |
| Short Call / Short Put | + | Stillhalter vereinnahmt Zeitwert |
| Bull Put Spread | + | Credit-Strategie |
| Bear Call Spread | + | Credit-Strategie |
| Iron Condor | + | Beidseitig Credit |
| Long Strangle / Long Straddle | − − | Beide Legs long, hoher Zeitwert-Verlust |
| Calendar Spread | + / ? | Front-Month-Short verfällt schneller, Back-Month-Long langsamer |
Die Tabelle dient der Orientierung. Welche Strategie zum eigenen Konto passt, hängt von Risikoprofil, Erfahrung und Zielsetzung ab und muss individuell entschieden werden.
Theta-Day-Pattern: Was passiert am Wochenende?
Theta ist auf Kalendertag-Basis definiert, also zerfällt der Zeitwert mathematisch genauso über Samstag und Sonntag wie an Werktagen. Wer einen Optionspreis am Freitagabend mit demselben Preis am Montagmorgen vergleicht, würde naiv erwarten, dass drei Kalendertage Zeitwert verschwunden sind. In der Praxis sieht der Markt aber anders aus.
Marktteilnehmer wissen um den Wochenend-Effekt und preisen ihn häufig bereits in den Freitag-Schluss ein. Implizite Volatilitäten ziehen über das Wochenende leicht an, was den Theta-Verfall teilweise kompensiert. Rechnerisch würde eine Option mit Theta -0,08 USD pro Anteil über Samstag und Sonntag 0,16 USD Zeitwert verlieren, pro Kontrakt also 16 USD über zwei Kalendertage; beobachtbar ist Freitag-zu-Montag meist ein deutlich kleinerer Betrag. Ein Free Lunch über das Wochenende ist Theta also nicht.
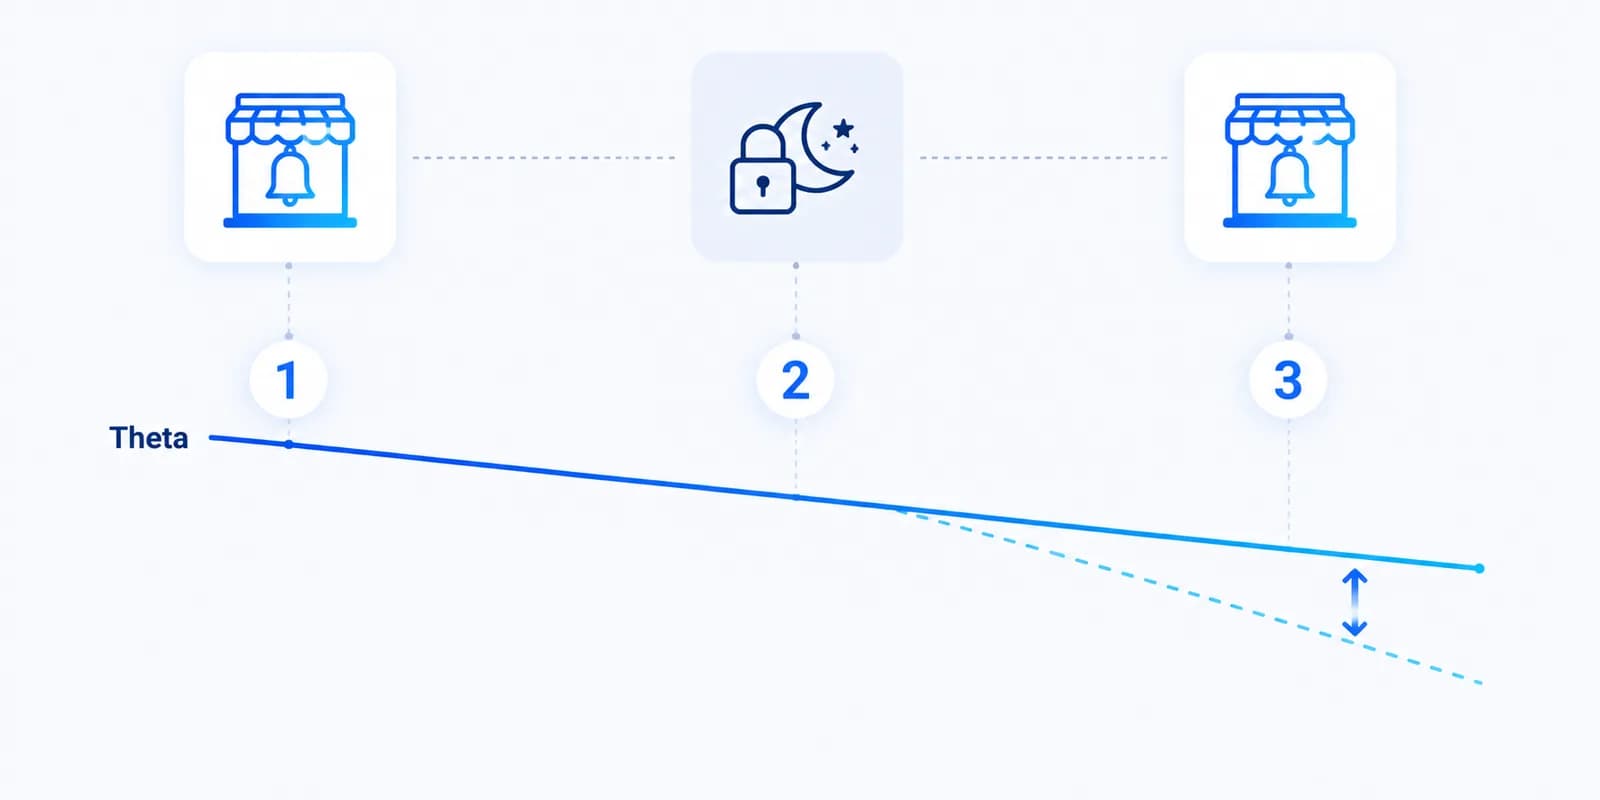
Für Trader von 0DTE-Optionen und anderen Kurzläufern ist das Day-Pattern relevanter als für 45-DTE-Stillhalter. Wer eine Option über mehrere Wochen hält, mittelt sich der Wochenend-Effekt heraus; wer nur Stunden oder Tage hält, sieht das Pricing-Verhalten direkt im Kontoauszug.
Theta in Stillhalter-Setups: Profitieren Stillhalter wirklich vom Theta?
Stillhalter-Strategien (der Stillhalter ist der Verkäufer der Option) wie der Cash-Secured Put, der Covered Call, der Bull Put Spread, der Bear Call Spread oder der Iron Condor haben strukturell ein positives Netto-Theta. Mit jedem Tag, an dem der Markt sich nicht stark bewegt, verliert die verkaufte Option Zeitwert, und dieser Verlust ist der Gewinn der Short-Seite. Daraus entsteht das gängige Bild des Stillhalters, der "Theta sammelt".
Diese Sicht ist nicht falsch, aber unvollständig. Theta-Ertrag wird mit Gamma-Risiko bezahlt. Dieselben Optionen, die viel Theta abwerfen, reagieren auch sensibel auf Bewegungen des Underlying, weil ihr Delta sich pro Punkt Underlying-Änderung schnell verschiebt. Eine ruhige Woche bringt den Theta-Ertrag wie geplant, eine Lücke nach unten oder oben kann den Ertrag mehrerer Wochen in einer Sitzung auslöschen. Stillhalter verdienen also nicht "risikolos" Zeitwert, sondern werden für übernommenes Bewegungsrisiko vergütet.
Konkret zeigt sich das in der Auswahl von Restlaufzeit, Delta und Spreadweite. Wer höheren Theta-Ertrag will, akzeptiert engere Strikes und stärkeres Gamma. Wer Gamma-Risiko reduzieren will, geht weiter OTM und zu längerer Restlaufzeit, akzeptiert dafür kleineres Theta. Wo der eigene Sweet-Spot liegt, hängt vom Regelwerk und Risikoprofil ab und ist individuell zu bestimmen.
Mehr zu den klassischen Credit-Strategien in den Glossar-Einträgen zu Iron Condor, Credit Spread, Bull Put Spread und Bear Call Spread.
Theta-Acceleration und die 21-DTE-Heuristik
Die 21-DTE-Schwelle ist eine in der tastytrade-Backtest-Diskussion häufig genannte Heuristik, kein mathematisches Theorem und keine Regel. Die Idee dahinter: jenseits dieser Schwelle wächst Gamma überproportional, der Erwartungswert vieler Stillhalter-Setups verschlechtert sich, und ein Position-Review oder ein früher Exit kann den Erwartungswert verbessern. Empirisch wird der Wert zwischen etwa 14 und 28 DTE diskutiert, abhängig von Underlying, Setup und Datenzeitraum.
Wichtig ist die generische Lesart: Worum es geht, ist ein frühzeitiger Position-Review vor Verfall, nicht der spezifische Wert "21". Konkrete Schwellen wie 21 DTE oder 50 Prozent Profit-Target sind verbreitete Diskussionswerte, keine Naturgesetze. Welcher Trigger im eigenen Setup passt, hängt von Underlying, Strategie, Risikoprofil und persönlicher Erfahrung ab und gehört ins individuelle Regelwerk.
Theta-Acceleration ist der Mechanismus, der hinter dieser Diskussion steht. Wer den Mechanismus verstanden hat, kann eigene Trigger empirisch begründen und muss nicht der pauschalen Aussage "21 ist die richtige Zahl" folgen.
Theta-Gamma-Wechselwirkung: Warum Theta-Ertrag Gamma-Risiko ist
Die wichtigste Beziehung in der Greek-Welt für Stillhalter ist die zwischen Theta und Gamma. Gamma misst die Änderung des Delta pro Punkt Underlying-Änderung. Setups mit hohem positivem Theta haben strukturell auch hohes negatives Gamma, weil Theta und Gamma in den klassischen Optionsmodellen über die zweite Ableitung des Optionspreises gekoppelt sind. Ein Stillhalter, der täglich Theta vereinnahmt, trägt im Gegenzug das Risiko, dass eine größere Bewegung des Underlying sein Delta unkontrolliert wegdriften lässt.
| DTE | |Theta| | |Gamma| | Implikation für Stillhalter |
|---|---|---|---|
| 60 | klein | klein | Wenig Theta-Ertrag, ruhige Position |
| 30 | moderat | moderat | Ausgewogener Bereich, häufig genutzt |
| 7 | hoch | sehr hoch | Theta-Spitze, aber Gamma-Risiko explosiv |
Aus dieser Kopplung folgt eine schlichte Beobachtung: Es gibt keinen risikofreien Theta-Bereich. Wer mehr Theta will, akzeptiert mehr Gamma. Wer Gamma reduzieren will, akzeptiert weniger Theta. Genau diese Abwägung ist der Kern jedes Stillhalter-Regelwerks.
Beispielrechnung: Zeitwert vs. innerer Wert
Ein konkretes Beispiel macht das Verhältnis von innerem Wert, Zeitwert und Theta greifbar. Angenommen, SPY notiert bei 505 USD und ein Trader betrachtet einen Call mit Strike 500 und 30 DTE.
| Größe | Wert | Erläuterung |
|---|---|---|
| SPY Underlying-Preis | 505,00 USD | aktueller Kurs |
| Strike Call | 500 | leicht ITM |
| Optionspreis | 8,20 USD | pro Anteil |
| Innerer Wert | 5,00 USD | 505 − 500 |
| Zeitwert | 3,20 USD | Optionspreis − innerer Wert |
| Theta | -0,08 USD/Tag | pro Anteil |
| Geldeffekt pro Kontrakt | -8,00 USD/Tag | Theta x 100 |
Der Optionspreis von 8,20 USD setzt sich aus 5,00 USD innerem Wert und 3,20 USD Zeitwert zusammen. Theta bezieht sich nur auf den Zeitwert: pro Kalendertag schmilzt der Zeitwert rechnerisch um 0,08 USD. Multipliziert mit dem Standard-Aktienoption-Multiplikator 100 entspricht das einem rechnerischen Wertverlust von 8,00 USD pro Kontrakt pro Tag, alles andere konstant. Dieser Wert ist eine Momentaufnahme; mit fortschreitender Zeit wächst |Theta| nichtlinear (siehe Theta-vs-DTE-Diagramm oben).
Erfahrungsgemäß liefert Theta erst dann ein belastbares Bild, wenn es nicht isoliert, sondern im Verhältnis zum Gamma der Position gelesen wird. Wie diese Abwägung im Einzelfall ausfällt, hängt vom persönlichen Regelwerk ab und muss vom Trader selbst entschieden werden.
Häufige Missverständnisse über Theta
- Theta verfällt linear : Falsch. Der Zeitwertverfall ist nichtlinear, |Theta| wächst Richtung Verfall, in den letzten Wochen besonders stark.
- 21 DTE ist eine Regel : Nein. 21 DTE ist eine häufig diskutierte Heuristik aus tastytrade-Backtests, kein mathematisches Theorem und kein Naturgesetz.
- Stillhalter verdienen risikolos Theta : Nein. Theta-Ertrag wird mit Gamma-Risiko bezahlt; wer mehr Theta will, akzeptiert mehr Bewegungsrisiko.
- Wochenend-Theta ist ein Free Lunch : Nein. Marktteilnehmer preisen den Wochenend-Zerfall häufig bereits am Freitag ein.
- Theta ist konstant : Nein. Theta ändert sich permanent mit Underlying-Preis, impliziter Volatilität und Restlaufzeit.
Theta-Management (Profit-Target, Position-Review vor Verfall, Sizing) ist ein klassisches Regelwerk, das sich automatisieren lässt. Wer das Regelwerk konsequent ausführt, kann viele typische Theta-Fehler systematisch ausschließen. Mehr dazu im Pillar Regel-Set automatisiert ausführen.
Häufige Fragen zu Theta
Wie berechnet sich der Zeitwertverfall?
Der Zeitwertverfall ergibt sich rechnerisch aus der partiellen Ableitung des Optionspreises nach der Zeit, im Black-Scholes-Modell als Theta = ∂C/∂t. Praktisch zeigen Broker und Optionsketten Theta direkt als Output je Option an, üblicherweise pro Kalendertag und pro Anteil. Bei einer Standard-Aktienoption mit Multiplikator 100 entspricht ein Theta von -0,05 einem rechnerischen Verlust von 5 USD pro Tag und Kontrakt.
Bei welcher Restlaufzeit beschleunigt Theta?
Theta wächst nichtlinear. In den ersten Wochen nach Eröffnung ist der tägliche Zeitwertverfall moderat, ab etwa 30 bis 45 Tagen vor Verfall steigt |Theta| spürbar an, in den letzten zwei Wochen besonders stark. Die genaue Form hängt von Volatilität, Abstand zwischen Underlying-Preis und Strike (Ausübungspreis) und Optionstyp ab. Eine pauschale Schwelle gibt es nicht, der Mechanismus der Beschleunigung gilt aber generell.
Profitieren Stillhalter wirklich vom Theta?
Stillhalter haben in Short-Optionen ein positives Theta und vereinnahmen den täglichen Zeitwertverfall der Gegenseite. Dieser Theta-Ertrag wird allerdings mit Gamma-Risiko bezahlt: dieselben Optionen, die viel Theta abwerfen, reagieren sensibel auf Bewegungen des Underlying. Ohne Risikomanagement und Sizing ist der Theta-Ertrag kein Free Lunch, sondern die Vergütung für übernommenes Bewegungsrisiko.
Was bedeutet 21 DTE bei tastytrade?
21 DTE bezeichnet die Restlaufzeits-Schwelle, die in der tastytrade-Backtest-Diskussion als Trigger für ein Position-Review oder einen frühen Exit häufig genannt wird. Die Idee: jenseits dieser Schwelle steigt Gamma überproportional, der Erwartungswert verschlechtert sich. 21 DTE ist eine Diskussions-Heuristik aus konkreten Backtests, kein mathematisches Theorem und keine Regel. Welcher Trigger im eigenen Setup passt, bleibt Teil des individuellen Regelwerks.
Wie hoch ist das Theta einer ATM-Option?
Theta erreicht sein Maximum für eine Einzeloption bei At-the-Money, also wenn der Underlying-Preis nahe am Strike liegt. Konkrete Werte hängen von Restlaufzeit, impliziter Volatilität und Basiswert ab. Bei tief ITM und tief OTM tendiert Theta gegen null, weil dort der Zeitwert klein ist und kaum noch verfallen kann.
Was passiert mit Theta am Wochenende?
Theta ist auf Kalendertag-Basis definiert, das Wochenende zerfällt also rechnerisch genauso wie Werktage. In der Praxis preisen Marktteilnehmer den Wochenend-Zerfall häufig bereits am Freitag in die Optionspreise ein, sodass die Wochenend-Lücke beim Open am Montag nicht mehr deutlich sichtbar ist. Ein Free Lunch ist das Wochenend-Theta also nicht.
Ist Theta bei Long- und Short-Optionen unterschiedlich?
Long-Optionen haben negatives Theta, weil der Zeitwert mit jedem Tag schrumpft und die eigene Position an Wert verliert. Short-Optionen haben positives Theta: der Zeitwertverfall der verkauften Option arbeitet zugunsten des Stillhalters. Strategien aus mehreren Legs addieren die Theta-Werte vorzeichenrichtig zu einem Netto-Theta.
Was bedeutet ein Theta von -0,05?
Ein Theta von -0,05 bei einer Standard-Aktienoption mit Multiplikator 100 bedeutet, dass der Optionspreis pro Anteil rechnerisch um 0,05 USD pro Kalendertag fällt, alles andere konstant. Pro Kontrakt entspricht das einem rechnerischen Wertverlust von 5 USD pro Tag. Das negative Vorzeichen markiert die Long-Perspektive; aus Short-Sicht wäre der Wert +0,05.
Quellen
- OIC, Understanding Options Greeks. optionseducation.org
- Gabler Banklexikon, Theta. gabler-banklexikon.de
- Schwab, Get to Know Option Greeks. schwab.com
- Wikipedia, Greeks (finance) #Theta. en.wikipedia.org
- Black, F. and Scholes, M. (1973). The Pricing of Options and Corporate Liabilities. Journal of Political Economy, 81(3), 637-654.
- tastylive, public discussion of 21-DTE management heuristics for premium-seller setups. tastylive.com
Risikohinweis
Theta ist ein Modell-Output (Black-Scholes), keine direkt am Markt beobachtbare Größe. Tatsächliche Optionspreise können vom modellimplizierten Zeitwertverfall abweichen. Theta-Ertrag in Stillhalter-Setups wird mit Gamma-Risiko bezahlt; ruhige Phasen liefern den geplanten Ertrag, größere Bewegungen des Underlying können den Ertrag mehrerer Wochen in einer Sitzung auslöschen. Beispielwerte und Heuristiken in diesem Beitrag sind keine Zusage zukünftiger Gewinne und ersetzen keine individuelle Anlageberatung.
Theta-Setups automatisieren mit OptionsApp
Regel-Set anlegen, Broker verbinden, dein Theta-Regelwerk wird automatisch ausgeführt: Profit-Target, Position-Review vor Verfall und Sizing folgen konsequent den eigenen Werten. Strategie-Wahl und Überwachung bleiben bei dir. Teste 14 Tage kostenlos, ohne Zahlungsdaten; die Testphase endet automatisch.
Mehr im Pillar Automatisiert traden.