
Optionsgriechen · Glossar
Delta im Optionshandel: Berechnung, Hedging und Bedeutung
Gründer der OptionsApp, seit über 20 Jahren aktiv an der Börse.
Delta ist die Sensitivitätskennzahl, die misst, wie stark sich der theoretische Preis einer Option ändert, wenn der Kurs des Basiswerts um eine Einheit steigt oder fällt. Für Calls liegt Delta zwischen 0 und +1, für Puts zwischen -1 und 0. In der Praxis dient Delta zugleich als Richtungs-Sensor, als Bausteinmaß für Multi-Leg-Strategien und als grobe Heuristik für die Wahrscheinlichkeit, dass eine Option im Geld endet.
Delta in diesem Artikel
Hier geht es um Delta als Optionsgriechen, also als Kennzahl im Derivate-Pricing nach Black-Scholes. Nicht gemeint sind der griechische Buchstabe Δ als solcher, Delta-Funktionen aus Mathematik und Physik, Wirtschaftsbegriffe wie das Delta zwischen zwei Kennzahlen oder Marken und Produkte mit Namensbestandteil "Delta".
Delta in Kürze
- Delta-Range: Calls 0 bis +1, Puts -1 bis 0. ATM-Optionen liegen üblicherweise nahe ±0,5.
- Standard-Aktienoptionen decken 100 Anteile. Dollar-Delta = Delta x Multiplikator (100) x Underlying-Preis.
- In Multi-Leg-Strategien werden alle Leg-Deltas vorzeichenrichtig zum Netto-Delta aggregiert.
- Delta ist eine Annäherung an die Wahrscheinlichkeit, im Geld zu enden, nicht der exakte Wert.
- Delta ist nicht der Hebel der Option. Der Hebel-Begriff entspricht Omega bzw. Lambda.
Symbol
Δ
griechischer Großbuchstabe Delta
Range Call
0 ... +1
ATM ≈ 0,50
Range Put
-1 ... 0
ATM ≈ -0,50
Was ist Delta bei Optionen?
Delta ist die Sensitivitätskennzahl aus der Familie der Optionsgriechen, die angibt, wie stark sich der theoretische Optionspreis ändert, wenn der Kurs des Basiswerts um eine Einheit steigt oder fällt. Mathematisch ist Delta die erste partielle Ableitung des Optionspreises nach dem Underlying-Preis. Im Black-Scholes-Modell, das 1973 von Black, Scholes und Merton veröffentlicht wurde (Nobelpreis 1997 für Merton und Scholes), gilt für den europäischen Call Delta = N(d1), für den Put Delta = N(d1) − 1. N steht hier für die kumulierte Standardnormalverteilung.
In der Praxis liefert der Broker das Delta direkt aus dem Optionschain. Eine eigene Berechnung ist ein Ausnahmefall und nur zur Plausibilitätsprüfung des Modells oder für eigene Pricing-Tools relevant. Wichtiger ist die Interpretation: Delta zeigt die unmittelbare Richtungsabhängigkeit der Option vom Basiswert.
Eine zentrale Eigenschaft beim Übersetzen ins Geld: Standard-Aktienoptionen in den USA decken 100 Anteile (Multiplikator 100). Eine Option mit Delta 0,40 verändert ihren Preis pro Kontrakt um 40 USD, wenn der Basiswert sich um 1 USD bewegt (0,40 x 100). Diese Faktor-100-Logik gilt gleichermaßen für Optionen auf Aktien, ETFs und die meisten Index-Optionen. Mini- und Nano-Optionen haben abweichende Multiplikatoren, die in der Kontraktspezifikation des Brokers stehen.
Delta wird in der Praxis auch als grobe Wahrscheinlichkeits-Peilung genutzt: Laut Options Industry Council entspricht das Delta einer Option näherungsweise der Wahrscheinlichkeit, dass sie im Geld verfällt. Ein Short-Put mit Delta 16 wird deshalb häufig einer Chance von 84 Prozent zugeschrieben, wertlos zu verfallen (1 minus 0,16). Diese Gleichsetzung ist nur eine risikoneutrale Modell-Annäherung, keine reale Trefferquote; sie weicht bei Skew und Smile spürbar ab und ist nicht die Gewinnwahrscheinlichkeit eines Spreads, dessen Break-even die vereinnahmte Prämie mit einbezieht.
Wie verändert sich Delta mit dem Underlying-Preis?
Je weiter eine Option ins Geld läuft, desto größer wird ihr Delta, und damit ihre Sensitivität gegenüber Bewegungen des Underlying-Preis (Kurs des Basiswerts). Eine tief im Geld liegende Call-Option hat ein Delta nahe +1 und reagiert fast 1:1 auf Kursbewegungen des Basiswerts. Genau am Geld (ATM, At the Money) liegt das Delta einer Call-Option bei etwa +0,5. Eine weit aus dem Geld liegende Call-Option hat ein Delta nahe 0 und reagiert kaum auf Kursbewegungen. Bei Put-Optionen sind die Vorzeichen gespiegelt: tief ITM ergibt ein Delta nahe -1, ATM etwa -0,5, tief OTM nahe 0. Am steilsten ist der Delta-Verlauf rund um den Strike (Ausübungspreis), genau dort wirkt Gamma am stärksten.
Praktisch heißt das: Eine Option, die nahe am Geld notiert, reagiert auf Kursbewegungen ungefähr halb so stark wie der Basiswert. Eine tief im Geld liegende Option bewegt sich fast eins-zu-eins mit dem Basiswert. Eine weit aus dem Geld liegende Option reagiert kaum noch auf kleine Schwankungen, dafür aber über Gamma überproportional auf größere Sprünge.
Wie verändert sich Delta mit der Restlaufzeit?
Delta hängt nicht nur vom Underlying-Preis ab, sondern auch von der Zeit. Mit abnehmender Restlaufzeit verstärkt sich der Moneyness-Effekt: ITM-Optionen sehen ihr Delta gegen ±1 wandern, OTM-Optionen sehen es gegen 0 zerfallen. ATM-Optionen halten sich nahe ±0,5, werden aber zunehmend Gamma-empfindlich. Diese Drift heißt Charm.
Für Stillhalter ist Charm relevant, weil das Delta einer verkauften OTM-Option mit jedem Tag, an dem sich der Markt ruhig verhält, von alleine in Richtung null läuft. Wandert der Markt aber zur Short-Seite hin, beschleunigt sich Delta in der Endphase deutlich, weil Gamma in den letzten Tagen der Laufzeit steil ansteigt.
Delta-Vorzeichen bei verschiedenen Optionsstrategien
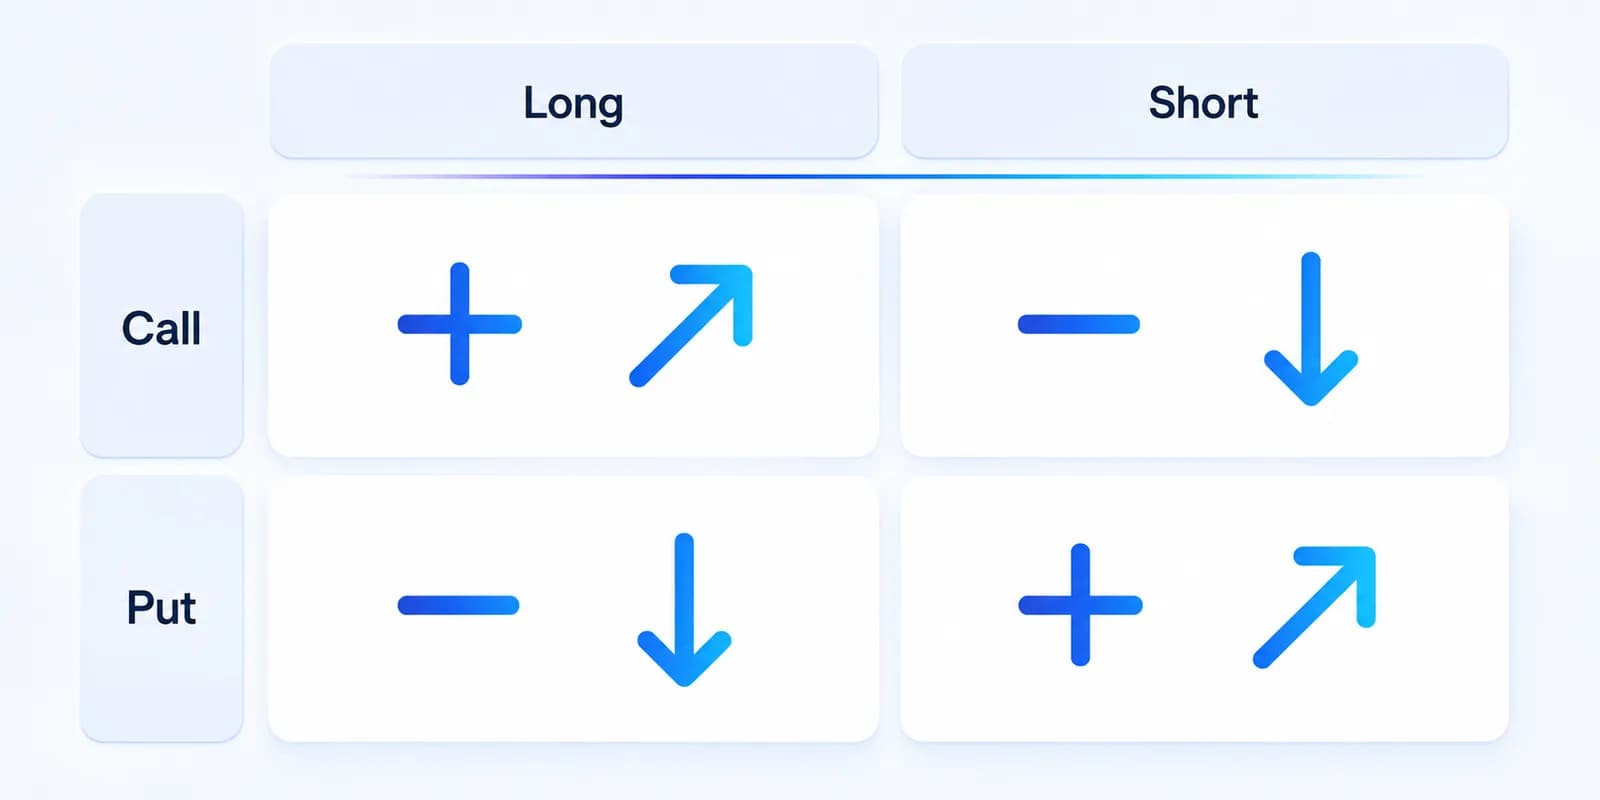
Beim Verkauf einer Option dreht sich das Vorzeichen des Deltas. Wer einen Call mit Delta +0,30 verkauft, hat im Konto eine Position mit Delta -0,30. Diese Inversion ist die häufigste Stolperfalle für Einsteiger. Die folgende Tabelle fasst die typischen Vorzeichen pro Position zusammen.
| Position | Delta | Markterwartung |
|---|---|---|
| Long Call | 0 ... +1 | bullish |
| Short Call | -1 ... 0 | bearish/neutral |
| Long Put | -1 ... 0 | bearish |
| Short Put | 0 ... +1 | bullish/neutral |
| Bull-Put-Spread | leicht positiv | bullish/neutral |
| Bear-Call-Spread | leicht negativ | bearish/neutral |
| Iron Condor | nahe 0 (symmetrisch) | neutral |
Die Vorzeichen-Logik gilt unabhängig vom Underlying. Auch bei reinen Credit Spreads: ein Credit Spread auf der Put-Seite liefert ein leicht positives Netto-Delta, einer auf der Call-Seite ein leicht negatives. Der Netto-Wert spiegelt die Markterwartung zur Richtung wider, ist aber konstruktionsbedingt klein, weil sich Long- und Short-Leg teilweise neutralisieren.
Delta als Heuristik für die ITM-Wahrscheinlichkeit
Eine in der Praxis weit verbreitete Faustformel lautet: Das Delta einer Option entspricht näherungsweise der Wahrscheinlichkeit, dass die Option im Geld endet. Ein Short Put mit Delta -0,16 wird häufig als Position mit 84 Prozent OTM-Wahrscheinlichkeit beschrieben (1 - 0,16). Diese Heuristik ist nützlich, aber nicht exakt. Sie ist nur eine Annäherung und gehört entsprechend eingeordnet.
Genauigkeitswarnung
Delta ist nicht identisch mit der ITM-Wahrscheinlichkeit. Das Delta entsteht im Black-Scholes-Modell unter dem risiko-neutralen Wahrscheinlichkeitsmaß; die echte ITM-Probability lebt unter dem physischen Maß und hängt zusätzlich von Drift, Skew und Smile ab. Bei symmetrischen Modell-Annahmen liegen die beiden Werte nah beieinander, am Aktien-Skew oder bei Index-Puts driften sie spürbar auseinander. Brokerplattformen wie tastytrade und Interactive Brokers liefern deshalb häufig zusätzlich eine separate Kennzahl POP (Probability of Profit, Gewinnwahrscheinlichkeit) bzw. ITM-Probability, die nicht mit Delta gleichzusetzen ist.
Praktische Konsequenz: Delta eignet sich gut zum schnellen Sortieren der Options-Chain (etwa für die Auswahl von Shorts mit Delta 16 in Spread-Strategien), aber nicht als Renditeversprechen oder als Grundlage für die Berechnung erwarteter Win-Raten. Wer die Delta-POP-Vereinfachung im automatisierten Stillhalten als Filter nutzt, sollte das mit einem klaren Caveat im eigenen Regelwerk dokumentieren.
Delta in Multi-Leg-Strategien aggregieren
In Multi-Leg-Strategien wird das Netto-Delta durch vorzeichenrichtige Addition aller Leg-Deltas gebildet. Long-Positionen behalten das Delta-Vorzeichen aus dem Optionschain, Short-Positionen drehen es um. Die folgende Tabelle zeigt das exemplarisch für einen Bull-Put-Spread und einen symmetrischen Iron Condor.
| Strategie | Leg | Leg-Delta | Position-Delta |
|---|---|---|---|
| Bull-Put-Spread | Short Put 95 | -0,30 | +0,30 |
| Long Put 90 | -0,15 | -0,15 | |
| Netto-Delta | +0,15 | ||
| Iron Condor (symmetrisch, Shorts mit Delta 16) | Short Put | -0,16 | +0,16 |
| Long Put | -0,08 | -0,08 | |
| Short Call | +0,16 | -0,16 | |
| Long Call | +0,08 | +0,08 | |
| Netto-Delta | 0,00 | ||
Das Bull-Put-Spread-Netto-Delta von +0,15 zeigt: Die Strategie hat eine klare bullische Ausrichtung, die aber kleiner ausfällt als beim Single-Leg-Short-Put, weil der Long-Put einen Teil des Richtungsrisikos absorbiert. Beim symmetrischen Iron Condor heben sich die beiden Spread-Hälften gegenseitig auf, das Netto-Delta startet nahe null. Auf größeren Konten oder Portfolio-Ebene wird das aggregierte Netto-Delta als zentrale Risikokennzahl überwacht. Die Delta-Exit-Regeln in der OptionsApp setzen solche Schwellen je Position automatisch um.
Was bedeutet Delta in der Trading-Praxis?
Drei praktische Anwendungen tauchen im Trading-Alltag immer wieder auf. Wie man damit konkret umgeht, hängt vom persönlichen Setup ab:
- Strike-Selektor. Delta wird als grober Indikator dafür verwendet, wie weit ein Strike im Geld oder aus dem Geld liegt. Shorts mit Delta 16 oder Longs mit Delta 30 sind dabei in der Praxis häufig diskutierte Werte.
- Dollar-Delta als Risikokennzahl. Multipliziert mit Multiplikator und Underlying-Preis liefert Delta die Geldgröße der Marktbewegungs-Sensitivität pro Position oder Portfolio.
- Steuerungsgröße für Delta-Hedging. Net-Delta einer Position oder eines Portfolios wird durch Gegen-Trades neutralisiert. Die vollständige Hedging-Mechanik ist ein eigenes Feld und gehört nicht in einen Delta-Glossar.
Strike-Selektor: Viele Stillhalter-Regelwerke definieren Short-Strikes über Delta, nicht über Distanz oder Prozent. Ein Short mit Delta 16 ist ein in der Praxis häufig diskutierter Wert für Spread-Strategien; Shorts mit Delta 30 gelten als aggressiver. Der Vorteil der Delta-Notation: Sie skaliert mit der impliziten Volatilität (IV, Implied Volatility) automatisch. Bei hoher IV liegt der Strike mit Delta 16 weiter aus dem Geld als bei niedriger IV.
Dollar-Delta: Faktor 100
Dollar-Delta = Delta x Multiplikator x Underlying-Preis.
Beispiel: Eine Aktie notiert bei 100 USD, ein ATM-Call mit 30 DTE (Days to Expiration, verbleibende Tage bis Verfall) hat Delta 0,52. Standard-Aktienoption, Multiplikator 100. Dollar-Delta = 0,52 x 100 x 100 = 5.200 USD je Kontrakt. Steigt der Kurs um 1 USD, gewinnt der Kontrakt 52 USD, was 1 Prozent der zugrundeliegenden 5.200 USD entspricht.
Delta-Hedging als Konzept: Wer eine Option hält, kann die Richtungsabhängigkeit durch eine Gegenposition im Basiswert neutralisieren. Bei einem gekauften Call mit Delta +0,40 entspricht das dem Verkauf von 40 Aktien je Kontrakt. Da Delta sich mit Underlying-Preis, Zeit und Volatilität ständig verändert, ist Hedging in der Praxis dynamisch: Die Hedge-Quote muss laufend nachgezogen werden. Market-Maker und Volatility-Trader betreiben dieses Re-Hedging als Kernprozess.
Eine Position oder ein Portfolio mit Netto-Delta nahe null heißt delta-neutral. Solche Setups sind weitgehend immun gegen kleine Kursbewegungen, reagieren aber weiter auf Volatilität (Vega) und Zeitverfall (Theta). Eine vollständige Darstellung der Hedging-Mechanik gehört nicht in einen Delta-Glossar, sondern in eine eigene Strategie-Seite. Hier reicht das Konzept.
Wechselwirkung von Delta mit Gamma und Theta
Delta steht nicht allein. Es ist die erste Ableitung des Optionspreises, und die zweite Ableitung, Gamma, misst, wie schnell sich Delta selbst bei Kursbewegung ändert. Eine ATM-Option hat das höchste Gamma; jede 1-USD-Bewegung im Basiswert verschiebt das Delta dort am stärksten. Tief ITM und tief OTM ist Gamma flach.
Auf der Zeit-Achse spielt Theta die zentrale Rolle: Mit jedem Tag verliert eine Option Zeitwert. Charm beschreibt die Wechselwirkung von Delta und Zeit (Delta-Drift) und ergänzt das Bild. Für Stillhalter ist die Kombination aus negativem Gamma und positivem Theta typisch: Solange der Markt ruhig bleibt, gewinnt die Position über Theta; bei großen Bewegungen schlägt das negative Gamma überproportional zu.
Delta isoliert zu betrachten reicht in der Praxis selten. Wer Optionen handelt, schaut auf den Greeks-Stack als Ganzes: Delta für Richtung, Gamma für Konvexität, Theta für Zeit, Vega für Volatilität. Erst die Kombination liefert ein vollständiges Bild der Position.
Delta berechnen: ein konkretes Beispiel
Annahme: Eine Aktie notiert bei 100 USD, ATM-Call mit 30 Tagen Restlaufzeit, implizite Volatilität 25 Prozent, risikofreier Zinssatz 4 Prozent, keine Dividende. Aus dem Optionschain liest man das Delta direkt ab, in diesem Beispiel 0,53. Im Black-Scholes-Modell entsteht der Wert über die kumulierte Standardnormalverteilung des Wertes d1, der seinerseits aus Underlying-Preis, Strike, Restlaufzeit, Zins und impliziter Volatilität berechnet wird.
- Underlying-Preis S
- 100 USD
- Strike K
- 100 USD
- Restlaufzeit T
- 30 / 365 = 0,0822
- implizite Volatilität σ
- 0,25
- Zinssatz r
- 0,04
- d1
- (ln(S/K) + (r + σ²/2) · T) / (σ · √T) ≈ 0,082
- Call-Delta
- N(d1) ≈ 0,533
- Dollar-Delta
- 0,533 · 100 · 100 = 5.330 USD1 Kontrakt, 100 Aktien
Eigene Black-Scholes-Rechnungen sind in der Praxis ein Ausnahmefall. Der Broker liefert Delta laufend aus seinem Pricing-Modell, das zusätzlich Skew, Smile und Marktdaten berücksichtigt. Wichtiger als die Formel ist das Verständnis, dass alle Greeks Modell-Outputs sind, also Annäherungen an die Realität, die sich beim Auftreten von Volatility-Smile, Sprung-Risiken oder Liquiditäts-Engpässen vom tatsächlichen Markt-Verhalten lösen können.
Dollar-Delta-Rechner
Aktien-Äquivalent
53,3 Aktien
GuV je 1 USD Kursbewegung
+53,3 USD
Dollar-Delta (Nominal)
5.330 USD
Momentaufnahme: Das Delta ändert sich laufend mit Kurs, Restlaufzeit und Volatilität (Gamma). Negatives Delta bedeutet eine Short-Ausrichtung. Der Rechner ersetzt keine Positionsüberwachung und ist keine Anlageberatung.
Häufige Missverständnisse rund um Delta
- Delta ist nicht der Hebel der Option. Hebel im klassischen Sinn beschreibt, wie stark die prozentuale Änderung des Optionspreises die prozentuale Änderung des Basiswerts überschreitet, und wird durch Omega bzw. Lambda ausgedrückt. Delta misst nur die absolute Preisempfindlichkeit pro Einheitsbewegung.
- Delta ist nicht die ITM-Wahrscheinlichkeit. Es ist eine schnelle Annäherung daran, mehr nicht. Brokerplattformen liefern für die echte Wahrscheinlichkeit eine separate Kennzahl.
- Vorzeichen-Verwirrung bei Short-Positionen. Beim Verkauf einer Option dreht sich das Vorzeichen des Deltas. Ein verkaufter Call hat Position-Delta zwischen -1 und 0, kein positives Delta wie der Long-Call.
- Delta ist eine Momentaufnahme. Es gilt nur in der unmittelbaren Umgebung des aktuellen Underlying-Preises. Bei größeren Sprüngen muss Gamma mit eingerechnet werden, sonst unterschätzt die Delta-Schätzung den echten Preis-Move.
- Modell-Output, nicht Markt-Realität. Delta entsteht aus einem Pricing-Modell. In Stress-Phasen mit Vola-Smile, Sprung-Risiken oder Liquiditäts-Engpässen weicht das gehandelte Verhalten von der Modell-Vorhersage ab.
Delta in der Handelspraxis
Erfahrungsgemäß dient Delta vielen Optionshändlern vor allem als schneller Strike-Selektor und als Risiko-Sensor auf Portfolio-Ebene, weniger als POP-Ersatz. Wie sich Delta konkret einsetzen lässt, hängt vom jeweiligen Regelwerk ab und ersetzt keine individuelle Anlageentscheidung.
Drei Beobachtungen aus der Praxis:
- Die Delta-Heuristik ist beim Sortieren der Options-Chain sehr nützlich, weil sie automatisch mit der impliziten Volatilität skaliert. Ein Short-Put mit Delta 16 liegt bei hoher IV weiter aus dem Geld als bei niedriger.
- Das aggregierte Netto-Delta auf Portfolio-Ebene wirkt erfahrungsgemäß eher als Frühwarnsystem als das Delta einer Einzelposition, weil sich gegenläufige Positionen erst in der Summe zeigen.
- Bewährt hat sich, bei jeder neuen Position zu prüfen, ob das Delta die gewünschte Richtung trägt oder nur ein Nebenprodukt der Strike-Wahl ist.
Häufige Fragen zum Delta
Wie berechnet man das Delta einer Option?
Delta wird im Black-Scholes-Modell aus der Standardnormalverteilung der modifizierten Distanz zwischen Underlying-Preis und Strike abgeleitet. Für einen europäischen Call gilt Delta = N(d1), für den Put Delta = N(d1) − 1; bei kontinuierlicher Dividendenrendite q kommt der Faktor e^(−qT) hinzu (Call-Delta = e^(−qT)·N(d1)), die Kurzform gilt für q = 0. In der Praxis liefert der Broker das Delta direkt aus dem Optionschain. Eine eigene Berechnung über Black-Scholes ist nur zur Plausibilitätsprüfung des Modells relevant.
Was bedeutet Delta 0,5?
Ein Delta von 0,5 sagt aus, dass der Optionspreis sich näherungsweise um 0,50 USD bewegt, wenn der Basiswert um 1 USD steigt. Bei einer Standard-Aktienoption über 100 Anteile entspricht das pro Kontrakt 50 USD Wertänderung je 1-USD-Schritt im Basiswert (0,50 x 100). Optionen mit Delta nahe 0,5 liegen typischerweise nahe am Geld.
Ist Delta die Wahrscheinlichkeit, dass eine Option im Geld endet?
Nein, exakt ist Delta nicht die ITM-Wahrscheinlichkeit, sondern eine Annäherung daran. Delta entsteht unter dem risiko-neutralen Wahrscheinlichkeitsmaß des Modells, die echte ITM-Probability lebt unter dem physischen Maß. Bei symmetrischen Modell-Annahmen liegen beide Werte nah beieinander, weichen bei Skew und Smile aber spürbar ab. Delta ist eine schnelle Heuristik, kein exakter Wert.
Was ist Delta-Hedging?
Delta-Hedging bezeichnet das Neutralisieren der Richtungsabhängigkeit einer Optionsposition durch eine Gegenposition im Basiswert. Wer einen Call mit Delta +0,40 hält, kann das Richtungsrisiko mit dem Verkauf von 40 Aktien je Kontrakt (40 = 0,40 × 100) ausgleichen. Da Delta sich mit Underlying-Preis, Zeit und Volatilität ändert, ist Hedging dynamisch: Market-Maker passen die Hedge-Position laufend an.
Was bedeutet Delta-neutral?
Delta-neutral heißt, dass die Summe der Deltas einer Position oder eines Portfolios in der Nähe von null liegt. Ein delta-neutrales Setup ist gegen kleine Kursbewegungen weitgehend immun, reagiert aber weiter auf Volatilität (Vega) und Zeitverfall (Theta). Reine Stillhalter-Strategien wie ein symmetrischer Iron Condor starten oft delta-nah-null und driften erst durch Marktbewegung.
Warum ist Delta bei Puts negativ?
Ein Put gewinnt an Wert, wenn der Basiswert fällt. Daher ist die Steigung der Put-Preisfunktion bezüglich des Basiswerts negativ. Long-Puts haben Delta zwischen -1 und 0, Short-Puts zwischen 0 und +1. Das negative Vorzeichen ist keine Bewertung, sondern beschreibt nur die entgegengesetzte Richtungsbeziehung zum Basiswert.
Welchen Delta-Wert haben tief im Geld liegende Optionen?
Tief im Geld liegende Calls haben ein Delta nahe +1, tief im Geld liegende Puts ein Delta nahe -1. Die Option verhält sich dann annähernd wie 100 Anteile des Basiswerts (long bzw. short), weil eine weitere Kursbewegung fast vollständig in den Optionspreis übersetzt wird. Der Zeitwert ist gering, der innere Wert dominiert.
Wie verändert sich Delta gegen Verfall?
Mit abnehmender Restlaufzeit verstärkt sich der Effekt: ITM-Optionen sehen ihr Delta gegen ±1 wandern, OTM-Optionen sehen es gegen 0 zerfallen. ATM-Optionen halten sich nahe 0,5 bzw. -0,5, reagieren aber zunehmend empfindlich auf kleine Kursbewegungen, weil das Gamma in den letzten Tagen stark ansteigt. Diese Delta-Drift heißt Charm.
Quellen
- Options Industry Council, Understanding Options Greeks. optionseducation.org
- Wikipedia, Greeks (finance) #Delta. en.wikipedia.org/wiki/Greeks_(finance)#Delta
- Wikipedia, Delta neutral. en.wikipedia.org/wiki/Delta_neutral
- Hull, J. C., Optimal Delta Hedging for Options. Rotman School of Management, University of Toronto.
- Macroption, Delta vs. Probability of Expiring ITM. macroption.com
- tastylive Market Measures, Delta and Probability (2017). tastylive.com
- Project Finance, What is Delta Hedging. projectfinance.com
Risikohinweis
Optionen sind Finanzderivate mit Hebelwirkung. Der Optionshandel kann zum Totalverlust und bei Stillhaltergeschäften zu Verlusten über das eingesetzte Kapital hinaus führen. Greeks wie Delta sind Modell-Outputs und beschreiben die Realität nur näherungsweise. Beispiel-Rechnungen in diesem Beitrag sind hypothetisch und keine Zusage zukünftiger Gewinne. Dieser Beitrag ersetzt keine individuelle Anlageberatung.
Greeks-Aggregation in der OptionsApp
Mit der OptionsApp lassen sich Optionsstrategien nach Delta-Vorgabe automatisch eröffnen und nach hinterlegten Regeln schließen oder anpassen. Ein neuer Verfall wird über Re-Entry mit demselben Trade-Template neu eröffnet. Profit Target, Stop Loss und Delta Exit laufen mechanisch nach den selbst gesetzten Werten. Strategie-Wahl, Sizing und Markteinschätzung bleiben Aufgabe des Traders.