
Optionsstrategien · Glossar
Bear Call Spread: Definition, Aufbau und Praxisbeispiel
Gründer der OptionsApp, seit über 20 Jahren aktiv an der Börse.
Ein Bear Call Spread ist eine bärische Optionsstrategie aus 2 Legs mit gleichem Verfall. Verkauft wird ein Call näher am Geld, parallel wird ein weiter OTM (Out of the Money) liegender Call als Schutz gekauft. Bei Eröffnung fließt eine Netto-Prämie zu. Maximaler Gewinn, maximaler Verlust und Break-even sind im Voraus exakt definiert. Den Maximalgewinn erzielt der Trade unter dem Short-Strike; profitabel bleibt er bis zum Break-even (Short-Strike plus Netto-Credit).
Bear Call Spread in Kürze
- Bear Call Spread = Short Call näher am Geld + Long Call weiter OTM, gleicher Verfall, netto Credit vereinnahmt.
- Bärisch bis neutral. Der Trade gewinnt, solange der Basiswert nicht über den Short-Strike steigt.
- Max-Gewinn = Netto-Credit x 100. Max-Verlust = (Strike-Differenz − Credit) x 100. Beides bei Eröffnung definiert.
- Theta-positiv, Vega-negativ, Delta-negativ. Profitiert vom Zeitverfall und von einer ruhigen oder fallenden impliziten Volatilität.
- Kombiniert mit einem Bull Put Spread unten ergibt sich ein Iron Condor.
Legs
2
1 Short Call + 1 Long Call
Markt
Bärisch
neutral bis fallend
Risiko
Definiert
Limitierter Gewinn, gedeckelter Verlust
Was ist ein Bear Call Spread?
Ein Bear Call Spread ist eine vertikale Credit-Spread-Strategie mit bärischer Ausrichtung. Synonyme im englischsprachigen Raum sind Call Credit Spread, Short Call Vertical und Vertical Call Spread. Konstruiert wird die Position aus 2 Legs auf denselben Basiswert: einem verkauften Call näher am Geld und einem gekauften Call mit höherem Strike, beide mit identischem Verfall.
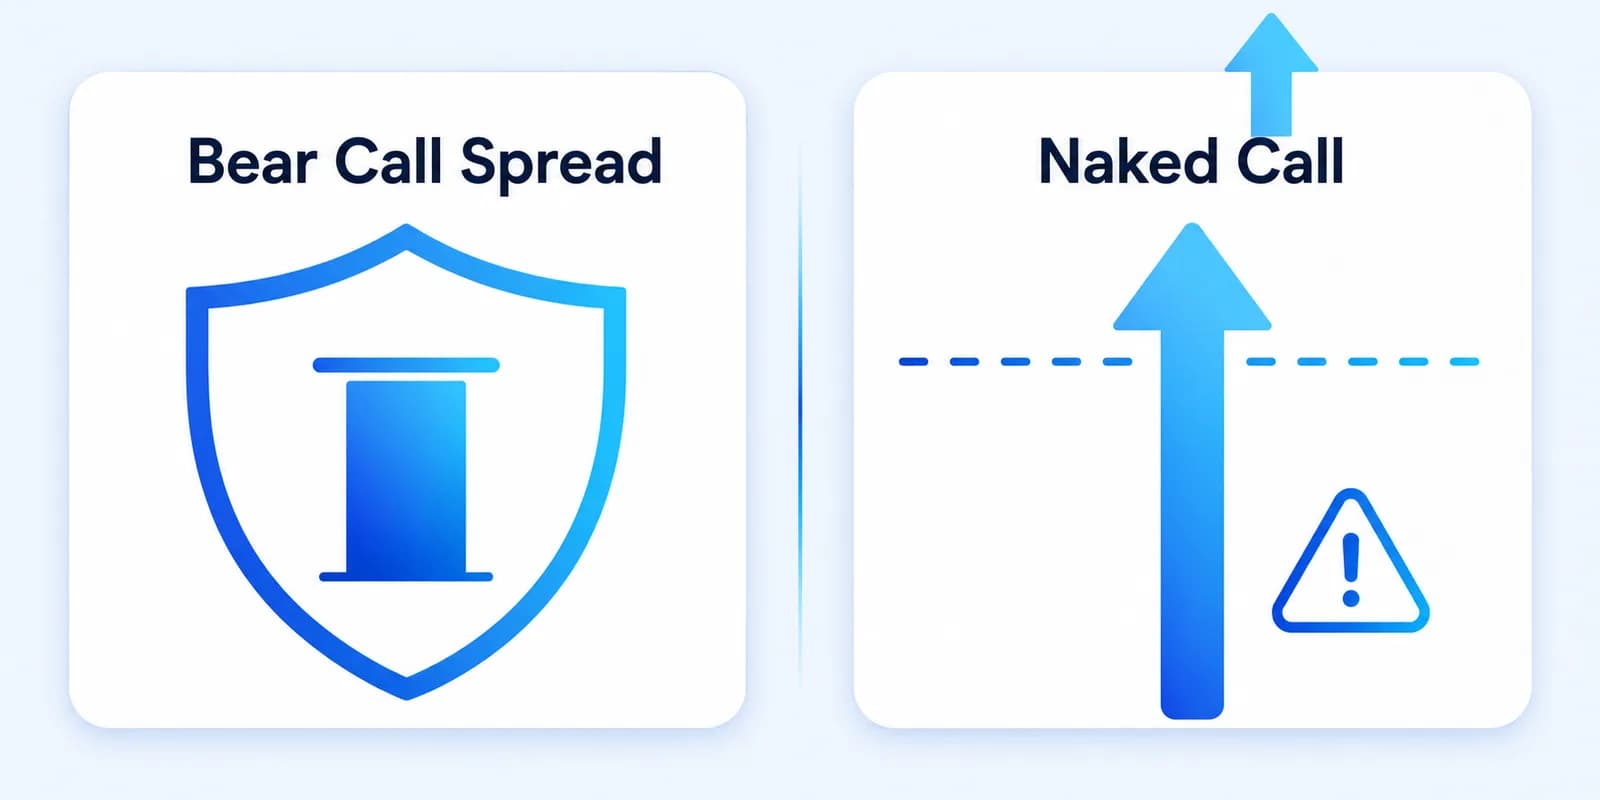
Der Stillhalter, also der Verkäufer der Position, vereinnahmt eine Netto-Prämie. Diese Prämie ist der maximal mögliche Gewinn. Der gekaufte Long Call wirkt als Versicherung und deckelt den Verlust nach oben. Anders als bei einem nackten Short Call ist das Risiko also vollständig definiert, was den Bear Call Spread zu einer typischen Defined-Risk-Options-Strategie macht.
Gehandelt wird der Bear Call Spread typischerweise auf liquide Aktien, ETFs und Indizes. Wegen der Cash-Settlement-Logik und der europäischen Ausübung sind Index-Optionen wie SPX oder XSP attraktiv: dort gibt es kein Early Assignment. Auf einzelnen Aktien wird vor Ex-Dividende mit Vorsicht agiert, dazu mehr in der Risiko-Sektion.
Nach den öffentlichen Vertical-Spread-Studien von tastylive erreicht ein bei Short-Delta 0,30 verkaufter Credit Spread eine theoretische Gewinnwahrscheinlichkeit von 70 Prozent, entsprechend dem Delta-Wert 0,30 als roher ITM-Wahrscheinlichkeit (100 minus 30). Dieser Delta-als-POP-Zusammenhang ist auch beim Options Industry Council dokumentiert.
Aufbau des Bear Call Spreads: Short Call und Long Call
Der Bear Call Spread besteht aus genau 2 Legs. Beide Legs sind Calls auf denselben Basiswert mit identischer Laufzeit. Unterschiedlich ist die Richtung (Short oder Long) und der Strike (Ausübungspreis). Der Short-Strike liegt näher am aktuellen Kurs, der Long-Strike weiter darüber. Die Differenz der beiden Strikes nennt man Spread-Breite oder Wing.
| Leg | Typ | Richtung | Strike | Delta | Prämie |
|---|---|---|---|---|---|
| 1 | Call | Short | 120 | +0,28 | +2,00 $ |
| 2 | Call | Long | 125 | +0,12 | −0,70 $ |
| Σ | Netto | Credit | 5-Pkt-Spread | −0,16 | +1,30 $ |
Der Trader nimmt netto 1,30 USD je Aktie ein, was bei einem Standard-Optionskontrakt auf 100 Aktien einem Credit von 130 USD entspricht. Die Spread-Breite von 5 Punkten bestimmt zugleich das maximale Risiko: 5 USD je Aktie minus 1,30 USD Credit ergibt 3,70 USD je Aktie, also 370 USD je Kontrakt.
Maximaler Gewinn, maximaler Verlust und Break-even berechnen
Beim Bear Call Spread sind Max-Gewinn, Max-Verlust und der Break-even-Punkt schon bei Eröffnung exakt bestimmbar. Alle drei Kennzahlen folgen direkt aus dem Netto-Credit, der Spread-Breite und dem Short-Strike. Das macht die Strategie für mechanisches Risikomanagement geeignet.
- Max-Gewinn
- Netto-Credit · 100
- Max-Verlust
- (Strike-Differenz − Netto-Credit) · 100
- Break-Even
- Short-Strike + Netto-Credit
Eingesetzt in das Beispiel aus Tabelle 1: Max-Gewinn 130 USD, Max-Verlust 370 USD, Break-even 121,30 USD. Das Chance-Risiko-Verhältnis beträgt 1 zu 2,85. Das Short-Delta von 0,28 dient als grobe, risikoneutrale POP-Näherung im Bereich von 70 bis 80 Prozent; die tatsächliche Gewinnwahrscheinlichkeit hängt vom Break-even und vom Verteilungsmodell ab und wird in der POP-Sektion weiter unten aufgeschlüsselt.
Praxisbeispiel: Bear Call Spread mit Zahlen
Das folgende Beispiel-Setup ist bewusst einsteigerfreundlich gewählt, um die Mathematik nachvollziehbar zu halten. Eine fiktive Aktie notiert bei 115 USD. Der Trader erwartet, dass der Kurs in den nächsten Wochen nicht über 120 USD steigt. Die implizite Volatilität ist erhöht, der IV-Rank liegt bei 38.
| Kennzahl | Wert |
|---|---|
| Basiswert | @ 115 $ |
| DTE | 35 |
| Short Call | 120 @ 2,00 $ (Delta 0,28) |
| Long Call | 125 @ 0,70 $ (Delta 0,12) |
| Netto-Credit | 1,30 $ x 100 = 130 $ |
| Max-Verlust | 370 $ |
| Break-even | 121,30 $ |
| Buying Power Reg-T | 370 $ |
| Risk/Reward | 1 : 2,85 |
Drei Szenarien bei Verfall machen die GuV-Mechanik konkret:
| Kurs bei Verfall | Ergebnis | Erklärung |
|---|---|---|
| 115 $ | +130 $ | Beide Calls verfallen wertlos, voller Credit bleibt im Konto. |
| 122 $ | −70 $ | Short Call 2 USD ITM, Long Call wertlos. Verlust = 200 − 130 = 70 USD. |
| 128 $ | −370 $ | Maximaler Verlust erreicht. Long Call kompensiert ab 125 USD. |
Im Beispielfall, also wenn der Basiswert tatsächlich bei oder unter 120 USD endet, entspricht das einer Rendite von 35 Prozent auf das gebundene Kapital: 130 USD Gewinn auf 370 USD Buying Power Reduction. Solche Werte sind ausschließlich in genau diesem positiven Szenario möglich, sie sind keine Erwartungswert-Aussage und nicht annualisierbar.
Beispielhafte Darstellung, abgeleitet aus vergangenen Trades. Keine Garantie für künftige Ergebnisse.
Bear-Call-Spread-Rechner
Max-Gewinn
+130 USD
Max-Verlust
−370 USD
Break-even
121,30
Chance-Risiko
1 : 2,85
GuV bei Verfall, ohne Gebühren und ohne Verlauf während der Laufzeit. Reine Illustration der definierten Strategie, kein Signal und keine Anlageberatung.
Greeks-Profil des Bear Call Spread: Delta, Gamma, Theta, Vega
Der Bear Call Spread ist Delta-negativ, Theta-positiv, Vega-negativ und Gamma-negativ. Diese Kombination der Optionsgriechen heißt konkret: die Position gewinnt bei fallenden oder seitwärts laufenden Kursen, profitiert vom täglichen Zeitverfall, leidet unter steigender impliziter Volatilität und ist empfindlich gegenüber schnellen Bewegungen kurz vor Verfall. Die folgende Tabelle zeigt die Vorzeichen pro Leg sowie die Netto-Position.
| Leg | Delta | Gamma | Theta | Vega |
|---|---|---|---|---|
| Short Call 120 | − | − | + | − |
| Long Call 125 | + | + | − | + |
| Net | − | − | + | − |
Der dominante Greek ist Theta. Jeder ruhige Handelstag verschiebt Wert von der Short-Position weg. Das ist die eigentliche Einnahmequelle der Strategie. Das negative Vega sorgt zusätzlich dafür, dass eine Mean-Reversion der Volatilität nach einem IV-Spike die Position begünstigt. Das Gamma-Risiko wächst Richtung Verfall, was im folgenden Diagramm sichtbar wird.
Wann setzt man einen Bear Call Spread ein?
Ein Bear Call Spread passt zu einer neutral-bärischen Markterwartung. Der Trader rechnet damit, dass der Basiswert in den nächsten Wochen nicht über ein bestimmtes Niveau steigt. Der Short-Strike wird so gewählt, dass dieses Niveau dort liegt. Auch wer den Markt seitwärts oder leicht fallend einschätzt, kann die Strategie als Theta-Trade einsetzen.
Die Strategie funktioniert besonders sauber, wenn die implizite Volatilität erhöht ist und die Optionsprämien dadurch teurer wirken als ihr historischer Durchschnitt. In der Community wird häufig ein IV-Rank über 30 als Diskussionswert genannt, der Trade lohne sich dort eher. Das ist ein Erfahrungswert aus tastylive- und OptionAlpha-Daten, kein Naturgesetz, und gehört ins individuelle Regelwerk.
Häufig diskutiert sind ein Eröffnungs-Zeitfenster zwischen etwa 30 und 45 DTE und ein Short-Delta zwischen 0,20 und 0,30. Diese Bandbreite balanciert Theta-Einnahmen, POP und Gamma-Risiko. Engere Strikes (Short-Delta nahe 0,30) bringen mehr Credit, aber niedrigere POP. Weitere Strikes (Short-Delta um 0,15) bringen weniger Credit, dafür höhere POP.
Gewinnwahrscheinlichkeit (POP) und Risk-Reward beim Bear Call Spread
Eine schnelle POP-Heuristik nutzt das Delta des Short Calls. Delta 0,28 entspricht einer rohen Wahrscheinlichkeit von 28 Prozent, dass der Short Call bei Verfall ITM endet, also einer POP von 72 Prozent für die Position (100 minus 28). Das Modell ist eine Näherung, weil es die vereinnahmte Prämie noch nicht berücksichtigt. Mit Credit verschiebt sich der eigentliche Break-even auf 121,30 USD nach oben, die effektive POP liegt entsprechend etwas höher.
Das Risk-Reward-Verhältnis im Beispiel beträgt 1 zu 2,85: 130 USD potenzieller Gewinn gegen 370 USD potenziellen Verlust. Daraus ergibt sich ein Credit-zu-Width-Verhältnis von 1,30 zu 5,00, also 26 Prozent. Eine grobe Faustregel aus Community-Daten: Credit zwischen 25 und 35 Prozent der Spread-Breite ist häufig diskutiert.
Mathematisch betrachtet sieht die rohe Erwartung bei 72 Prozent POP und 1:2,85 ungefähr so aus: 0,72 x 130 − 0,28 x 370 = 93,60 − 103,60 = −10 USD vor Management. Das wirkt unspektakulär, ist aber bewusst so kalibriert: aktives Management mit frühzeitigem Exit (Early Exit) statt Halten bis Verfall kann den Erwartungswert deutlich anheben. Welche Schwellwerte (Profit-Ziel, DTE-Trigger) konkret gewählt werden, gehört ins persönliche Regelwerk.
Risiken, Margin und Early Assignment beim Bear Call Spread
Der Bear Call Spread ist eine Defined-Risk-Options-Strategie, das maximale Risiko ist also schon bei Eröffnung gedeckelt. Unter Reg-T-Margin entspricht die Buying Power Reduction (BPR, gebundene Margin beim Broker) der Strike-Differenz mal 100, abzüglich des vereinnahmten Credits. Im Beispielfall sind das 5 x 100 − 130 = 370 USD pro Kontrakt, was identisch mit dem Max-Verlust ist. Bei Portfolio Margin kann der gebundene Kapitaleinsatz niedriger ausfallen.
Bei amerikanischen Aktien-Optionen besteht Early-Assignment-Risiko vor Ex-Dividende. Wenn der Short Call deep ITM steht und die Restprämie unter dem Dividendenwert liegt, kann der Long-Inhaber die Ausübung anstoßen. Resultat: eine Short-Aktien-Position im Konto und das Risiko, die Dividende abdrücken zu müssen. Der Long Call bleibt zwar als Hedge bestehen, der Trader sollte den Spread aber zeitnah bereinigen.
Index-Optionen wie SPX, NDX oder XSP sind cash-settled und europäisch ausübbar, dort gibt es kein Early Assignment. Pin-Risk, also der Fall, dass der Basiswert bei Verfall genau auf einem Strike landet, ist beim Bear Call Spread weniger gefährlich als beim nackten Short Call, weil der Long Call das maximale Risiko deckelt.
Bear Call Spread vs. Bear Put Spread, Bull Put Spread, Iron Condor und Naked Call
Wer einen Bear Call Spread in Betracht zieht, bewegt sich in einem Feld eng verwandter Strategien. Die folgende Tabelle stellt fünf gängige Konstruktionen mit identischer bärischer oder neutraler Markterwartung gegenüber. Wichtig: ein Naked Call hat theoretisch unbegrenztes Risiko und ist deshalb keine direkte Substitution für die risikodefinierten Varianten.
| Strategie | Credit/Debit | Markt | IV | Max-Gewinn | Max-Verlust | Komplexität |
|---|---|---|---|---|---|---|
| Bear Call Spread | Credit | neutral-bärisch | höher bevorzugt | begrenzt (Credit) | begrenzt | niedrig |
| Bear Put Spread | Debit | klar bärisch | niedriger bevorzugt | begrenzt (Spread − Debit) | begrenzt (Debit) | niedrig |
| Bull Put Spread | Credit | neutral-bullisch | höher bevorzugt | begrenzt (Credit) | begrenzt | niedrig |
| Iron Condor | Credit | neutral / Range | höher bevorzugt | begrenzt (Credit) | begrenzt | mittel |
| Naked Call | Credit | bärisch | höher bevorzugt | begrenzt (Credit) | theoretisch unbegrenzt | hoch |
Die Tabelle dient der Orientierung. Welche Variante zum eigenen Konto passt, hängt von individuellem Risikoprofil, Erfahrung und Zielsetzung ab und muss von jedem selbst entschieden werden. Ein Naked Call ist wegen des theoretisch unbegrenzten Risikos keine direkte Alternative zu den risikodefinierten Spreads.
Pro und Kontra des Bear Call Spreads
Pro
- Maximalverlust bei Eröffnung vollständig definiert; bei Cash-Settled Index-Optionen ohne Assignment-Risiko (auf US-Aktien kann ein vorzeitiges Assignment vorübergehend eine Short-Position auslösen).
- Theta-positiv. Zeitverfall wirkt grundsätzlich zugunsten der Position, kann aber von Volatilitäts- und Kursbewegungen überlagert werden.
- POP von 70 bis 80 Prozent bei Short Calls mit Delta 0,20 bis 0,30 ist mathematisch attraktiv.
- Geringer Kapitalbedarf, passt in Reg-T-Konten und kleine Depots.
Kontra
- Risk-Reward von 1:2,85 bis 1:4 wirkt asymmetrisch, ein Verlust frisst mehrere Gewinn-Trades.
- Vega-negativ. Steigt die implizite Volatilität nach Eröffnung, drückt das die Position unabhängig vom Kurs.
- Early-Assignment-Risiko vor Ex-Dividende auf US-Aktien-Optionen, Cash-Settled Index-Optionen vermeiden das.
- Manuelle Ausführung erzeugt erfahrungsgemäß Fehler und unterbricht die Konsequenz des Regelwerks.
Mehrere dieser Schwächen sind keine Strategie-Probleme, sondern Folge manueller Ausführung. Wer das Regelwerk konsequent automatisiert ausführt, macht typische Fehler deutlich seltener; Slippage und Gebühren entstehen marktseitig und bleiben bestehen. Mehr im Guide zum automatisierten Traden mit Regel-Sets.
6 häufige Fehler beim Bear Call Spread
| Fehler | Konsequenz | Vermeidung |
|---|---|---|
| Strikes zu nah am Kurs | POP fällt unter 60 Prozent, jede kleine Bewegung verletzt den Trade. | Short-Delta-Bandbreite vorab ins Regelwerk schreiben. |
| Spread zu schmal | Kommissionen fressen den Credit auf, Slippage wirkt überproportional. | Spread-Breite passend zum Underlying wählen, in der Regel mindestens 2-5 Punkte je nach Asset. |
| Earnings ignoriert | Earnings-Move kann mehrere Standardabweichungen umfassen, Position springt direkt in den Maximalverlust. | Earnings-Termine vor Eröffnung prüfen oder bewusst als IV-Crush-Trade einsetzen. |
| Liquidität ignoriert | Bid-Ask-Spreads über 10 Cent fressen den theoretischen Edge auf. | Open Interest und Volume in der Optionskette vor Eröffnung prüfen. |
| Halten bis Verfall trotz Profit-Target | Gamma-Risiko explodiert in den letzten Wochen, ein einziger Move zerstört Wochen an Theta-Gewinnen. | Frühzeitiger Exit (Early Exit) als festen Bestandteil des Regelwerks definieren. |
| Long Leg vergessen | Wer den Long Call vor Verfall liquidiert, hält effektiv einen Naked Call mit unbegrenztem Risiko. | Beide Legs immer als Spread schließen, niemals isoliert. |
Adjustments: Bear Call Spread rollen oder schließen
Die folgenden Manöver sind keine Empfehlungen, sondern eine Beschreibung üblicher Vorgehensweisen, wie ein Regelwerk aussehen könnte. Welcher Trigger im individuellen Setup passt, hängt vom Kontext ab und gehört ins persönliche Regelbuch. In der Praxis nutzen viele Trader eine Kombination aus drei Manövern.
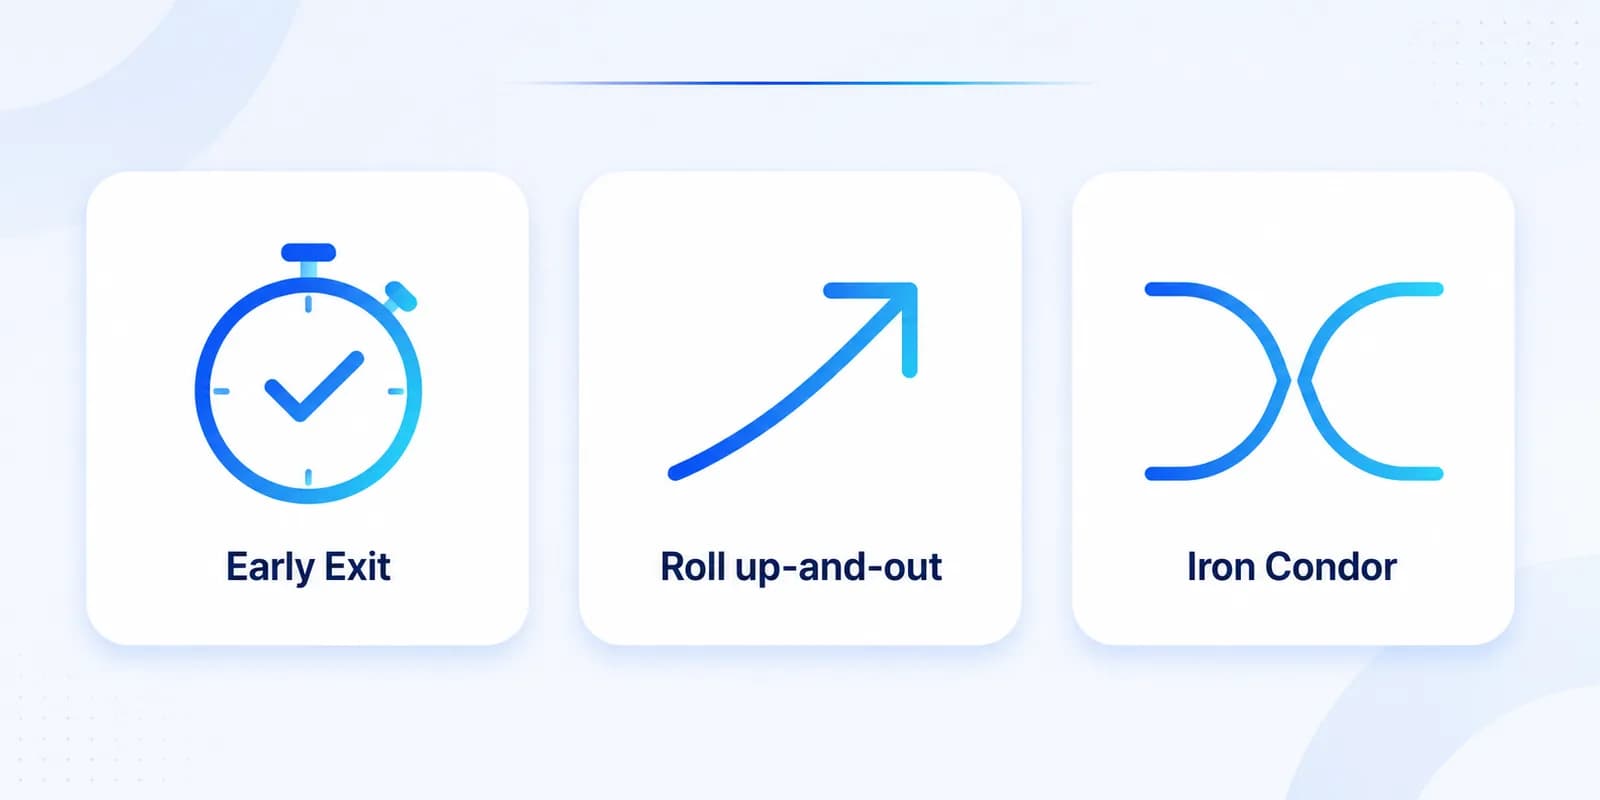
Frühzeitiger Exit (Early Exit)
Eine gängige Praxis ist, die Position bei Erreichen eines vordefinierten Profit-Anteils zu schließen, anstatt sie bis zum Verfall laufen zu lassen. Das nimmt Theta-Gewinne mit, bevor das Gamma-Risiko in den letzten Wochen überproportional steigt. Der konkrete Schwellenwert (etwa ein früher Profit-Target von 50 Prozent des maximalen Gewinns, im Beispiel also 65 USD von 130 USD) ist Teil des individuellen Regelwerks.
Roll up-and-out
Eine Möglichkeit ist, den bedrohten Spread vor dem Touch des Short-Strikes in eine spätere Expiration und gleichzeitig auf höhere Strikes zu rollen. Dabei wird der bestehende Spread geschlossen und ein neuer 30 bis 45 Tage weiter draußen für einen zusätzlichen Credit eröffnet. Das verschafft mehr Zeit und mehr Abstand zum Kurs.
Wandlung in einen Iron Condor
Wenn die Markterwartung sich von bärisch zu neutral verschiebt, lässt sich der Bear Call Spread durch das Hinzufügen eines Bull Put Spread unten in einen Iron Condor umwandeln. Das sammelt zusätzlichen Credit ein und bricht das Delta der Gesamtposition Richtung Neutral.
Steuerliche Behandlung des Bear Call Spread in Deutschland
Wichtiger Hinweis: Steuerliche Sachverhalte sind immer individuell und hängen von der persönlichen Situation des Steuerpflichtigen ab (Steuerklasse, Kirchensteuer, Wohnsitz, Broker-Domizil, andere Einkünfte, Verlustvorträge). Die folgende Übersicht ist keine Steuerberatung. Vor relevanten Trading-Entscheidungen ist eine individuelle Klärung mit einem qualifizierten Steuerberater dringend empfohlen.
Gewinne aus einem Bear Call Spread werden in Deutschland in der Regel als Kapitalerträge behandelt und unterliegen der Abgeltungsteuer von 25 Prozent plus Solidaritätszuschlag (5,5 Prozent der Steuer), ggf. Kirchensteuer. Die Klassifizierung folgt § 20 Abs. 2 Nr. 3 EStG (Termingeschäft). Stillhalterprämien aus dem Verkauf des Short Calls gelten zudem als Einkünfte aus Kapitalvermögen nach § 20 Abs. 1 Nr. 11 EStG.
Verluste aus Bear Call Spreads fallen in den speziellen Verlustverrechnungstopf für Termingeschäfte nach § 20 Abs. 6 Satz 5 EStG. Die früher geltende jährliche Verrechnungsgrenze von 20.000 EUR gegenüber Gewinnen aus Termingeschäften wurde durch das Jahressteuergesetz 2024 rückwirkend ab 2020 vollständig abgeschafft. Damit sind Verluste aus Termingeschäften wieder unbegrenzt mit Gewinnen aus Termingeschäften verrechenbar.
Praktische Einordnung: Ausländische Broker wie Interactive Brokers und CapTrader führen keine deutsche Abgeltungsteuer ab. Die Erträge werden in Anlage KAP der Einkommensteuererklärung deklariert. Wird ein Bear Call Spread über den Jahreswechsel gerollt, fällt der Buy-to-Close des alten Trades ins alte Steuerjahr, der neue Sell-to-Open ins neue. Saubere Dokumentation ist Voraussetzung für die korrekte Verrechnung.
Diese Einordnung beschreibt allgemeine steuerliche Rahmenbedingungen für deutsche Privatanleger. Sie ist weder Steuerberatung noch eine Empfehlung zu einer bestimmten steuerlichen Gestaltung. Die individuelle steuerliche Behandlung kann je nach persönlicher Situation deutlich abweichen und sollte mit einem qualifizierten Steuerberater geklärt werden.
Bear Call Spreads im automatisierten Regel-Set
In der Praxis werden Bear Call Spreads sowohl als eigenständiges Setup auf einzelnen Aktien-Optionen als auch als Call-Seite eines Iron Condors auf den SPX gehandelt. Über ein Trade Template in OptionsApp läuft die Logik mechanisch: Entry Conditions prüfen den Basiswert, das IV-Niveau und die Earnings-Distanz, die Suchkriterien legen Strikes nach Delta-Vorgabe an, die P&L Actions beobachten die Position und schließen oder rollen sie vor dem Verfall. Manuell bleiben nur das Setup und die Sizing-Entscheidung.
Aus der täglichen Praxis sind drei Punkte für dieses Setup relevant. Wie ein Trader damit individuell umgeht, hängt vom persönlichen Regelwerk ab:
- Klare Sizing-Regel. Ein prozentualer Anteil am Kontowert pro Trade kann den Drawdown bei Volatilitäts-Spitzen im Rahmen halten, etwa 1 bis 3 Prozent des Kontowerts als gebundenes Risiko je Position.
- Vorab definiertes Profit-Target. Ein mechanisch festgelegter Schwellwert, häufig zwischen 50 und 65 Prozent des maximalen Gewinns, verlagert die Exit-Entscheidung in die Zeit vor dem Trade, statt sie unter Druck zu treffen.
- Earnings-Filter vor Eröffnung. Earnings-Termine sauber zu filtern vermeidet die wenigen Trades pro Jahr, die im Spike teuer werden können, ein Earnings-Move umfasst nicht selten 8 bis 12 Prozent.
Bewusst werden hier keine eigenen Backtest-Renditen ausgewiesen. Glossar-Inhalte sollten nur Größen referenzieren, die extern überprüfbar sind. Die operativen Bausteine für einen strukturierten Workflow finden sich im Guide zum automatisiert traden und in den Features der OptionsApp.
Wann scheitert ein Bear Call Spread?
Drei Markt-Konstellationen brechen einen Bear Call Spread regelmäßig. Wer die Mechanik kennt, kann sie filtern oder hedgen, statt blind zu hoffen.
1. Bullischer Ausbruch über den Short-Call-Strike
Bricht der Underlying-Preis das letzte Swing-High und durchläuft den Short-Call-Strike, beschleunigen sich die Verluste durch negatives Delta plus negatives Gamma. Beispiel: SPY 510/515 Bear Call mit 1,30 USD Credit, SPY zieht in fünf Tagen von 500 auf 514. Die Position kann von 1,30 USD Credit auf 4,50 bis 4,70 USD Mark-to-Market-Verlust laufen, also 90 bis 94 Prozent des Max-Verlusts von 3,70 USD je Aktie.
2. Squeeze-Rally bei niedrigem IV-Rank
Bei IV-Rank unter 20 ist der einnehmbare Credit dünn, gleichzeitig ist die implizite Volatilität strukturell unterbewertet. Ein Short-Squeeze oder eine FOMO-Rally kann den Underlying-Preis um 4-6 Prozent in einer Sitzung treiben, was Standard-Spread-Breiten von 5 Punkten überspringt. Mögliche Filter-Regel: kein Bear Call bei IV-Rank unter 20 ohne bewusstes Squeeze-Hedge.
3. Earnings-Pop oder Macro-Surprise
Bear Call Spreads auf Einzeltitel mit anstehenden Earnings sind Lotterie-Lose. Earnings-Pops von 8-12 Prozent sind keine Ausnahme. Mögliche Filter-Regel: keine Bear Call Spreads auf Single-Stocks im Earnings-Fenster, keine Index-Bear-Calls mit FOMC oder CPI innerhalb der Laufzeit außer als bewusster Volatility-Crush-Play.
Häufige Fragen zum Bear Call Spread
Was ist ein Bear Call Spread einfach erklärt?
Ein Bear Call Spread ist ein bärischer vertikaler Credit Spread aus 2 Legs auf denselben Basiswert mit identischem Verfall. Verkauft wird ein Call näher am Geld, gleichzeitig wird ein weiter aus dem Geld liegender Call gekauft. Die Differenz ergibt einen Netto-Credit, der voll vereinnahmt wird, solange der Basiswert bei Verfall unter dem Short-Strike liegt.
Wie hoch ist der maximale Gewinn beim Bear Call Spread?
Der maximale Gewinn entspricht der vereinnahmten Netto-Prämie mal 100. Bei einem Credit von 1,30 USD sind das 130 USD pro Kontrakt. Dieser Wert wird erreicht, wenn der Basiswert bei Verfall auf oder unter dem Short-Strike notiert und beide Calls wertlos verfallen.
Wie hoch ist der maximale Verlust beim Bear Call Spread?
Der maximale Verlust ergibt sich aus der Strike-Differenz minus Netto-Credit, mal 100. Bei 5 Punkten Spread-Breite und 1,30 USD Credit sind das 370 USD pro Kontrakt. Der Maximalverlust tritt ein, wenn der Basiswert bei Verfall auf oder über dem Long-Strike steht.
Wie berechnet man den Break-even des Bear Call Spread?
Break-even = Short-Strike + Netto-Credit. Im Beispielfall mit Short Call 120 und Credit 1,30 USD liegt der Break-even bei 121,30 USD. Notiert der Basiswert am Verfall genau auf diesem Wert, ist die Position weder im Plus noch im Minus.
Wann setzt man einen Bear Call Spread ein?
Ein Bear Call Spread passt zu einer neutral-bärischen Erwartung für den Basiswert: der Kurs soll nicht über den Short-Strike steigen. Häufig diskutierte Werte in der Community sind ein Eröffnungs-Zeitfenster zwischen etwa 30 und 45 DTE und ein Short-Delta zwischen 0,20 und 0,30. Die konkrete Wahl gehört ins individuelle Regelwerk.
Wie hoch ist die Gewinnwahrscheinlichkeit eines Bear Call Spread?
Im Delta-Bereich 0,20 bis 0,30 für den Short Call liegt die theoretische POP (Probability of Profit, Gewinnwahrscheinlichkeit) bei rund 70 bis 80 Prozent. Delta dient hier als Näherung. Aktives Management mit frühem Profit-Target kann die effektive Win-Rate weiter erhöhen, senkt aber den durchschnittlichen Gewinn pro Trade.
Was ist der Unterschied zwischen Bear Call Spread und Bear Put Spread?
Beide Strategien sind bärisch, unterscheiden sich aber in der Cashflow-Richtung. Der Bear Call Spread ist ein Credit Spread mit Theta-positivem Profil, der Trader vereinnahmt Prämie und profitiert von Zeitverfall. Der Bear Put Spread ist ein Debit Spread, der Trader zahlt Prämie und profitiert primär vom Kursrückgang.
Wie wird ein Bear Call Spread in Deutschland besteuert?
Gewinne fallen in der Regel unter die Abgeltungsteuer von 25 Prozent plus Solidaritätszuschlag, ggf. Kirchensteuer. Verluste fließen in den Termingeschäfts-Verlustverrechnungstopf nach § 20 Abs. 6 EStG. Die jährliche 20.000-Euro-Verlustverrechnungsgrenze wurde durch das Jahressteuergesetz 2024 (rückwirkend ab 2020) abgeschafft; Verluste aus Termingeschäften sind unbegrenzt mit Gewinnen aus Termingeschäften verrechenbar. Die individuelle Behandlung klärt ein qualifizierter Steuerberater.
Wie viel Margin braucht ein Bear Call Spread?
Bei Reg-T-Margin entspricht die Buying Power Reduction der Strike-Differenz mal 100, abzüglich des vereinnahmten Credits. Im Beispiel mit 5-Punkt-Spread und 1,30 USD Credit sind das 370 USD pro Kontrakt. Das ist gleichzeitig der maximale Verlust, das Risiko ist also vollständig vorab gebunden.
Was passiert beim Bear Call Spread bei Early Assignment?
Wird der Short Call vorzeitig zugeteilt, entsteht eine Short-Position im Basiswert. Das passiert vor allem kurz vor Ex-Dividende, wenn die Restprämie unter dem Dividenden-Wert liegt. Der Long Call bleibt als Hedge bestehen. Bei Index-Optionen mit Cash-Settlement (zum Beispiel SPX, XSP) gibt es kein Early Assignment.
Quellen
- Fidelity Learning Center, Bear Call Spread. fidelity.com
- The Options Industry Council (OIC), Bear Call Spread / Credit Call Spread. optionseducation.org
- Macroption, Bear Call Spread Payoff and Break-Even. macroption.com
- BVerfG, Beschluss zur Verlustverrechnungsbeschränkung für Termingeschäfte (2024), Anlage zu § 20 Abs. 6 EStG. BMF-Schreiben 2021, aktualisiert 2024.
- tastylive, Vertical Credit Spread Studies (public). tastylive.com
Risikohinweis
Optionen sind Finanzderivate mit Hebelwirkung. Ein Bear Call Spread kann einen Verlust in Höhe der Strike-Differenz minus Netto-Credit erzeugen. Beispiel-Rechnungen, POP-Werte und historische Diskussionswerte in diesem Beitrag sind keine Zusage zukünftiger Gewinne. Vor jedem Trade sind Kapitaldecke, Margin-Anforderung und steuerliche Situation zu prüfen. Dieser Beitrag ersetzt keine individuelle Anlageberatung.
Bear Call Spreads automatisieren mit OptionsApp
Regel-Set anlegen, Broker verbinden, Workflow läuft. Die OptionsApp führt Entry Conditions, Profit Target, Stop Loss und Rolls automatisch nach den selbst gesetzten Werten aus. Teste 14 Tage kostenlos.
Mehr im Guide zum automatisierten Traden oder im Glossar zum Credit Spread.