
Optionsstrategien · Glossar
Credit Spread: Definition, Aufbau und Varianten im Optionshandel
Gründer der OptionsApp, seit über 20 Jahren aktiv an der Börse.
Ein Credit Spread im Optionshandel ist eine vertikale Strategie aus zwei Optionen mit gleichem Verfall, bei der ein Netto-Credit vereinnahmt wird. Im Anleihen-Kontext bezeichnet derselbe Begriff einen Renditeaufschlag in Basispunkten. Diese Seite behandelt die Optionsstrategie, die Anleihen-Bedeutung wird am Ende kurz abgegrenzt.
Credit Spread in Kürze
- Credit Spread = vertikaler Spread aus 2 Optionen mit gleichem Verfall und Netto-Credit bei Eröffnung.
- Zwei Varianten: Bull Put Spread (bullisch/neutral) und Bear Call Spread (bärisch/neutral).
- Max-Gewinn = Netto-Credit x 100. Max-Verlust = (Strike-Differenz − Netto-Credit) x 100.
- Theta-positiv, Vega-negativ. Delta richtungsabhängig je nach Variante.
- Zwei Credit Spreads gleichzeitig (Bull Put + Bear Call) ergeben einen Iron Condor.
- Nicht zu verwechseln mit dem Anleihen-Credit-Spread (Renditeaufschlag in Basispunkten).
Begriffsklärung: zwei Bedeutungen
Optionsstrategie (diese Seite)
Vertikaler Spread aus zwei Optionen, Netto-Credit bei Eröffnung, definiertes Risiko.
Anleihen-Spread (kurz unten)
Renditeaufschlag einer Unternehmensanleihe gegenüber einer Staatsanleihe gleicher Laufzeit, gemessen in Basispunkten.
Legs
2
Short Leg + Long Leg
Cashflow
Credit
Netto-Prämie aufs Konto
Risiko
Definiert
Verlust gedeckelt
Was ist ein Credit Spread?
Ein Credit Spread ist eine Optionsstrategie aus genau 2 Optionen auf denselben Basiswert mit identischem Verfall (Laufzeitende). Eine Option, das Short Leg, wird verkauft. Die zweite Option, das Long Leg, wird im selben Optionstyp (Put oder Call) weiter aus dem Geld gekauft. Aus der Differenz der Prämien (eingenommene Optionsprämien) fließt bei Eröffnung ein Netto-Credit dem Konto zu. Sowohl maximaler Gewinn als auch maximaler Verlust sind bei Eröffnung fix kalkulierbar.
Die Trefferwahrscheinlichkeit lässt sich über das Delta des Short Legs annähern: Delta ist im Modell die ungefähre ITM-Wahrscheinlichkeit, sodass eine Short-Option mit Delta 16 näherungsweise in 84 Prozent der Fälle wertlos verfällt, ein Delta-30-Short in rund 70 Prozent. Das ist eine Modell-Näherung, keine garantierte Trefferquote (Quelle: Investopedia). Das erklärt, warum viele Credit Spreads auf hohe Trefferquote bei kleinem Einzelgewinn ausgelegt werden.
Der Credit Spread gehört zur Familie der vertikalen Spreads. Vertikal bedeutet: gleicher Optionstyp, gleicher Basiswert, gleicher Verfall, unterschiedlicher Strike (Ausübungspreis). Synonyme in der Literatur sind "vertical credit spread", "put credit spread" (für die bullisch-neutrale Variante) und "call credit spread" oder "credit spread call" (für die bärisch-neutrale Variante). In der deutschsprachigen Trading-Community wird der Begriff oft mit einer Stillhalter-Strategie (Stillhalter ist der Verkäufer der Option) gleichgesetzt, weil das Short Leg dominant ist.
Verwandte Glossar-Einträge zum Einordnen: das Glossar der Optionsstrategien als Übersicht, der Iron Condor als Kombination aus zwei Credit Spreads, sowie das Theta-Glossar zum Zeitwert-Verfall.
Aufbau eines Credit Spreads: Short Leg, Long Leg, Netto-Credit
Ein Credit Spread besteht aus drei Bausteinen: dem Short Leg näher am Geld, dem Long Leg weiter aus dem Geld (OTM, Out of the Money) und dem daraus resultierenden Netto-Credit. Beide Legs teilen sich Basiswert, Verfall (DTE, Days to Expiration) und Optionstyp. Der Strike-Abstand zwischen Short und Long Leg heißt Spreadweite oder Strike-Differenz und definiert das maximale Risiko der Position.
Das Short Leg trägt den Großteil der vereinnahmten Prämie. Es liegt näher am aktuellen Kurs des Basiswerts und hat damit den höheren Optionspreis. Das Long Leg dient als Versicherung gegen extreme Bewegungen. Es ist günstiger und reduziert die Netto-Prämie, deckelt im Gegenzug aber den möglichen Verlust. Ohne Long Leg wäre die Position eine nackte Short-Option: beim Short Call mit theoretisch unbegrenztem Risiko, beim Short Put mit hohem, aber auf Strike mal Multiplikator minus Prämie begrenztem Verlust.
Der Kontraktmultiplikator beträgt bei US-Aktienoptionen 100. Eine Prämie, die in der Optionskette mit 1,20 USD pro Aktie ausgewiesen wird, entspricht 120 USD pro Kontrakt. Bei SPX-Index-Optionen wird ebenfalls mit Multiplikator 100 USD je Indexpunkt gerechnet. Diese Konvention liegt allen Formeln im nächsten Abschnitt zugrunde.
Die zwei Varianten: Bull Put Spread und Bear Call Spread
Ein Credit Spread existiert in genau zwei Varianten: dem Bull Put Spread und dem Bear Call Spread. Die Wahl richtet sich nach der Marktmeinung. Bullisch-neutral führt zum Bull Put Spread mit Puts unterhalb des Underlying-Preises, bärisch-neutral zum Bear Call Spread mit Calls oberhalb. Beide vereinnahmen Netto-Credit, beide haben definiertes Risiko.
Variante 1
Bull Put Spread
Verkauf eines Puts näher am Geld, Kauf eines Puts weiter darunter, beide unterhalb des Underlying-Preises. Marktmeinung: bullisch oder seitwärts. Profit bei steigenden oder ruhigen Kursen, solange der Basiswert oberhalb des Short-Put-Strikes endet. Bekannt auch als "put credit spread".
Mehr im Detail: Bull Put SpreadVariante 2
Bear Call Spread
Verkauf eines Calls näher am Geld, Kauf eines Calls weiter darüber, beide oberhalb des Underlying-Preises. Marktmeinung: bärisch oder seitwärts. Profit bei fallenden oder ruhigen Kursen, solange der Basiswert unterhalb des Short-Call-Strikes endet. Bekannt auch als "call credit spread".
Mehr im Detail: Bear Call Spread| Merkmal | Bull Put Spread | Bear Call Spread |
|---|---|---|
| Marktmeinung | Bullisch oder neutral | Bärisch oder neutral |
| Position-Aufbau | Short Put + Long Put (tieferer Strike) | Short Call + Long Call (höherer Strike) |
| Strikes vs. Underlying | Beide unter Underlying-Preis | Beide über Underlying-Preis |
| Break-Even-Schema | Short-Put − Netto-Credit | Short-Call + Netto-Credit |
| Delta | + | − |
Die Tabelle dient der Orientierung auf konzeptioneller Ebene. Konkrete Strike-Beispiele, Kapitalrechnungen und Adjustment-Playbooks finden sich in den Detail-Glossaren der jeweiligen Variante.
Werden ein Bull Put Spread und ein Bear Call Spread gleichzeitig auf demselben Basiswert mit gleichem Verfall eröffnet, entsteht ein Iron Condor. Damit ist der Iron Condor formal die Summe zweier Credit Spreads, ein wichtiger Baustein für das Verständnis vieler Stillhalter-Strategien.
Maximaler Gewinn, maximaler Verlust und Break-Even berechnen
Maximaler Gewinn, maximaler Verlust und Break-Even eines Credit Spreads lassen sich aus Netto-Credit und Strike-Differenz direkt berechnen. Alle drei Werte sind bei Eröffnung fix. Diese Berechenbarkeit ist der zentrale Vorteil gegenüber unbegrenzten Stillhalter-Strategien und macht den Credit Spread zu einer Defined-Risk-Position.
Max-Gewinn
Netto-Credit x 100
Beide Optionen verfallen wertlos.
Max-Verlust
(Strike-Diff. − Credit) x 100
Underlying-Preis komplett durch beide Strikes.
Break-Even
Short-Strike ± Credit
− bei Bull Put, + bei Bear Call.
Konzeptionelles Mini-Beispiel ohne konkrete Ticker: Bei einem Bull Put Spread mit 5 Punkten Strike-Differenz und einem Netto-Credit von 1,20 USD pro Aktie ergibt sich ein maximaler Gewinn von 120 USD pro Kontrakt. Der maximale Verlust beträgt (5 − 1,20) x 100 = 380 USD pro Kontrakt. Der Break-Even liegt 1,20 USD unterhalb des Short-Put-Strikes. Konkrete Strike-Wahlen für reale Basiswerte werden in den Detail-Glossaren der Varianten durchgerechnet.
Die Margin-Anforderung (Sicherheitsleistung beim Broker) im Reg-T-Konto entspricht dem Max-Verlust: Strike-Differenz minus Netto-Credit, multipliziert mit 100. Eine in der Praxis diskutierte Faustregel ist die Credit-to-Width-Ratio: Wenn der Credit weniger als ein Drittel der Strike-Differenz beträgt, ist die Risk-Reward-Relation aus Sicht vieler erfahrener Trader unattraktiv. Bei 5 Punkten Strike-Differenz gilt ein Credit unter 1,67 USD pro Aktie damit als grenzwertig. Welche Schwelle im individuellen Regelwerk passt, bleibt eine persönliche Trader-Entscheidung.
Der folgende Rechner setzt beide Formeln live um. Variante wählen (Bull Put oder Bear Call), Strikes und Netto-Credit eingeben: Max-Gewinn, Max-Verlust, Break-even und Chance-Risiko werden sofort neu berechnet, samt GuV-Diagramm bei Verfall.
Credit-Spread-Rechner
Max-Gewinn
+120 USD
Max-Verlust
−380 USD
Break-even
98,80
Chance-Risiko
1 : 3,17
GuV bei Verfall, ohne Gebühren und ohne Verlauf während der Laufzeit. Reine Illustration der definierten Strategie, kein Signal und keine Anlageberatung.
Greeks beim Credit Spread: Theta, Vega, Delta
Die Greeks beim Credit Spread folgen klaren Vorzeichen: Theta-positiv, Vega-negativ, Gamma-negativ. Delta hängt von der Variante ab. Diese Vorzeichen ergeben sich aus dem Übergewicht des Short Legs gegenüber dem Long Leg und gelten näherungsweise unter normalen Marktbedingungen. Bei extremen Bewegungen oder kurz vor Verfall können sich Effekte verstärken oder umkehren.
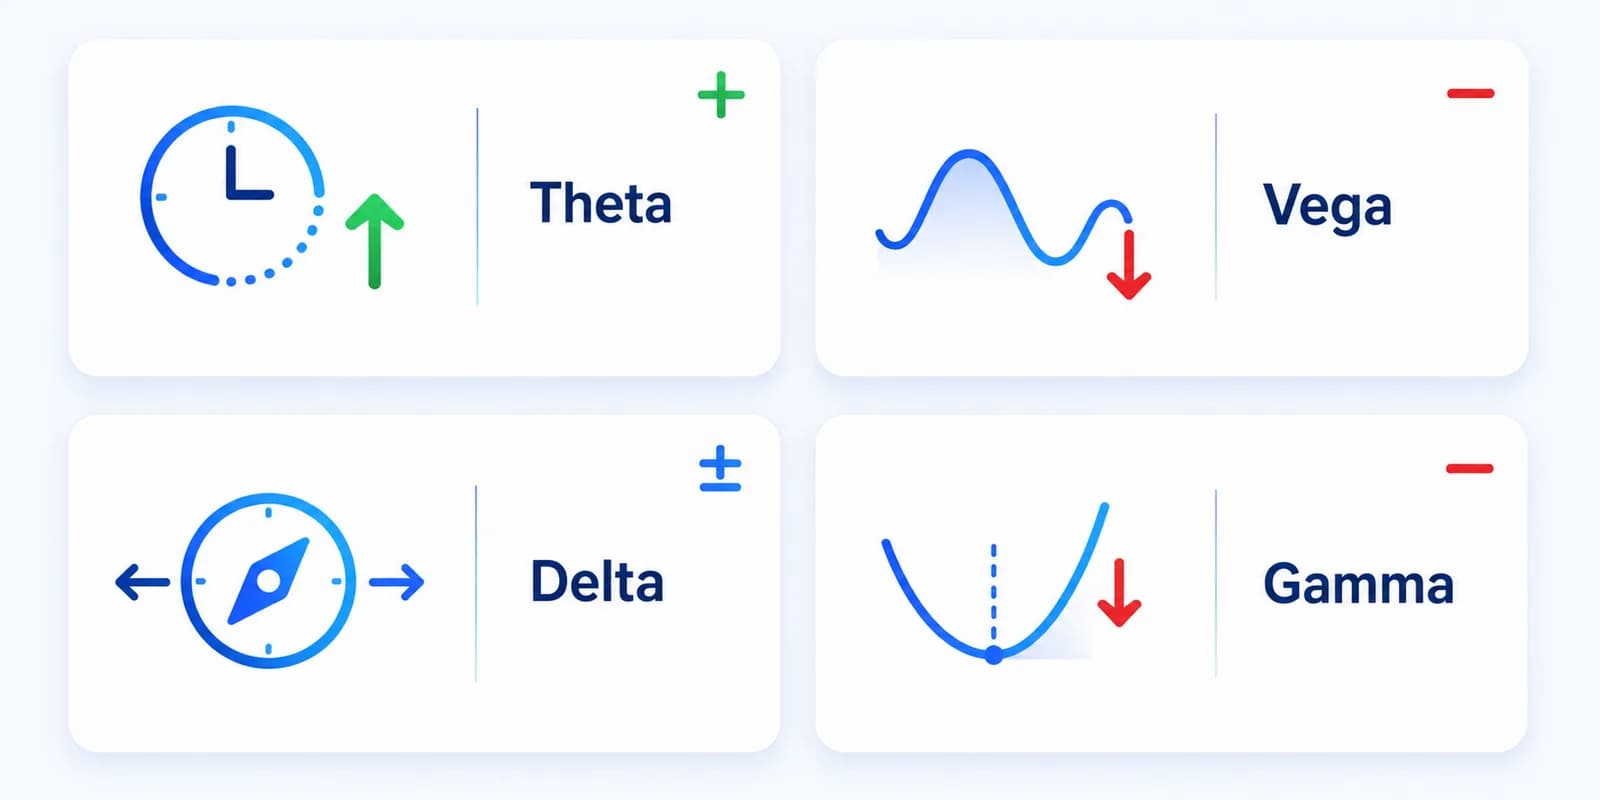
| Greek | Vorzeichen | Bedeutung |
|---|---|---|
| Theta | + | Zeitablauf arbeitet zugunsten der Position. |
| Vega | − | Sinkende implizite Volatilität (IV) hilft, steigende schadet. |
| Delta | ± | Bull Put Spread: positiv. Bear Call Spread: negativ. |
| Gamma | − | Delta-Sensitivität nahe Short-Strike steigt mit kleiner Restlaufzeit. |
Theta-positiv bedeutet konkret: Bei sonst unveränderten Bedingungen verdient die Position jeden Tag etwas Geld zurück, bis sie bei Verfall den vollen Netto-Credit realisiert. Vega-negativ heißt, dass ein IV-Crush nach einem Earnings-Termin oder ein nachlassender Marktstress der Position helfen, ein IV-Spike dagegen Buchverluste erzeugt, auch wenn der Basiswert sich kaum bewegt. Mehr Hintergrund im Theta-Glossar-Eintrag.
Wann ist ein Credit Spread sinnvoll?
Ein Credit Spread ist immer dann sinnvoll, wenn eine gerichtete oder seitwärts-orientierte Markterwartung mit dem Wunsch nach definiertem Risiko zusammenkommt. Der Trader erwartet, dass der Basiswert auf einer bestimmten Seite des Short-Strikes endet. Die Kombination aus Stillhalter-Charakter, begrenztem Verlust und überschaubarer Margin-Anforderung erklärt die Beliebtheit der Strategie.
Drei Marktbedingungen begünstigen Credit Spreads in der Praxis:
- Erhöhte implizite Volatilität. Höhere IV bedeutet höhere Prämien, der eingenommene Netto-Credit wächst, ohne dass das Risiko zwingend gleichermaßen steigt.
- Liquide Basiswerte. Enge Spreads in der Optionskette sind wichtig, sonst frisst die Slippage die Prämie auf.
- Klarer Markterwartung oder Range-Erwartung. Eine bullische, bärische oder begründete Seitwärts-Erwartung, idealerweise gestützt durch technische oder fundamentale Anker.
Konkrete Schwellwerte wie "IV-Rank über 30" oder "Short-Optionen mit Delta 16 bei 45 DTE" sind in der Optionswelt populäre Diskussionswerte, aber keine Naturgesetze. Sie stammen aus tastylive-Backtests und Community-Praxis und gehören in das individuelle Regelwerk, nicht in die allgemeine Strategie-Definition. Wer einen Credit Spread eröffnet, sollte einen Plan für Profit Target, Positions-Prüfung und Rolling (Schließen und Neueröffnung mit anderem Strike oder Verfall) bereits vor dem Trade festgelegt haben.
Und für wen NICHT: Für einen ausgeprägten Trend-Anleger, der auf große gerichtete Bewegungen setzt, passt der gedeckelte Gewinn eines Credit Spreads schlecht, hier ist ein Debit Spread oder eine Long-Option meist geeigneter. Wer die Optionskette nicht täglich beobachten kann, trägt bei illiquiden Basiswerten ein erhöhtes Slippage-Risiko. Und in einem Niedrig-IV-Umfeld mit IV-Rank unter 20 fällt der Netto-Credit oft so klein aus, dass die Risk-Reward-Relation den definierten Max-Verlust nicht mehr rechtfertigt.
Vorteile und Nachteile eines Credit Spreads auf einen Blick
Wie jede Optionsstrategie hat auch der Credit Spread klare Stärken und Schwächen. Die Stärken liegen in der Defined-Risk-Eigenschaft und im Stillhalter-Charakter. Die Schwächen liegen im begrenzten Gewinn pro Trade und in der Nähe des Short-Strikes zum Underlying-Preis.
Vorteile
- Definiertes Risiko: maximaler Verlust bei Eröffnung bekannt.
- Theta-positiv, profitiert von Zeitablauf.
- Geringerer Kapitalbedarf als nackte Stillhalter-Positionen.
- Hohe statistische Trefferquote bei OTM-Setups möglich.
- Kompatibel mit Reg-T-Konten, kein Portfolio-Margin nötig.
Nachteile
- Begrenzter Gewinn, ungünstiges Risk-Reward auf einzelnen Trade.
- Vega-negativ: ein IV-Anstieg erzeugt Buchverluste.
- Gamma-Risiko nahe Short-Strike kurz vor Verfall.
- Slippage und Gebühren wirken überproportional auf den Credit.
- Manuelle Ausführung erzeugt erfahrungsgemäß Fehler und unterbricht die Konsequenz des Regelwerks.
Mehrere dieser Schwächen sind keine Strategie-Probleme, sondern Folge manueller Ausführung. Wer das Regelwerk konsequent automatisiert ausführt, macht diese Fehler deutlich seltener; Slippage und Gebühren entstehen marktseitig und bleiben bestehen. Mehr dazu im Pillar automatisiert traden und auf der Features-Seite der OptionsApp.
Credit Spread vs. Debit Spread: Der direkte Vergleich
Credit Spread und Debit Spread sind die zwei Familien vertikaler Spreads. Der Credit Spread vereinnahmt Netto-Prämie, der Debit Spread bezahlt sie. Greeks-Vorzeichen sind spiegelbildlich. Beide Familien haben definiertes Risiko, der Unterschied liegt im Cashflow bei Eröffnung und in der Markterwartung, die hinter dem Trade steht.
| Merkmal | Credit Spread | Debit Spread |
|---|---|---|
| Cashflow bei Eröffnung | Geld kommt rein | Geld geht raus |
| Markterwartung | Seitwärts oder gegen Short-Strike | Gerichtete Bewegung Richtung Long-Strike |
| IV-Tendenz | Profitiert von hoher und fallender IV | Profitiert von niedriger und steigender IV |
| Theta | + | − |
| Vega | − | + |
| Risk-Reward | Höhere Trefferquote, kleinerer Gewinn | Niedrigere Trefferquote, größerer Gewinn |
Die Tabelle dient der Orientierung. Welche Variante zum eigenen Konto passt, hängt von individuellem Risikoprofil, Erfahrung und Zielsetzung ab und muss von jedem selbst entschieden werden.
Steuerliche Behandlung des Credit Spreads in Deutschland
Wichtiger Hinweis: Steuerliche Sachverhalte sind immer individuell und hängen von der persönlichen Situation des Steuerpflichtigen ab (Steuerklasse, Kirchensteuer, Wohnsitz, Broker-Standort, weitere Einkünfte, Verlustvorträge). Die folgende Einordnung ersetzt keine Steuerberatung. Vor relevanten Trading-Entscheidungen ist eine individuelle Klärung mit einem qualifizierten Steuerberater oder einer Steuerberaterin dringend empfohlen.
Gewinne aus einem Credit Spread werden in Deutschland in der Regel als Termingeschäfts-Erträge nach § 20 Abs. 2 Nr. 3 EStG behandelt. Sie unterliegen typischerweise der Abgeltungsteuer von 25 Prozent plus Solidaritätszuschlag (5,5 Prozent der Steuer), gegebenenfalls Kirchensteuer. Maßgeblich ist der Zufluss im Jahr der Glattstellung beziehungsweise des Verfalls.
Verluste aus Credit Spreads laufen in den speziellen Verlustverrechnungstopf für Termingeschäfte nach § 20 Abs. 6 Satz 5 EStG. Die zuvor diskutierte jährliche Verlustverrechnungsgrenze von 20.000 EUR für Termingeschäfte wurde durch das Jahressteuergesetz 2024 rückwirkend ab 2020 abgeschafft. Verluste aus Termingeschäften können seitdem unbegrenzt mit Gewinnen aus Termingeschäften verrechnet werden. Ausländische Broker führen keine deutsche Abgeltungsteuer ab, die Deklaration erfolgt über Anlage KAP der Einkommensteuererklärung.
Diese Einordnung beschreibt allgemeine Rahmenbedingungen. Sie ist weder Steuerberatung noch eine Empfehlung zu einer bestimmten Gestaltung. Die individuelle Behandlung kann abweichen und sollte mit einem qualifizierten Steuerberater geklärt werden.
Abgrenzung: Credit Spread bei Anleihen
Der Begriff Credit Spread existiert auch in der Anleihenwelt, hat dort aber eine völlig andere Bedeutung. Er bezeichnet den Renditeaufschlag einer Unternehmensanleihe gegenüber einer als risikolos geltenden Staatsanleihe gleicher Laufzeit, gemessen in Basispunkten (100 bps = 1 Prozentpunkt). Ein steigender Credit Spread signalisiert wachsende Bonitätsprämien und damit höheres wahrgenommenes Ausfallrisiko. Mehr Details bei Wikipedia (de.wikipedia.org/wiki/Credit_Spread) und im Gabler Banklexikon. Diese Bedeutung ist auf der vorliegenden Seite nicht weiter Thema, weil die Optionsstrategie im Fokus steht.
Aus der Praxis: Credit Spreads im automatisierten Ablauf
Credit Spreads werden von vielen Optionshändlern über Jahre hinweg auf Indizes und liquiden Large Caps eingesetzt. Erfahrungsgemäß tauchen dabei drei wiederkehrende operative Fehlerquellen auf, die mit der Strategie selbst nichts zu tun haben:
- Verpasster früher Exit. Wer auf den vollen Credit hofft, lässt den Spread oft länger laufen als geplant, sodass das Risiko überproportional steigen kann.
- Inkonsistente Positions-Prüfung vor Verfall. Wird die Prüfung kurz vor Verfall nicht konsequent abgearbeitet, kann das Gamma-Risiko schleichend wachsen.
- Sizing-Drift. Sobald mehrere Spreads parallel laufen, kann die Positionsgröße leicht zugunsten höherer Kapitalbindung pro Trade kippen.
Im automatisierten Ablauf lassen sich diese Fehlerquellen strukturell reduzieren. Profit Target und Positions-Prüfung laufen nach hinterlegten Regelwerten ab, ohne dass eine emotionale Abwägung am Bildschirm nötig wird. Das ist kein Renditeversprechen, sondern eine Reduktion operativer Fehlerquellen. Welche Schwellen im individuellen Regelwerk passen, gehört in die persönliche Konfiguration und ist Teil des Konfigurationsprozesses, nicht des Glossar-Inhalts.
Wann scheitert ein Credit Spread?
Drei Markt-Konstellationen lassen Credit Spreads regelmäßig scheitern, unabhängig von Bull-Put- oder Bear-Call-Variante.
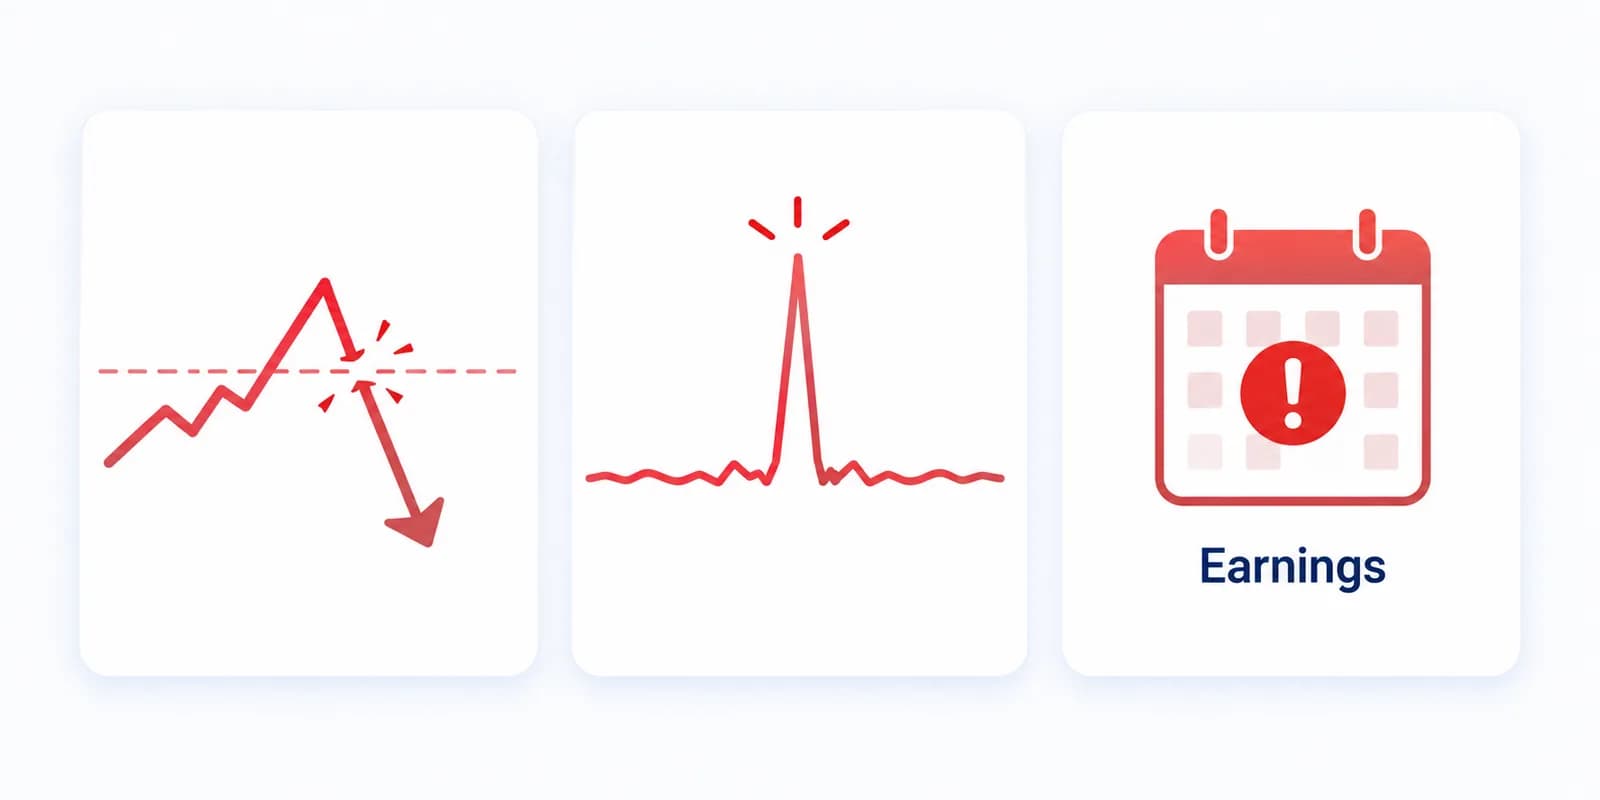
1. Trendbruch durch den Short-Strike
Bricht der Underlying-Preis durch den Short-Strike eines Credit Spreads, wird das negative Delta dominant und das positive Theta wird neutralisiert. Statische Risk-Reward-Annahmen gelten nicht mehr, weil aktives Management nötig wird. In der Praxis diskutierte Reaktion: Roll der Position auf neue Laufzeit nur bei intaktem Trend, sonst schließen. Ob das ins eigene Regelwerk passt, entscheidest du.
2. Volatilitäts-Spike kollabiert das Risk-Reward
Ein VIX-Sprung von 15 auf 25 oder höher in wenigen Tagen explodiert das Vega beider Short-Optionen, unabhängig von der Underlying-Bewegung. Mark-to-Market kann 60-100 Prozent des theoretischen Max-Verlusts erreichen, obwohl die Position rein vom Underlying her noch profitabel verfallen würde. Mögliche Filter-Regel: bei VIX-Sprung über 5 Punkte täglich Position-Sizing reduzieren oder bestehende Positionen aktiv schließen.
3. Earnings oder Macro-Surprise innerhalb der Laufzeit
Earnings-Pops oder Macro-Surprises (FOMC, CPI, NFP) innerhalb der Restlaufzeit verschieben die Underlying-Verteilung deutlich nach links oder rechts und überspringen Standard-Wing-Weiten. Mögliche Filter-Regel: keine Credit Spreads auf Single-Stocks im Earnings-Fenster, Index-Credit-Spreads mit Macro-Termin in den nächsten 5 Tagen nur als bewusster Vega-Crush-Play mit reduzierter Size.
Häufige Fragen zum Credit Spread
Was ist ein Credit Spread einfach erklärt?
Ein Credit Spread ist eine Optionsstrategie aus zwei Optionen mit gleichem Verfall und gleichem Basiswert. Eine Option wird verkauft, eine zweite weiter aus dem Geld gekauft. Aus der Differenz der Prämien fließt bei Eröffnung ein Netto-Credit aufs Konto. Risiko und Gewinn sind beide bei Eröffnung fix definiert.
Was ist der Unterschied zwischen Credit Spread und Debit Spread?
Beim Credit Spread wird netto Prämie eingenommen, beim Debit Spread netto bezahlt. Credit Spreads sind Theta-positiv und Vega-negativ, profitieren also von Zeitablauf und sinkender Volatilität. Debit Spreads sind Theta-negativ und Vega-positiv. Beide Familien sind vertikale Spreads mit definiertem Risiko.
Wie berechnet man den maximalen Gewinn eines Credit Spreads?
Der maximale Gewinn entspricht dem vereinnahmten Netto-Credit pro Aktie multipliziert mit dem Kontraktmultiplikator (in der Regel 100). Formel: Max-Gewinn = Netto-Credit x 100. Erreicht wird dieser Wert, wenn beide Optionen am Verfall wertlos verfallen, der Basiswert also auf der richtigen Seite des Short-Strikes endet.
Wann nutzt man einen Credit Spread?
Ein Credit Spread passt zu einer gerichteten oder seitwärts-orientierten Markterwartung mit Wunsch nach definiertem Risiko. Bullish neutrale Erwartung führt zum Bull Put Spread, bearish neutrale zum Bear Call Spread. Erhöhte implizite Volatilität verbessert tendenziell die Prämienhöhe. Die Strategie wird häufig in Stillhalter-Setups eingesetzt.
Wie hoch ist das Risiko bei einem Credit Spread?
Der maximale Verlust ist die Strike-Differenz minus Netto-Credit, multipliziert mit 100. Er tritt ein, wenn der Basiswert am Verfall vollständig durch beide Strikes gelaufen ist. Der Verlust ist durch das Long-Leg strukturell begrenzt, anders als bei nackten Stillhalter-Positionen; Abweichungen sind möglich, etwa bei vorzeitiger Zuteilung oder Pin-Risiko. Genau diese Eigenschaft macht den Credit Spread zur Defined-Risk-Variante.
Was sind Bull Put Spread und Bear Call Spread?
Bull Put Spread und Bear Call Spread sind die zwei Varianten eines Credit Spreads. Der Bull Put Spread besteht aus zwei Puts unterhalb des Underlying-Preises, der Bear Call Spread aus zwei Calls oberhalb. Beide vereinnahmen einen Netto-Credit. Konkrete Strike-Beispiele finden sich in den Detail-Glossaren der jeweiligen Variante.
Was ist ein vertikaler Credit Spread?
Vertikaler Credit Spread ist die formal genauere Bezeichnung für den Credit Spread. Vertikal bedeutet, dass beide Legs derselbe Optionstyp (zwei Puts oder zwei Calls), derselbe Basiswert und derselbe Verfall sind, sich aber im Strike unterscheiden. Der Begriff grenzt zur Time-Spread-Familie ab, in der die Verfälle unterschiedlich sind.
Welche Greeks hat ein Credit Spread?
Ein Credit Spread ist netto Theta-positiv, Vega-negativ und Gamma-negativ. Delta ist richtungsabhängig: Ein Bull Put Spread ist positiv, ein Bear Call Spread negativ im Delta. Diese Vorzeichen ergeben sich aus dem Übergewicht der Short-Position gegenüber der Long-Position und gelten näherungsweise unter normalen Marktbedingungen.
Wie werden Credit Spreads in Deutschland besteuert?
Gewinne aus Credit Spreads werden in der Regel als Termingeschäfts-Erträge nach § 20 Abs. 2 Nr. 3 EStG behandelt und unterliegen typischerweise der Abgeltungsteuer von 25 Prozent plus Solidaritätszuschlag, ggf. Kirchensteuer. Verluste laufen in den speziellen Verlustverrechnungstopf nach § 20 Abs. 6 EStG. Die individuelle Behandlung klärt ein qualifizierter Steuerberater.
Ist ein Credit Spread dasselbe wie der Anleihen-Credit-Spread?
Nein. Im Optionshandel bezeichnet Credit Spread eine Strategie aus zwei Optionen mit Netto-Prämie. Im Anleihen-Kontext meint Credit Spread den Renditeaufschlag einer Unternehmensanleihe gegenüber einer Staatsanleihe gleicher Laufzeit, gemessen in Basispunkten. Beide Begriffe teilen das Wort, beschreiben aber komplett verschiedene Sachverhalte.
Quellen
- Fidelity, Credit Spread Strategies. fidelity.com
- Investopedia, Credit Spread (Options). investopedia.com
- Wikipedia, Credit spread (options). en.wikipedia.org
- Gabler Banklexikon, Credit Spread (Anleihen-Kontext).
- Jahressteuergesetz 2024, Abschaffung der Verlustverrechnungsbeschränkung für Termingeschäfte (rückwirkend ab 2020), § 20 Abs. 6 EStG.
Risikohinweis
Optionen sind Finanzderivate mit Hebelwirkung. Ein Credit Spread kann einen Verlust in Höhe der Strike-Differenz minus Netto-Credit erzeugen. Beispiel-Rechnungen und Faustregeln in diesem Beitrag sind keine Zusage zukünftiger Gewinne und keine Anlageberatung. Vor jedem Trade sind Kapitaldecke, Margin-Anforderung und steuerliche Situation individuell zu prüfen.
Credit Spreads automatisiert traden mit OptionsApp
Regelwerk anlegen, Broker verbinden, Ablauf läuft: Die OptionsApp eröffnet den Spread über Entry Conditions, schließt ihn beim hinterlegten Profit Target (zum Beispiel 50 Prozent des Credits) und löst beim gesetzten Stop Loss eine Schließungsorder aus; ob und zu welchem Preis sie ausgeführt wird, hängt vom Markt ab. Welche Delta-, DTE- und Profit-Target-Werte im Regelwerk stehen, bleibt die eigene Entscheidung. 14 Tage kostenlos testen, ohne Zahlungsdaten; die Testphase endet automatisch.
Mehr im Pillar automatisiert traden.