
Optionsstrategien · Glossar
Bull Put Spread: Definition, Aufbau, Beispiel und Strategie
Gründer der OptionsApp, seit über 20 Jahren aktiv an der Börse.
Der Bull Put Spread ist eine bullische Optionsstrategie aus 2 Legs. Man verkauft einen Put näher am Kurs und kauft einen Put weiter entfernt als Versicherung, gleicher Verfall. Es fließt ein Netto-Credit zu. Den maximalen Gewinn erzielt der Trade oberhalb des Short-Put-Strike; profitabel bleibt er bis zum Break-even, der um den Netto-Credit unter dem Short-Strike liegt. Maximaler Gewinn und maximaler Verlust sind bei Eröffnung fix definiert.
Synonyme: Bull Put Spread, Bull Put Credit Spread, Put Credit Spread und Short Put Vertical bezeichnen denselben Trade. Die Begriffe stammen aus unterschiedlichen Trader-Communities (Fidelity, tastytrade, OIC), beschreiben aber identische 2-Leg-Konstruktionen. Auf dieser Seite wird durchgehend "Bull Put Spread" verwendet.
Bull Put Spread in Kürze
- Bull Put Spread = Verkauf Put oberer Strike + Kauf Put unterer Strike, gleicher Verfall, netto Credit vereinnahmt.
- Marktmeinung bullisch oder seitwärts. Beide Puts liegen meist OTM (Out of the Money), ITM-Varianten (In the Money) sind als Sonderfall möglich.
- Max-Gewinn = Netto-Credit × Multiplikator. Max-Verlust = (Spreadweite − Netto-Credit) × Multiplikator. Der Standard-Multiplikator beträgt 100 (Aktien-Optionen, ETF-Optionen wie SPY); Index-Optionen wie SPX nutzen ebenfalls 100, aber abweichende Werte existieren bei manchen Futures-Optionen oder kleinen Kontrakten (z.B. XSP mit 100, MES mit 5). Risiko bei Eröffnung definiert.
- Meist Theta-positiv, Vega-negativ und leicht Delta-positiv, sofern beide Puts OTM sind. Profitiert von Zeitwertverfall und seitwärts oder steigenden Kursen.
- Kombiniert mit einem Bear Call Spread im selben Verfall ergibt sich ein Iron Condor.
- Kapitalbedarf skaliert mit Spreadweite und Basiswert. Konkrete Zahlen siehe Beispielrechnung auf SPY weiter unten.
Legs
2
1 Short Put + 1 Long Put, meist beide OTM
Markt
Bullisch
Bullisch oder seitwärts oberhalb des Short-Strike
Risiko
Definiert
Limitierter Gewinn, gedeckelter Verlust
Was ist ein Bull Put Spread?
Ein Bull Put Spread ist eine bullische Optionsstrategie aus 2 Puts mit identischem Verfall auf denselben Basiswert. Verkauft wird der Put mit dem höheren Strike, gekauft der Put mit dem niedrigeren Strike. Bei Eröffnung fließt eine Netto-Prämie zu. Den Maximalgewinn erreicht der Trade oberhalb des Short-Strike; profitabel bleibt er bis zum Break-even (Short-Strike minus Netto-Credit). Das Risiko ist auf die Spreadweite minus Credit gedeckelt.
Die Strategie ist die bullische Spoke des Credit Spread-Konzepts (das bärische Pendant ist der Bear Call Spread). Eine separate, bullische Debit-Spread-Variante mit Calls heißt Bull Call Spread, gehört aber nicht zur Credit-Spread-Familie. Der Bull Put Spread wird in der Praxis von systematischen Stillhaltern bevorzugt, weil er Theta einnimmt, die Margin überschaubar bleibt und das Risiko bei Eröffnung bekannt ist. Im englischsprachigen Raum kursieren die Synonyme Bull Put Credit Spread, Put Credit Spread und Short Put Vertical, alle bezeichnen denselben Trade.
Typisch gehandelt wird der Bull Put Spread auf liquiden Aktien (Apple, Microsoft, Tesla), ETFs (SPY, IWM, QQQ) und Indizes (SPX, RUT). Für deutsche Retail-Trader ist die Aktien- und ETF-Variante naheliegend, weil die Kontraktgröße kleiner ist; SPX kommt wegen Cash-Settlement und fehlendem Assignment-Risiko vor allem im Profi-Bereich zum Einsatz. Nach Daten der CBOE handelten 2023 rund 1,2 Milliarden Optionskontrakte pro Monat an US-Börsen, ein großer Teil davon in Vertical Spreads wie dem Bull Put Spread (Quelle: CBOE Options Education).
Aufbau und Legs des Bull Put Spread
Der Bull Put Spread besteht aus 2 Legs auf demselben Basiswert mit identischem Verfall. Beide Legs sind Puts, sie unterscheiden sich in Richtung (Long oder Short) und Strike. Die Konstruktion ist immer dieselbe: Verkauf Put oberer Strike, Kauf Put unterer Strike.
- Short Put: oberer Strike, näher am Underlying-Preis (aktueller Kurs des Basiswerts), generiert die Hauptprämie.
- Long Put: unterer Strike, weiter vom Underlying-Preis entfernt, dient als Versicherung gegen einen scharfen Kursrutsch.
- Beide Legs haben denselben Verfall und denselben Basiswert.
- Die Differenz der beiden Strikes ist die Spreadweite. Sie bestimmt den maximalen Verlust.
| Kennzahl | Beispiel-Wert (SPY 500) |
|---|---|
| Marktmeinung | bullisch oder seitwärts |
| Risiko-Profil | definiert (Defined Risk) |
| Cashflow | Credit (Geld fließt zu) |
| Max-Gewinn (Formel) | Netto-Credit x 100 |
| Max-Verlust (Formel) | (Spreadweite − Credit) x 100 |
| Break-Even | Short-Strike − Credit |
| Diskutierter DTE-Bereich (Days to Expiration) | häufig 30 bis 45 Tage |
| Diskutierter Delta-Bereich Short | häufig 0,16 bis 0,30 |
| IV-Rank Diskussion | übliche Diskussionswerte oberhalb von 30 |
Die Tabelle dient der Orientierung. Welche konkreten DTE-, Delta- und IV-Rank-Werte zum eigenen Setup passen, hängt von individuellem Risikoprofil, Erfahrung und Zielsetzung ab und gehört ins persönliche Regelwerk. Es handelt sich um Diskussionswerte aus der Stillhalter-Community, nicht um Naturgesetze.
Maximaler Gewinn, maximaler Verlust und Break-Even
Beim Bull Put Spread sind Max-Gewinn, Max-Verlust und Break-even bereits bei Eröffnung exakt bestimmbar. Diese Klarheit ist einer der Hauptgründe, warum die Strategie für Risikomanagement attraktiv ist. Alle drei Kennzahlen folgen aus dem Netto-Credit, der Spreadweite und dem Short-Strike.
- Max-Gewinn
- Netto-Credit · 100
- Max-Verlust
- (Spreadweite − Netto-Credit) · 100
- Break-Even
- Short-Strike − Netto-Credit
Für das Beispiel SPY 490/485 mit 1,50 USD Credit ergibt sich: Max-Gewinn 150 USD, Max-Verlust 350 USD, Break-Even 488,50. Das Chance-Risiko-Verhältnis liegt bei 1 zu 2,33. Das Short-Delta von 0,16 dient als grobe, risikoneutrale POP-Näherung um 84 Prozent; ob der Erwartungswert positiv ist, hängt zusätzlich von der tatsächlichen Verteilung (Skew, Kosten, Slippage) ab und folgt nicht allein aus dem Delta.
Wichtig: Das Risk/Reward-Verhältnis von 1:2,33 ist nur die statische Eröffnungsmathematik. In der Praxis verändert sich der Wert über aktives Management deutlich. Ein früher Profit-Target oder ein Early Exit reduziert den Average-Loss und glättet die Equity-Curve. Welcher konkrete Profit-Schwellwert oder Trigger im eigenen Setup passt, gehört ins individuelle Regelwerk.
Bull-Put-Spread-Rechner
Max-Gewinn
+150 USD
Max-Verlust
−350 USD
Break-even
488,50
Chance-Risiko
1 : 2,33
GuV bei Verfall, ohne Gebühren und ohne Verlauf während der Laufzeit. Reine Illustration der definierten Strategie, kein Signal und keine Anlageberatung.
Bull Put Spread Beispiel mit Zahlen (SPY, 35 DTE)
Das folgende Beispiel zeigt einen typischen Bull Put Spread auf den SPY. SPY notiert bei 500 USD, IV-Rank liegt bei 38, 35 Tage bis Verfall. Verkauft wird ein 0,16-Delta-Put bei Strike 490, gekauft wird ein Long-Put bei Strike 485. Der Multiplier für Aktien- und ETF-Optionen beträgt 100.
| Kennzahl | Wert |
|---|---|
| Basiswert | SPY @ 500 USD |
| IV-Rank | 38 |
| DTE | 35 |
| Short Put 490 | +3,00 USD je Kontrakt |
| Long Put 485 | −1,50 USD je Kontrakt |
| Netto-Credit | 1,50 USD x 100 = 150 USD |
| Spreadweite | 5 USD |
| Max-Gewinn | 150 USD |
| Max-Verlust | 350 USD |
| Break-Even | 488,50 USD |
| Buying Power Reg-T | 350 USD |
| POP (≈ 1 − Short-Delta) | ~ 84 % |
Im Verlauf der nächsten 18 Handelstage steigt SPY auf 504, der Spread baut Theta-bedingt 75 USD Buchgewinn auf und wird per GTC-Order (Good-till-Cancelled, gültig bis zur Ausführung oder Stornierung) zurückgekauft. In genau diesem positiven Szenario, also wenn der Basiswert tatsächlich oberhalb des Short-Strike bleibt, entspricht das 21 Prozent Rendite auf die 350 USD gebundenes Kapital (75 von 350 USD). Solche Werte sind ausschließlich in diesem positiven Szenario möglich, sie sind keine Erwartungswert-Aussage und keine Aussage über zukünftige Trades.
Beispielhafte Darstellung, abgeleitet aus vergangenen Trades. Keine Garantie für künftige Ergebnisse.
Auf Index-Optionen mit Cash-Settlement (z.B. SPX, XSP) wird derselbe Aufbau in größerer Skalierung gehandelt, etwa mit 25-Punkte-Spreads auf SPX bei 5.000. Cash-Settlement schließt das Assignment-Risiko (vorzeitige Andienung des Short-Puts) aus. Welche Variante zum eigenen Konto passt, ist eine individuelle Frage.
Greeks im Bull Put Spread: Delta, Theta, Vega, Gamma
Der Bull Put Spread ist meist Theta-positiv, Vega-negativ, Delta-positiv und Gamma-negativ, sofern beide Puts OTM sind. Diese Kombination der Optionsgriechen bedeutet konkret: Gewinn aus Zeitwertverfall, Verlust bei Vola-Anstieg, leichte Long-Sensitivität gegenüber dem Basiswert, Risiko bei schnellen Bewegungen Richtung Short-Strike. Die Tabelle zeigt die Einzelbeiträge je Leg.
| Leg | Delta | Gamma | Theta | Vega |
|---|---|---|---|---|
| Short Put 490 | + | − | + | − |
| Long Put 485 | − | + | − | + |
| Netto | + (leicht long) | − | + | − |
Das positive Netto- Theta entsteht, weil der Short-Put näher am Geld liegt und damit mehr Zeitwert pro Tag verliert als der Long-Put. Das negative Vega entsteht durch dasselbe Asymmetrie-Verhältnis. Beide Effekte verstärken sich Richtung Verfall: Theta wächst, Vega-Magnitude flacht ab. Genau diese zeitliche Dynamik macht den Bull Put Spread für systematische Stillhalter attraktiv, solange der Basiswert oberhalb des Short-Strike bleibt.
Wann ist ein Bull Put Spread sinnvoll?
Ein Bull Put Spread ist sinnvoll, wenn drei Bedingungen zusammenkommen: bullische bis seitwärts gerichtete Markterwartung, ausreichend hohe implizite Volatilität für eine attraktive Prämie und genug Zeit bis Verfall für den Theta-Pfad. Übliche Diskussionswerte in der Stillhalter-Community liegen bei IV-Rank oberhalb von 30 und einem DTE-Bereich zwischen 30 und 45 Tagen, sind aber keine Naturgesetze.
Der IV-Rank quantifiziert, wo die aktuelle IV (Implizite Volatilität) relativ zum 52-Wochen-Spektrum steht. Bei IV-Rank 0 ist die IV am Jahrestief, bei 100 am Jahreshoch. Niedriger IV-Rank bedeutet dünne Prämie, hoher IV-Rank bringt attraktivere Credits, erhöht aber auch das Volatilitäts-Risiko. Wo der eigene Sweet-Spot liegt, ist eine Frage des persönlichen Regelwerks.
Ungünstig wird die Strategie bei klar bärisch trendenden Märkten, direkt vor bekannten Earnings (sofern keine bewusste IV-Crush-Spekulation gefahren wird) und in Phasen mit FOMC-, CPI- oder NFP-Risiko innerhalb der Laufzeit. Wichtig: Die Strategie hat eine bullische Voreinstellung. Wer einen Crash erwartet, ist hier strukturell falsch positioniert.
Win-Rate und Probability of Profit (POP) des Bull Put Spread
Die POP (Probability of Profit, Gewinnwahrscheinlichkeit) eines Bull Put Spread folgt näherungsweise direkt aus dem Delta des Short-Puts. Im Black-Scholes-Modell ist Delta annähernd die Wahrscheinlichkeit, dass die Option am Verfall ITM (In the Money) liegt. Ein 0,16-Delta-Short-Put hat also 16 Prozent ITM-Wahrscheinlichkeit, der Spread entsprechend 84 Prozent POP.
| Short-Put-Delta | POP | Credit relativ | Charakter |
|---|---|---|---|
| 0,10 Δ | ~ 90 % | niedrig | weit OTM, defensiv |
| 0,16 Δ | ~ 84 % | ausgewogen | häufig diskutierter Mittelbereich |
| 0,20 Δ | ~ 80 % | höher | näher am Geld, mehr Prämie |
| 0,30 Δ | ~ 70 % | hoch | aggressiv, viele Tests |
Die rohe Erwartungswert-Rechnung lautet: POP x Max-Gewinn − (1 − POP) x Max-Verlust. Für 0,16 Delta und das SPY-Beispiel oben (150 vs. 350 USD) wären das rechnerisch 0,84 x 150 − 0,16 x 350 = 126 − 56 = 70 USD positiver Erwartungswert je Trade vor Management. Aktives Management (frühzeitiger Exit, Profit-Target) kann diesen Wert in Backtests deutlich verbessern, kann ihn aber auch verschlechtern. Welche konkreten Schwellenwerte (Profit-Target, DTE-Trigger, Stop-Loss) zum eigenen Setup passen, ist Teil des individuellen Regelwerks und sollte selbst getestet werden.¹
Vorteile und Nachteile des Bull Put Spread
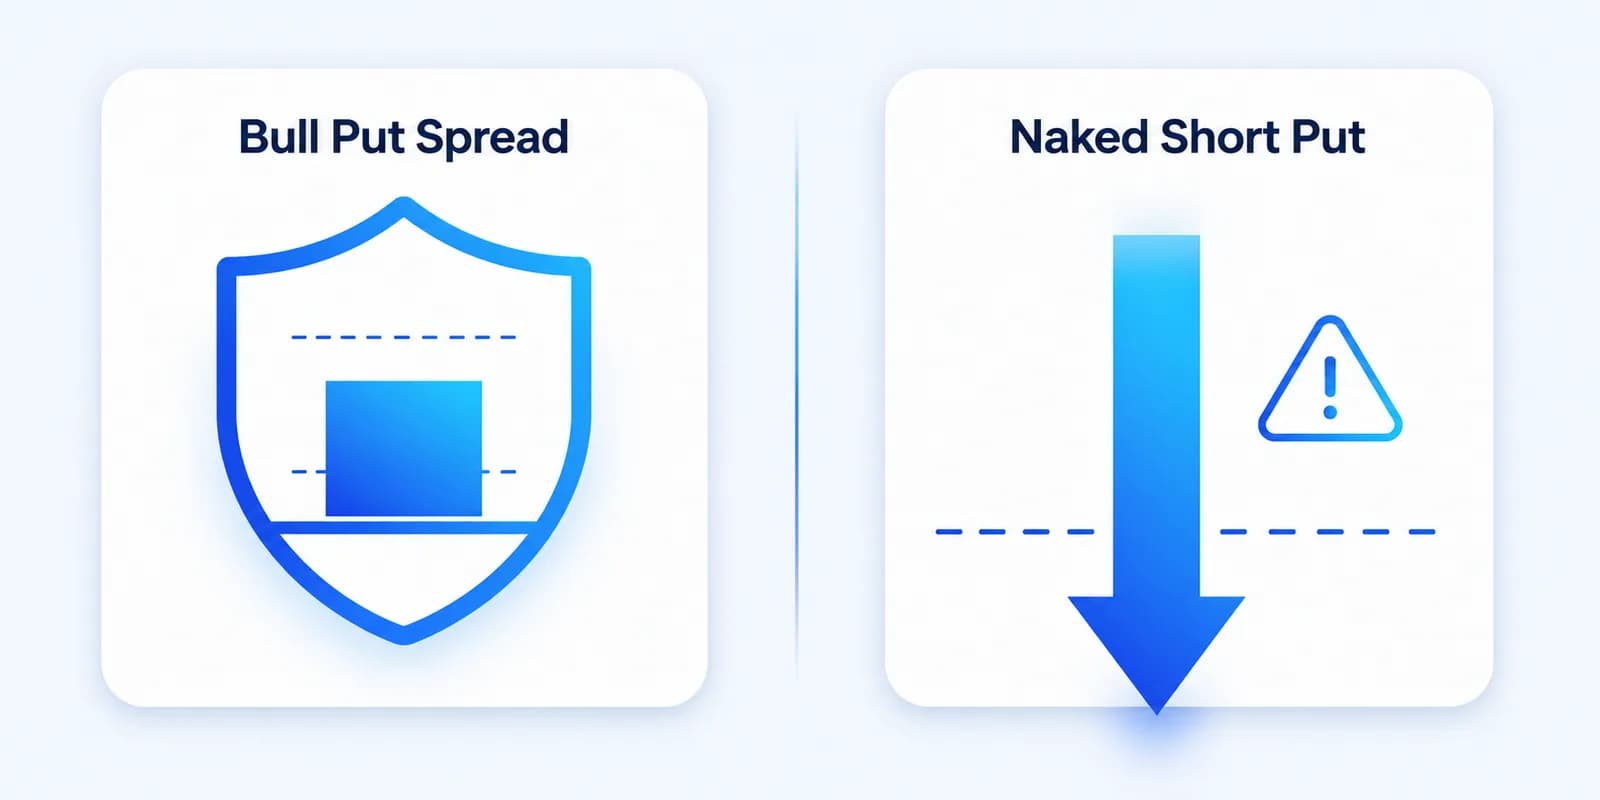
Wie jede Optionsstrategie hat auch der Bull Put Spread klare Stärken und ebenso klare Schwächen. Die folgende Übersicht fasst die zentralen Punkte zusammen, ohne die Strategie als Empfehlung zu verkaufen. Definiertes Risiko, Theta-Einnahme und einfache Ausführung sind die Hauptargumente. Asymmetrisches Chance-Risiko-Verhältnis, Vega-Drag und Assignment-Risiko sind die Hauptschwächen.
Vorteile
- Definierter Max-Verlust bei Eröffnung
- Hohe POP bei OTM-Setup (0,10 bis 0,20 Delta)
- Deutlich geringere Margin als Cash-Secured Short Put
- Meist Theta-positiv bei OTM-Setup, profitiert von Seitwärtsphasen
- Klares Regelwerk gut automatisierbar
Nachteile
- Asymmetrisches Chance-Risiko-Verhältnis je Einzeltrade (häufig 1:2 bis 1:4)
- Vega-negativ: verliert bei Vola-Expansion
- Gamma-Risiko zum Verfall bei Underlying-Preis nahe am Short-Strike
- Assignment-Risiko bei Aktien-Optionen vor Dividenden
- Manuelle Ausführung erzeugt erfahrungsgemäß Fehler und unterbricht die Konsequenz des Regelwerks
Hinweis zur Umsetzung: Mehrere der oben genannten Schwächen (verpasstes Profit-Target, vergessener Position-Review, emotionale Anpassungen unter Druck, Slippage über zwei Legs) sind keine Schwächen der Strategie selbst, sondern Folge manueller Ausführung. Wer den Bull Put Spread nach festem Regelwerk handelt, kann den operativen Teil automatisiert ausführen, was Konsistenz herstellt und typische Disziplin-Fehler deutlich seltener werden lässt; Slippage und Gebühren entstehen marktseitig und bleiben bestehen. Mehr dazu in der Feature-Übersicht.
6 häufige Fehler beim Bull Put Spread
Die typischen Fehler beim Bull Put Spread sind nicht strategisch, sondern operativ: zu enge Strikes, zu kurze Restlaufzeit, ignoriertes Earnings-Datum, schlechtes Sizing, Market-Order auf 2 Legs, blockiertes Management. Die folgende Tabelle fasst sechs häufige Fehler zusammen, mit Konsequenz und in der Praxis diskutierter Alternative. Die genannten Werte sind Orientierungswerte, keine Empfehlung; welche Parameter in dein Trade Template kommen, entscheidest du.
| Fehler | Konsequenz | In der Praxis diskutierte Alternative |
|---|---|---|
| Short-Strike zu nah am Underlying-Preis (über 0,30 Δ) | Geringe POP, häufige Tests | Konservativeres Delta-Ziel im Regelwerk |
| Bull Put Spread bei niedrigem IV-Rank | Dünne Prämie, schlechtes RRR | IV-Rank-Filter aktiv setzen |
| Earnings innerhalb der Laufzeit ignoriert | Gap-Risiko an Earnings, IV-Crush hilft nicht | Earnings-Kalender prüfen, Verfall davor wählen |
| Restlaufzeit zu kurz (0DTE ohne Erfahrung) | Hohes Gamma, schlechte Adjustment-Optionen | Längere DTE wählen, bis das Regelwerk steht |
| Market-Order auf 2-Leg-Trade | Slippage 0,05 bis 0,20 USD | Limit-Order auf Mid-Price |
| Position-Sizing über Bauchgefühl | Konzentrationsrisiko, Drawdown-Spitzen | Prozentuales Limit vom Kontowert festlegen |
Bull Put Spread adjustieren und rollen
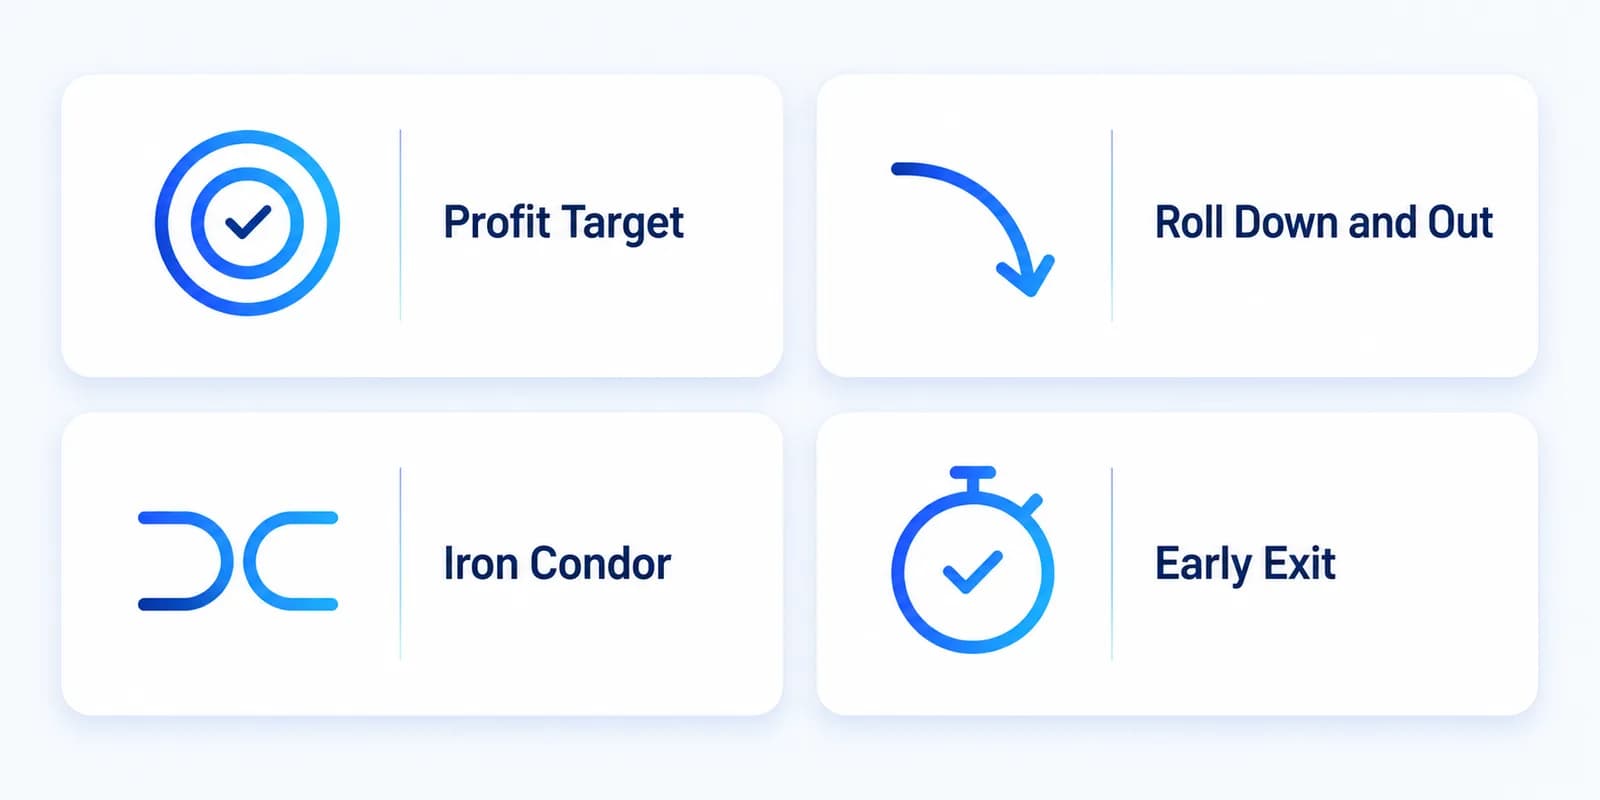
Wenn ein Bull Put Spread unter Druck gerät, gibt es mehrere Manöver, die in der Praxis genutzt werden. Die folgende Übersicht zeigt vier gängige Optionen zur Orientierung. Welche davon zum eigenen Setup passt, hängt vom individuellen Regelwerk, Risikobudget und Erfahrungslevel ab. Es handelt sich nicht um Empfehlungen, sondern um eine Beschreibung üblicher Vorgehensweisen, wie ein Regelwerk aussehen könnte.
- 1Profit-Target-Exit
Eine gängige Praxis: Sobald der Spread einen frühen Profit-Target-Wert erreicht (häufig diskutiert sind 50 Prozent des maximalen Gewinns, im SPY-Beispiel also 75 von 150 USD), kann er per GTC-Order geschlossen werden. Die öffentliche tastylive-Datenlage zeigt, dass dieses Management in Backtests den durchschnittlichen Verlust je Trade reduziert.
- 2Roll Down and Out
Wenn der Short-Strike getestet wird, ist eine Möglichkeit, beide Puts in eine spätere Expiration und tiefer zu rollen. Häufig 30 bis 45 Tage weiter, bei niedrigeren Strikes. Ziel kann ein zusätzlicher Credit sein, der den Break-even verschiebt. Innerhalb derselben Expiration zu rollen funktioniert in der Praxis selten, weil der Credit fehlt.
- 3Wandlung in einen Iron Condor
Bei einer scharfen Aufwärtsbewegung kann eine Möglichkeit darin bestehen, einen Bear Call Spread oberhalb des aktuellen Kurses zu ergänzen. Damit wird der Trade zu einem Iron Condor. Der zusätzliche Credit reduziert das Netto-Risiko, gleichzeitig entsteht eine zweite mögliche Verlustseite. Die Markterwartung wird damit von bullisch auf neutral verschoben.
- 4Frühzeitiger Exit (Early Exit)
Mit abnehmender Restlaufzeit steigt das Gamma-Risiko, vor allem wenn der Basiswert nahe am Short-Strike notiert. An einem definierten Trigger-Punkt wird die Position üblicherweise neu bewertet: schließen, rollen oder bewusst weiter halten. In der Praxis nutzen viele Trader Trigger zwischen etwa 14 und 28 DTE, ein häufig diskutierter Wert sind 21 DTE. Welcher Wert im eigenen Setup passt, gehört ins Regelwerk.
In der Praxis beobachten erfahrene Credit-Spread-Trader, dass die Kombination aus frühem Profit-Target und einem klaren Review-Trigger vor Verfall (Manöver 1 und 4) zu deutlich stabileren Equity-Kurven führt als situative Einzelfall-Entscheidungen. Der Grund ist banal: ein vorher definiertes Regelwerk nimmt die emotionale Komponente aus dem Trading.
Bull Put Spread automatisieren mit der OptionsApp
Die OptionsApp bildet Profit-Target, Early-Exit-Trigger, Roll- und Conversion-Regeln als individuell konfigurierbares Regel-Set ab. Einmal aufgesetzt, läuft der Workflow ohne manuelle Ordereingabe; Überwachung und Anpassungs-Entscheidungen bleiben beim Trader. Bull Put Spreads werden so zu einem skalierbaren, disziplinierten Prozess.
Feature-Übersicht ansehenAssignment-Risiko und Ausübung beim Bull Put Spread
Bei amerikanischen Aktien- und ETF-Optionen kann der Short Put jederzeit vor Verfall ausgeübt werden. Praktisch passiert das vor allem in zwei Situationen: kurz vor einer Dividende, wenn der Put tief ITM steht, und am Verfallsabend, wenn der Basiswert pin-nahe am Short-Strike notiert. Der Long-Put deckt das Assignment-Risiko strukturell ab, der Verlust bleibt auf die Spreadweite minus Credit begrenzt.
Operativ heißt das: Wird der Short-Put angedient, landen 100 Aktien je Kontrakt im Konto. Der Long Put bleibt als Versicherung bestehen und kann entweder ausgeübt werden (Glattstellung der Aktien zum Long-Strike) oder am Markt verkauft werden. Wer Index-Optionen mit Cash-Settlement (SPX, XSP) handelt, hat dieses Thema strukturell nicht: dort gibt es kein Assignment, alles läuft als Kassen-Verrechnung.
Pin-Risk am Verfallstag ist die zweite Falle. Liegt der Basiswert genau zwischen den Strikes, ist unklar, ob der Short Put zugeteilt wird oder nicht. Eine gängige Praxis ist, beide Legs vor dem letzten Handelstag zu schließen, statt das Pin-Risk laufen zu lassen.
Bull Put Spread vs. Bear Call Spread, Iron Condor, Cash-Secured Put und Bull Call Debit Spread
Der Bull Put Spread steht in einer Familie verwandter Strategien. Die folgende Tabelle stellt fünf gängige Bausteine nebeneinander, mit Marktmeinung, Cashflow-Charakter, Risiko-Profil, Margin-Charakter und typischer Anwendung. Sie hilft, die strukturellen Unterschiede zu erkennen, ohne eine der Strategien als objektiv besser darzustellen.
| Kriterium | Bull Put Spread | Bear Call Spread | Iron Condor | Cash-Secured Put | Bull Call Debit |
|---|---|---|---|---|---|
| Marktmeinung | bullisch / seitwärts | bärisch / seitwärts | neutral | bullisch | stark bullisch |
| Cashflow | Credit | Credit | Credit | Credit | Debit |
| Risiko | definiert | definiert | definiert | hoch (Strike x 100) | definiert (Debit) |
| Margin/Kapital | niedrig | niedrig | mittel | sehr hoch | niedrig |
| POP (16 Δ Short) | ~ 84 % | ~ 84 % | ~ 72 % | ~ 84 % | deutlich niedriger |
| Typische Anwendung | bullische Stillhalter-Position | bärische Stillhalter-Position | neutrale Stillhalter-Position | Wheel-Strategie, Aktien-Einstieg | direktionale Long-Position |
Die Tabelle dient der Orientierung. Welche Variante zum eigenen Konto passt, hängt von individuellem Risikoprofil, Erfahrung und Zielsetzung ab und muss von jedem selbst entschieden werden. Wichtig: Eine risikodefinierte Strategie wie der Bull Put Spread ist keine direkte Substitution für eine Strategie mit unbegrenztem Risiko wie den Cash-Secured Put oder einen Naked Short Put. Die Risiko-Profile sind strukturell unterschiedlich.
Erfahrungswerte aus der Praxis
In der systematischen Credit-Spread-Praxis treten erfahrungsgemäß drei Punkte immer wieder in den Vordergrund. Wie man damit individuell umgeht, hängt vom persönlichen Regelwerk ab.
- Vorab definierter Profit-Target-Exit. Ein mechanisch festgelegter Schwellwert hat den Vorteil, dass die Exit-Entscheidung vorab und nicht unter Druck getroffen wird. Wer bis 100 Prozent des Max-Gewinns wartet, durchläuft auf dem Weg dorthin oft das gefährlichere letzte Drittel der Laufzeit.
- Sizing als Stellschraube. Ein prozentuales Limit vom Kontowert pro Trade hält den maximalen Drawdown in einem überschaubaren Bereich. Welcher Prozentsatz dabei sinnvoll ist, hängt vom Risikoprofil ab.
- Operative Sauberkeit. Limit-Order auf Mid-Price statt Market-Order auf 2 Legs, Earnings-Kalender vor Eröffnung prüfen, GTC-Order direkt am Trade-Start setzen. Diese drei Punkte sind reine Disziplin.
Gerade dieser dritte, operative Teil lässt sich über die Regel-Sets der OptionsApp abbilden, statt ihn manuell zu pflegen. Strategie und Marktentscheidung bleiben Aufgabe des Traders; die mechanische Schicht ist es, die in der Praxis am häufigsten Fehler erzeugt.
Steuerliche Behandlung des Bull Put Spread in Deutschland 2026
Wichtiger Hinweis: Steuerliche Sachverhalte sind immer individuell und hängen von der persönlichen Situation des Steuerpflichtigen ab (Steuerklasse, Kirchensteuer, Wohnsitz, Broker-Standort, weitere Einkünfte, Verlustvorträge). Die folgende Einordnung ersetzt keine Steuerberatung. Vor relevanten Trading-Entscheidungen ist eine individuelle Klärung mit einem qualifizierten Steuerberater oder einer Steuerberaterin dringend empfohlen.
Gewinne aus einem Bull Put Spread werden in Deutschland in der Regel als Kapitalerträge behandelt und unterliegen der Abgeltungsteuer von 25 Prozent zuzüglich Solidaritätszuschlag (5,5 Prozent der Steuer), gegebenenfalls Kirchensteuer. Entscheidend ist die Klassifizierung als Termingeschäft im Sinne von § 20 Abs. 2 Nr. 3 EStG. Stillhalterprämien fließen typischerweise im Jahr der Glattstellung steuerlich zu.
Verluste aus Bull Put Spreads fallen in der Regel in den speziellen Verlustverrechnungstopf für Termingeschäfte nach § 20 Abs. 6 Satz 5 EStG. Dort galt bis 2023 eine früher diskutierte jährliche Verrechnungsgrenze (seit BVerfG-Beschluss 2024 nicht mehr anwendbar) gegenüber Gewinnen aus Termingeschäften. Mit dem Jahressteuergesetz 2024 wurde diese Beschränkung rückwirkend ab 2020 abgeschafft.² Damit sind Verluste aus Termingeschäften wieder voll mit Gewinnen aus Termingeschäften verrechenbar. Wie sich die Rechtspraxis im Detail entwickelt, kann je nach Situation abweichen.
Praktische Einordnung: Ausländische Broker wie Interactive Brokers und CapTrader führen typischerweise keine deutsche Abgeltungsteuer ab. Die Erträge werden in Anlage KAP der Einkommensteuererklärung deklariert. LYNX als CapTrader-White-Label arbeitet identisch. Deutsche Broker mit Abgeltungsteuer-Abführung haben aktuell oft nur eingeschränkte Options-Angebote für Multi-Leg-Strategien wie den Bull Put Spread.
Diese Einordnung beschreibt allgemeine steuerliche Rahmenbedingungen für deutsche Privatanleger. Sie ist weder Steuerberatung noch eine Empfehlung zu einer bestimmten steuerlichen Gestaltung. Die individuelle steuerliche Behandlung kann je nach persönlicher Situation deutlich abweichen und sollte mit einem qualifizierten Steuerberater geklärt werden.
Wann scheitert ein Bull Put Spread?
Drei Markt-Konstellationen lassen einen Bull Put Spread regelmäßig scheitern. Wer sie kennt, kann sie filtern, hedgen oder gar nicht erst eröffnen.
1. Trendbruch nach unten in der Restlaufzeit
Wenn der 50-Tage-Moving-Average bricht und der Underlying-Preis unter den Short-Strike läuft, dreht das Setup vom Theta-Sammler zum Delta-Verlierer. Beispiel: SPY 490/485 mit 1,50 USD Credit, SPY rutscht von 500 auf 480 in zehn Tagen. Position kann auf 4,50 bis 5,00 USD Verlust laufen, also 70 bis 100 Prozent des theoretischen Max-Verlusts.
2. Volatilitäts-Spike ohne Kursbewegung
Springt der VIX um 8-12 Punkte, ohne dass der Underlying-Preis sich bewegt, explodiert das Vega der Short-Put-Position. Mark-to-Market kann 60-80 Prozent des Eintritts-Credits auffressen, obwohl die Position rein technisch noch im Profit-Bereich bei Verfall enden würde.
3. Earnings oder Macro-Termin in der Restlaufzeit
Bull Put Spreads auf Einzeltitel mit Earnings innerhalb der Laufzeit haben ein vollkommen anderes Risiko-Profil als die Standard-Mathematik vermuten lässt. Implied Move einer Earnings-Aktie liegt oft bei 5-10 Prozent. Mögliche Filter-Regel: keine Bull Put Spreads auf Single-Stocks innerhalb von zehn Handelstagen vor Earnings, keine Index-Spreads mit FOMC innerhalb der nächsten 5 Tage außer als bewusster Vega-Crush-Play.
Häufig gestellte Fragen zum Bull Put Spread
Was ist ein Bull Put Spread?
Ein Bull Put Spread ist eine bullische Optionsstrategie aus 2 Legs: Verkauf eines Put mit höherem Strike (Ausübungspreis), gleichzeitiger Kauf eines Put mit niedrigerem Strike, gleicher Verfall. Es fließt ein Netto-Credit zu. Der Trade ist profitabel, solange der Basiswert bei Verfall oberhalb des Short-Strike notiert. Auch ein Verfall knapp unterhalb des Short-Strike kann profitabel sein, wenn der entstehende Teilverlust der Position kleiner bleibt als die zu Beginn vereinnahmte Netto-Prämie.
Wie funktioniert ein Bull Put Spread?
Der Bull Put Spread funktioniert über Theta und Wahrscheinlichkeit. Man verkauft einen Put näher am Kurs und kauft einen weiter entfernten Put als Versicherung. Die Differenz ist der Netto-Credit. Bleibt der Basiswert oberhalb des Short-Strike, verfallen beide Puts wertlos und der Credit ist der Gewinn.
Wie hoch ist der maximale Gewinn beim Bull Put Spread?
Der maximale Gewinn entspricht dem Netto-Credit mal 100. Bei einem Credit von 1,50 USD je Spread sind das 150 USD pro Kontrakt. Voraussetzung ist, dass der Basiswert bei Verfall oberhalb des Short-Put-Strike liegt und beide Puts wertlos verfallen.
Wie hoch ist der maximale Verlust beim Bull Put Spread?
Der maximale Verlust ist die Spreadweite minus Netto-Credit, mal 100. Bei einem 5-Punkte-Spread mit 1,50 USD Credit sind das 350 USD pro Kontrakt. Der Verlust tritt ein, wenn der Basiswert bei Verfall unterhalb des Long-Put-Strike notiert. Das Risiko ist bei Eröffnung definiert.
Wie berechnet man den Break-Even beim Bull Put Spread?
Der Break-even beim Bull Put Spread ist Short-Put-Strike minus Netto-Credit. Bei einem Short-Put 490 und einem Credit von 1,50 USD liegt der Break-even bei 488,50. Oberhalb dieses Werts ist der Trade profitabel, unterhalb befindet sich die Position im Verlust.
Was ist der Unterschied zwischen Bull Put Spread und Bear Call Spread?
Der Bull Put Spread ist die bullische Spiegelstrategie zum Bear Call Spread. Beide sind Credit Spreads aus 2 Legs mit definiertem Risiko. Der Bull Put Spread profitiert von steigenden oder seitwärts gerichteten Kursen, der Bear Call Spread von fallenden oder seitwärts gerichteten Kursen. Beide kombiniert ergeben einen Iron Condor.
Was ist der Unterschied zwischen Bull Put Spread und Iron Condor?
Ein Bull Put Spread besteht aus 2 Legs mit bullischer Marktmeinung. Ein Iron Condor kombiniert einen Bull Put Spread mit einem Bear Call Spread im selben Verfall, also 4 Legs, und drückt eine neutrale Seitwärts-Erwartung aus. Der Iron Condor sammelt mehr Credit, hat aber zwei mögliche Verlustseiten statt einer.
Welche Margin braucht man für einen Bull Put Spread?
Die Margin entspricht dem Max-Verlust: Spreadweite mal 100 minus Netto-Credit mal 100. Für einen 5-Punkte-Spread mit 1,50 USD Credit blockiert ein Reg-T-Konto 350 USD. Im Vergleich zu einem Cash-Secured Short Put ist die Kapitalbindung deutlich geringer, da der Long-Put als Versicherung wirkt.
Wie rollt man einen Bull Put Spread?
Eine gängige Praxis ist das Rolling Down and Out: Beide Puts werden in eine spätere Expiration und tiefer (weiter OTM) gerollt. Ziel kann ein zusätzlicher Credit sein, der den Break-even verschiebt. Das Rollen innerhalb derselben Expiration funktioniert in der Praxis selten, weil der Credit fehlt. Welcher Roll-Trigger im individuellen Setup passt, gehört ins persönliche Regelwerk.
Quellen
- tastylive Learn, Short Put Vertical Spread und Credit Spread Backtests (öffentlich). tastylive.com
- Bundesministerium der Finanzen, Jahressteuergesetz 2024: Abschaffung der Verlustverrechnungsbeschränkung für Termingeschäfte rückwirkend ab 2020. Anlage zu § 20 Abs. 6 EStG. Quelle: BMF und VLH. vlh.de
- Fidelity Learning Center, Bull Put Spread Strategy Guide. fidelity.com
- The Options Industry Council (OIC), OptionsEducation: Bull Put Spread (Credit Put Spread). optionseducation.org
- Wikipedia, Vertical Spread. en.wikipedia.org/wiki/Vertical_spread
Risikohinweis
Optionen sind Finanzderivate mit Hebelwirkung. Ein Bull Put Spread kann einen Verlust in Höhe der Spreadweite minus Netto-Credit erzeugen. Historische Backtest-Ergebnisse, Win-Rates und Beispiel-Rechnungen in diesem Beitrag sind keine Zusage zukünftiger Gewinne. Vor jedem Trade sind Kapitaldecke, Margin-Anforderung und steuerliche Situation zu prüfen. Dieser Beitrag ersetzt keine individuelle Anlageberatung.
Bull Put Spread automatisieren mit OptionsApp
Regel-Set anlegen, Broker verbinden, Workflow läuft. Die OptionsApp führt Entry Conditions, Profit Target, Stop Loss und Rolls automatisch nach den selbst gesetzten Werten aus. Teste 14 Tage kostenlos.
Mehr im automatisierten Optionshandel-Guide.